Αύξηση της λειτουργικής κερδοφορίας παρά τη μείωση των εσόδων από μισθώματα - Στα 9,7 εκατ. ευρώ τα προσαρμοσμένα καθαρά κέρδη, με τη διοίκηση να προβλέπει έσοδα 21 εκατ. ευρώ για το 2026
Σημαντική ενίσχυση της κερδοφορίας της, παρά την υποχώρηση των εσόδων από μισθώματα, κατέγραψε η BriQ Properties στο εννεάμηνο του 2026, αξιοποιώντας τη μείωση των λειτουργικών δαπανών και του χρηματοοικονομικού κόστους, μετά την αναδιάρθρωση του χαρτοφυλακίου ακινήτων και την υλοποίηση του προγράμματος ανακύκλωσης κεφαλαίων.
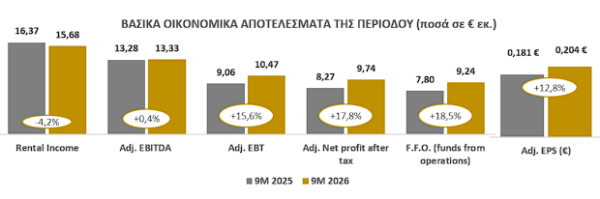
Σύμφωνα με τα οικονομικά αποτελέσματα που ανακοίνωσε η εισηγμένη, τα προσαρμοσμένα καθαρά κέρδη μετά από φόρους αυξήθηκαν κατά 17,8%, στα 9,74 εκατ. ευρώ, έναντι 8,27 εκατ. ευρώ την αντίστοιχη περίοδο του 2025. Παράλληλα, τα κεφάλαια από λειτουργικές δραστηριότητες (FFO) ενισχύθηκαν κατά 18,5%, φθάνοντας τα 9,24 εκατ. ευρώ από 7,8 εκατ. ευρώ πέρυσι.
Η βελτίωση της κερδοφορίας αποκτά ιδιαίτερη σημασία καθώς καταγράφεται σε μία περίοδο κατά την οποία τα έσοδα από μισθώματα διαμορφώθηκαν σε 15,68 εκατ. ευρώ, μειωμένα κατά 4,2% σε σχέση με τα 16,37 εκατ. ευρώ του εννεαμήνου 2025. Η υποχώρηση αποδίδεται στη μείωση του αριθμού των επενδυτικών ακινήτων, μετά την πώληση οκτώ ακινήτων κατά τη διάρκεια της προηγούμενης χρήσης.
Βελτίωση των περιθωρίων κέρδους και περιορισμός του κόστους
Καθοριστική συμβολή στην ενίσχυση των αποτελεσμάτων είχε ο περιορισμός των εξόδων. Τα άμεσα έξοδα που σχετίζονται με ακίνητα, συμπεριλαμβανομένου του ΕΝΦΙΑ, καθώς και τα λοιπά λειτουργικά έξοδα μειώθηκαν κατά 24%, στα 2,4 εκατ. ευρώ από 3,1 εκατ. ευρώ.
Ως αποτέλεσμα, τα προσαρμοσμένα κέρδη προ τόκων, φόρων και αποσβέσεων (Adjusted EBITDA) διαμορφώθηκαν σε 13,33 εκατ. ευρώ, έναντι 13,28 εκατ. ευρώ το αντίστοιχο περυσινό διάστημα, σημειώνοντας οριακή αύξηση 0,4%.
Ακόμη πιο αισθητή ήταν η βελτίωση της λειτουργικής αποδοτικότητας, με το περιθώριο Adjusted EBITDA να ενισχύεται στο 85% από 81,1%, ενώ ο δείκτης κόστους προς έσοδα περιορίστηκε στο 15% από 18,9%.
Τα προσαρμοσμένα κέρδη προ φόρων αυξήθηκαν κατά 15,6%, στα 10,47 εκατ. ευρώ από 9,06 εκατ. ευρώ, ενώ το περιθώριο προσαρμοσμένων καθαρών κερδών διευρύνθηκε στο 62,1%, έναντι 50,5% έναν χρόνο νωρίτερα.
Σε επίπεδο μετοχής, τα προσαρμοσμένα καθαρά κέρδη ανήλθαν σε 0,204 ευρώ, αυξημένα κατά 12,8%, ενώ τα FFO ανά μετοχή διαμορφώθηκαν σε 0,194 ευρώ, σημειώνοντας άνοδο 14,1%.
Στα 185,2 εκατ. ευρώ η καθαρή αξία ενεργητικού
Ενισχυμένη εμφανίζεται και η κεφαλαιακή θέση της BriQ Properties, με την καθαρή αξία ενεργητικού (NAV), που αναλογεί στους μετόχους της εταιρείας, να διαμορφώνεται στις 30 Σεπτεμβρίου 2026 σε 185,2 εκατ. ευρώ, από 173,7 εκατ. ευρώ στο τέλος του 2025, καταγράφοντας αύξηση 6,6%.
Η εσωτερική αξία ανά μετοχή αυξήθηκε κατά 4,3%, στα 3,88 ευρώ από 3,72 ευρώ, ενώ τα ταμειακά διαθέσιμα διπλασιάστηκαν, φθάνοντας τα 8,6 εκατ. ευρώ από 4,3 εκατ. ευρώ στις 31 Δεκεμβρίου 2025.
Ο συνολικός δανεισμός διαμορφώθηκε σε 106,7 εκατ. ευρώ, έναντι 101,9 εκατ. ευρώ στο τέλος της προηγούμενης χρήσης. Ωστόσο, παραμένει χαμηλότερος από τα 122,5 εκατ. ευρώ που είχαν καταγραφεί στο τέλος Σεπτεμβρίου 2025, εξέλιξη που συνέβαλε στον περιορισμό του κόστους δανεισμού.
Παράλληλα, ο δείκτης δανειακών υποχρεώσεων προς την αξία των επενδυτικών ακινήτων (LTV) υποχώρησε οριακά στο 36% από 36,2% στο τέλος του 2025, ενώ ο καθαρός δείκτης μόχλευσης (Net LTV) βελτιώθηκε στο 33,1% από 34,6%.
Θωρακισμένο από τα επιτόκια το 97,5% του δανεισμού
Ιδιαίτερη έμφαση δίνει η εταιρεία στη διαχείριση του χρηματοοικονομικού κινδύνου, καθώς το 97,5% των δανειακών της υποχρεώσεων στις 30 Σεπτεμβρίου 2026 καλύπτεται από σταθερά, προνομιακά επιτόκια.
Η προστασία αυτή επιτυγχάνεται μέσω συμφωνιών ανταλλαγής επιτοκίων (Interest Rate Swaps – IRS), συνολικού ύψους 100 εκατ. ευρώ, οι οποίες συνήφθησαν μεταξύ Οκτωβρίου 2025 και Φεβρουαρίου 2026, καθώς και μέσω δανειακών συμβάσεων ύψους 4 εκατ. ευρώ που έχουν ήδη εκταμιευθεί στο πλαίσιο του Ταμείου Ανάκαμψης και Ανθεκτικότητας (RRF).
Συνολικά, η BriQ Properties έχει συνάψει πέντε ομολογιακά δάνεια ύψους 21,5 εκατ. ευρώ μέσω του RRF, για την υλοποίηση επενδυτικών σχεδίων συνολικού προϋπολογισμού 29,2 εκατ. ευρώ. Το 50% κάθε επενδυτικού σχεδίου χρηματοδοτείται με ιδιαίτερα ευνοϊκό σταθερό επιτόκιο 0,35%.
Η συγκεκριμένη χρηματοδοτική διάρθρωση περιορίζει την έκθεση της εταιρείας στις διακυμάνσεις των επιτοκίων, ενισχύοντας την προβλεψιμότητα των χρηματοοικονομικών εξόδων της.
Προοπτική αυξημένου μερίσματος για το 2026
Με βάση τις επιδόσεις του εννεαμήνου, η διοίκηση της BriQ Properties διατηρεί θετικές εκτιμήσεις για το σύνολο της χρήσης 2026.
Ειδικότερα, προβλέπει ότι τα έσοδα από μισθώματα θα ανέλθουν στα 21 εκατ. ευρώ, ενώ τα καθαρά προς διανομή κέρδη αναμένεται να διαμορφωθούν σε υψηλότερα επίπεδα σε σχέση με το 2025.
Η εκτίμηση αυτή δημιουργεί, σύμφωνα με τη διοίκηση, τις προϋποθέσεις για τη διανομή αυξημένου μερίσματος στους μετόχους, χωρίς ωστόσο να προσδιορίζεται στην ανακοίνωση συγκεκριμένο ποσό.
Η εικόνα του εννεαμήνου αποτυπώνει τη μετάβαση της BriQ Properties σε ένα πιο αποδοτικό μοντέλο διαχείρισης του χαρτοφυλακίου της, με έμφαση στη συγκράτηση του λειτουργικού κόστους, στη βελτιστοποίηση της χρηματοδότησης και στην ενίσχυση των επαναλαμβανόμενων ταμειακών ροών.
Παρά τη μείωση των μισθωτικών εσόδων, η άνοδος των προσαρμοσμένων κερδών και των FFO, σε συνδυασμό με τη βελτίωση της καθαρής αξίας ενεργητικού, συνθέτουν μια εικόνα ενισχυμένης χρηματοοικονομικής αποδοτικότητας ενόψει της ολοκλήρωσης της χρήσης.
Σημειώνεται ότι τα αποτελέσματα του εννεαμήνου βασίζονται σε μη ελεγμένα οικονομικά στοιχεία, ενώ τα προσαρμοσμένα μεγέθη εξαιρούν, μεταξύ άλλων, κέρδη από αναπροσαρμογές της εύλογης αξίας των ακινήτων και από αποτίμηση χρηματοοικονομικών εργαλείων.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- ΣΕΛΠΕ: Μνημόνιο Συνεργασίας με το RNDU του Αζερμπαϊτζάν για ενίσχυση εμπορικών σχέσεων
- Ρουμανία: Νέα κυβέρνηση μειοψηφίας μετά από έξι μήνες πολιτικού αδιεξόδου
- Θαυμασμός Γιανάι για Πιερρακάκη: «Ένας από τους πιο ευφυείς ηγέτες στον τομέα της οικονομίας»
- BriQ Properties: Άνοδος 17,8% στα καθαρά κέρδη εννεαμήνου – Στα 185,2 εκατ. ευρώ η καθαρή αξία ενεργητικού (NAV)
- Κίνα: «Πυρετός» χρυσού με αγορές-ρεκόρ – Το σχέδιο του Πεκίνου και οι προβλέψεις για 5.500 δολάρια
- BRIQ PROPERTIES Α.Ε.Ε.Α.Π. - ΒΑΣΙΚΑ ΟΙΚΟΝΟΜΙΚΑ ΜΕΓΕΘΗ ΕΝΝΕΑΜΗΝΟΥ 2026
- Σκηνές στο Σύνταγμα στήνουν οι φοιτητές – Ξεκινά διήμερο κινητοποιήσεων (video)
- Amazon: Μπαράζ 300.000 προσλήψεων για τις γιορτές, στη σκιά των απολύσεων – Τέλος στο «πάγωμα» της τριετίας
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις