Στα 446 εκατ. ευρώ το αναπροσαρμοσμένο EBITDA, με αύξηση 18% - Ισχυρή επίδοση σε αλουμίνιο και καλώδια, ιστορικό υψηλό 3,4 δισ. ευρώ στο ανεκτέλεστο των καλωδίων
Ισχυρή αύξηση πωλήσεων και κερδοφορίας κατέγραψε η Viohalco στο α΄ εξάμηνο του 2026, με την ενίσχυση των όγκων πωλήσεων, τις υψηλότερες τιμές μετάλλων και τη βελτίωση των επιδόσεων στους περισσότερους επιχειρηματικούς κλάδους να οδηγούν τον ενοποιημένο κύκλο εργασιών πάνω από τα 4,2 δισ. ευρώ.
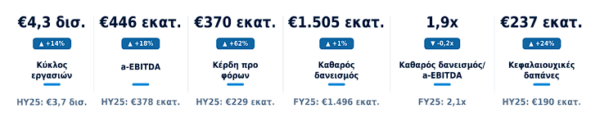
Ειδικότερα, σύμφωνα με την ανακοίνωση της εισηγμένης, οι πωλήσεις ανήλθαν σε 4,3 δισ. ευρώ, αυξημένες κατά 14% από 3,7 δισ. ευρώ στο αντίστοιχο διάστημα του 2025, ενώ το αναπροσαρμοσμένο EBITDA (a-EBITDA) ενισχύθηκε κατά 18%, στα 446 εκατ. ευρώ από 378 εκατ. ευρώ. Τα κέρδη προ φόρων αυξήθηκαν κατά 62% και διαμορφώθηκαν σε 370 εκατ. ευρώ, έναντι 229 εκατ. ευρώ ένα χρόνο νωρίτερα.
Σε επίπεδο καθαρής κερδοφορίας, τα κέρδη περιόδου ανήλθαν σε 285,8 εκατ. ευρώ, από 176,8 εκατ. ευρώ, με τα κέρδη που αναλογούν στους μετόχους της Viohalco να φθάνουν τα 218,7 εκατ. ευρώ, έναντι 134,7 εκατ. ευρώ. Τα βασικά και απομειωμένα κέρδη ανά μετοχή αυξήθηκαν στα 0,844 ευρώ από 0,520 ευρώ.
Παράλληλα, η χρηματοοικονομική εικόνα του ομίλου βελτιώθηκε περαιτέρω. Ο δείκτης μόχλευσης υποχώρησε στο 1,9x, από 2,1x στο τέλος του 2025 και 2,4x στο πρώτο εξάμηνο του περασμένου έτους. Ο καθαρός δανεισμός παρέμεινε ουσιαστικά σταθερός σε σχέση με το τέλος του 2025, στα 1,505 δισ. ευρώ, αλλά ήταν αισθητά χαμηλότερος από τα 1,708 δισ. ευρώ του Ιουνίου 2025. Την ίδια ώρα, οι κεφαλαιουχικές δαπάνες αυξήθηκαν κατά 24%, στα 237 εκατ. ευρώ.
Αλουμίνιο: Πωλήσεις 1,33 δισ. ευρώ και a-EBITDA 109 εκατ.
Ο κλάδος αλουμινίου εμφάνισε αύξηση του κύκλου εργασιών κατά 16%, στα 1,333 δισ. ευρώ, με ώθηση από τους υψηλότερους όγκους πωλήσεων και τις αυξημένες τιμές αλουμινίου στο LME. Το αναπροσαρμοσμένο EBITDA αυξήθηκε κατά 12%, στα 109 εκατ. ευρώ, με τη βελτίωση του μείγματος προϊόντων και τη μεγαλύτερη συμμετοχή των μεταφορών και της άκαμπτης συσκευασίας να λειτουργούν υποστηρικτικά.
Η ζήτηση παρέμεινε ισχυρή στις αγορές άκαμπτης συσκευασίας και μεταφορών, αντισταθμίζοντας την ασθενέστερη δραστηριότητα στην εύκαμπτη συσκευασία και στις κατασκευές. Η μονάδα στο Ηνωμένο Βασίλειο συνέχισε, παράλληλα, τη διεύρυνση της δραστηριότητάς της σε εφαρμογές ηλεκτρικών οχημάτων, συσκευασίας και κατασκευών, καθώς και της πελατειακής βάσης στις ΗΠΑ. Οι επενδύσεις του κλάδου διαμορφώθηκαν σε 43 εκατ. ευρώ.
Για το υπόλοιπο του έτους, η εταιρεία επισημαίνει ως βασικούς κινδύνους τη στενότητα στην παραγωγή αλουμινίου, την πιθανότητα αποδυνάμωσης της ζήτησης λόγω αποθεματοποίησης/απομείωσης αποθεμάτων στην αλυσίδα αξίας, καθώς και τις πιέσεις από το ενεργειακό κόστος και το ευρύτερο μακροοικονομικό περιβάλλον.
Χαλκός: Ο τζίρος αυξήθηκε 20%, πίεση στο λειτουργικό αποτέλεσμα
Στον χαλκό, ο κύκλος εργασιών αυξήθηκε κατά 20% στα 1,139 δισ. ευρώ, κυρίως λόγω της σημαντικής ανόδου της τιμής του μετάλλου. Η μέση τιμή χαλκού στο LME διαμορφώθηκε περίπου στα 11.212 ευρώ ανά τόνο, από 8.641 ευρώ στο πρώτο εξάμηνο του 2025, έχοντας φθάσει σε ιστορικό υψηλό 12.035 ευρώ ανά τόνο τον Μάιο.
Οι συνολικοί όγκοι παρέμειναν σε γενικές γραμμές σταθεροί, με βελτίωση σε λάμες και προϊόντα έλασης πλατέων και με τη στρατηγική να συνεχίζει να μετατοπίζει το μείγμα προς προϊόντα υψηλότερης προστιθέμενης αξίας. Το αναπροσαρμοσμένο EBITDA υποχώρησε κατά 5%, στα 55 εκατ. ευρώ, καθώς οι πληθωριστικές πιέσεις στο κόστος αντιστάθμισαν μέρος των θετικών επιδράσεων από το μείγμα πωλήσεων και την αξιοποίηση σκραπ. Το θετικό λογιστικό αποτέλεσμα μετάλλου, ωστόσο, αύξησε το EBITDA στα 87 εκατ. ευρώ.
Για τη συνέχεια, η Viohalco βλέπει υποστήριξη της ζήτησης από τις επενδύσεις σε ενεργειακές υποδομές, data centers και δίκτυα ηλεκτρικής ενέργειας, με τη μεταβλητότητα στις τιμές των μετάλλων και το ενεργειακό κόστος να παραμένουν βασικοί παράγοντες αβεβαιότητας.
Καλώδια: a-EBITDA +35% και ιστορικό ρεκόρ 3,4 δισ. στο ανεκτέλεστο
Ο κλάδος καλωδίων αποτέλεσε έναν από τους βασικούς πυλώνες της βελτίωσης της κερδοφορίας. Οι πωλήσεις αυξήθηκαν κατά 13% στα 824 εκατ. ευρώ, ενώ το αναπροσαρμοσμένο EBITDA ενισχύθηκε κατά 35% στα 166 εκατ. ευρώ. Το περιθώριο a-EBITDA διευρύνθηκε στο 20% από 17%, αποτέλεσμα, σύμφωνα με την εταιρεία, της πειθαρχημένης εκτέλεσης, του ευνοϊκού μείγματος έργων και της προόδου των συμβάσεων που βρίσκονται σε εκτέλεση.
Ιδιαίτερη βαρύτητα έχει το ανεκτέλεστο υπόλοιπο παραγγελιών. Η Hellenic Cables εξασφάλισε στα τέλη Ιουνίου το Τμήμα Α της συμφωνίας-πλαισίου του ΑΔΜΗΕ, ύψους 1,15 δισ. ευρώ, για τέσσερις διασυνδέσεις ελληνικών νησιών, με αποτέλεσμα το backlog του κλάδου να ανέλθει στο ιστορικό υψηλό των 3,4 δισ. ευρώ.
Οι επενδύσεις στα καλώδια έφθασαν τα 136 εκατ. ευρώ, με αιχμή το νέο εργοστάσιο χερσαίων καλωδίων στο Maryland των ΗΠΑ, τις αναβαθμίσεις δυναμικότητας σε Θήβα και Ελεώνα Βοιωτίας, τη μονάδα υποβρυχίων καλωδίων στην Κόρινθο και το εργοστάσιο του Βουκουρεστίου. Η παραγωγή που συνδέεται με τη συμφωνία-πλαίσιο του ΑΔΜΗΕ αναμένεται να ξεκινήσει στα τέλη του 2027.
Σωλήνες χάλυβα: Άνοδος όγκων και επέκταση στο Hartlepool
Στους σωλήνες χάλυβα, οι πωλήσεις αυξήθηκαν κατά 11% στα 309 εκατ. ευρώ, με τους όγκους να ενισχύονται κατά 13%. Το αναπροσαρμοσμένο EBITDA σημείωσε άνοδο 3%, στα 52 εκατ. ευρώ, με περιθώριο 17%.
Το ανεκτέλεστο υπόλοιπο παρέμεινε περίπου στα 500 εκατ. ευρώ στο τέλος Ιουνίου, εξασφαλίζοντας, σύμφωνα με την εταιρεία, υψηλά επίπεδα δραστηριότητας για τους επόμενους περίπου 15 μήνες. Σημαντική κίνηση αποτέλεσε παράλληλα η εξαγορά και επαναλειτουργία της μονάδας παραγωγής σωλήνων LSAW στο Hartlepool του Ηνωμένου Βασιλείου, η οποία διευρύνει το παραγωγικό αποτύπωμα του κλάδου σε παραδοσιακές ενεργειακές υποδομές αλλά και σε έργα δέσμευσης και αποθήκευσης διοξειδίου του άνθρακα (CCS).
Οι συνολικές επενδύσεις του κλάδου ανήλθαν σε 28 εκατ. ευρώ, εκ των οποίων 17 εκατ. ευρώ αφορούσαν το Hartlepool και 11 εκατ. ευρώ στοχευμένες επενδύσεις στη Θίσβη.
Χάλυβας: Βελτίωση κερδοφορίας παρά τη δύσκολη ευρωπαϊκή αγορά
Στον κλάδο χάλυβα, οι πωλήσεις κινήθηκαν οριακά υψηλότερα, κατά 1%, στα 559 εκατ. ευρώ, καθώς οι όγκοι παρέμειναν σταθεροί σε ένα περιβάλλον ασθενούς ζήτησης σε ορισμένες εξαγωγικές αγορές και πίεσης από εισαγωγές χαμηλού κόστους.
Η εικόνα ήταν σαφώς καλύτερη στην κερδοφορία: το αναπροσαρμοσμένο EBITDA αυξήθηκε κατά 13% στα 50 εκατ. ευρώ, ενώ τα κέρδη προ φόρων ενισχύθηκαν κατά 220% στα 20 εκατ. ευρώ, με τη Viohalco να αποδίδει την εξέλιξη στις ισχυρές επιδόσεις των ελληνικών μονάδων και στη σημαντική ανάκαμψη της Stomana Industry στη Βουλγαρία.
Η εταιρεία σημειώνει ότι οι συνθήκες στην ευρωπαϊκή αγορά παραμένουν δύσκολες, αλλά καταγράφονται ενδείξεις σταθεροποίησης. Στην εικόνα αυτή συμβάλλουν, κατά την εκτίμησή της, ο Μηχανισμός Συνοριακής Προσαρμογής Άνθρακα (CBAM) και τα νέα ευρωπαϊκά μέτρα διασφάλισης για τις εισαγωγές χάλυβα.
Ακίνητα: Διπλασιασμός εσόδων στα 47 εκατ. ευρώ
Στον τομέα ακινήτων, ο κύκλος εργασιών διπλασιάστηκε στα 47 εκατ. ευρώ, από 23 εκατ. ευρώ στο πρώτο εξάμηνο του 2025, ενώ τα κέρδη προ φόρων αυξήθηκαν στα 10 εκατ. ευρώ, από 7 εκατ. ευρώ. Το αναπροσαρμοσμένο EBITDA του τομέα ανήλθε στα 16 εκατ. ευρώ, αυξημένο κατά 41%.
Η Noval Property είχε χαρτοφυλάκιο εύλογης αξίας 707 εκατ. ευρώ, αυξημένο κατά 2% από το τέλος του 2025, ενώ τα ακαθάριστα έσοδα από μισθώματα αυξήθηκαν κατά 17%, στα 21 εκατ. ευρώ. Η συνολική εκμισθώσιμη επιφάνεια του χαρτοφυλακίου διαμορφώνεται σε περίπου 339 χιλ. τ.μ. Παράλληλα, η Ergosteel συνεισέφερε έσοδα 26 εκατ. ευρώ από κατασκευαστικές δραστηριότητες, μετά την ανάθεση και εκτέλεση νέων μεγάλων έργων.
Οι επενδύσεις και η εικόνα για το δεύτερο εξάμηνο
Το πρώτο μισό του έτους βρήκε τη Viohalco να συνδυάζει αύξηση λειτουργικής κερδοφορίας με υψηλότερο επενδυτικό πρόγραμμα. Οι κεφαλαιουχικές δαπάνες των 237 εκατ. ευρώ κατευθύνονται, μεταξύ άλλων, στην επέκταση της παραγωγικής δυναμικότητας στα καλώδια, σε προϊόντα μεγαλύτερης προστιθέμενης αξίας και στην ενίσχυση του παραγωγικού αποτυπώματος σε διεθνείς αγορές. Την ίδια στιγμή, η υποχώρηση της μόχλευσης στο 1,9x διατηρεί τη χρηματοοικονομική θέση ενισχυμένη έναντι της αντίστοιχης περυσινής περιόδου.
Μετά το τέλος της περιόδου, τον Ιούλιο, η ElvalHalcor ολοκλήρωσε αύξηση μετοχικού κεφαλαίου ύψους 250 εκατ. ευρώ, με έκδοση 59,5 εκατ. νέων μετοχών στην τιμή των 4,20 ευρώ. Μετά τη συναλλαγή, το ποσοστό συμμετοχής της Viohalco στην εταιρεία μειώθηκε από 84,78% σε 73,17%.
Αναλυτικά τα οικονομικά αποτελέσματα α΄εξαμήνου 2026 της Viohalco
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- AKTOR: Συμφωνία με τη ΔΕΠΑ Εμπορίας για το 51% ενεργειακού χαρτοφυλακίου – Επένδυση 370 εκατ. ευρώ
- Viohalco: Τζίρος 4,3 δισ. ευρώ και άλμα 62% στα κέρδη προ φόρων στο α΄ εξάμηνο
- AKTOR Α.Ε. ΣΥΜ/ΧΩΝ, ΤΕΧΝΙΚΩΝ ΚΑΙ ΕΝΕΡΓΕΙΑΚΩΝ ΕΡΓΩΝ - Ανακοίνωση σχετικά με σημαντικές επιχειρηματικές εξελίξεις
- Ευρώπη: Κέρδη κόντρα στη Fed, με ανάσα από πετρέλαιο και ομόλογα
- VIOHALCO SA/NV - Δημοσίευση της ενδιάμεσης χρηματοοικονομικής έκθεσης
- Κύμα αντιδράσεων στην Ευρώπη για τις τιμές των καυσίμων
- VIOHALCO SA/NV - Οικονομική έκθεση VIOHALCO SA/NV (2026,Εξαμηνιαία,Ενοποιημένη)
- Μητσοτάκης: Στόχος κάτω από 1,75 ευρώ το πετρέλαιο θέρμανσης – Ανοιχτό το ενδεχόμενο μείωσης του ΕΦΚ
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις