Στα 171,9 εκατ. ευρώ τα προσαρμοσμένα καθαρά κέρδη, ξεπερνώντας ήδη την επίδοση ολόκληρου του 2025 - Ανεκτέλεστο 8,5 δισ. ευρώ και ισχυρή ρευστότητα 2,2 δισ. ευρώ
Σημαντική επιτάχυνση της ανάπτυξης και ακόμη ισχυρότερη αύξηση της κερδοφορίας καταγράφει η ΓΕΚ ΤΕΡΝΑ στο 9μηνο του 2026, με τον όμιλο να κεφαλαιοποιεί τη διεύρυνση του χαρτοφυλακίου παραχωρήσεων, την υψηλή κατασκευαστική δραστηριότητα και τη σταδιακή ενίσχυση της συνεισφοράς των ενεργειακών επενδύσεων.
Τα οικονομικά αποτελέσματα που ανακοίνωσε την Τετάρτη 18 Νοεμβρίου αποτυπώνουν τη μετάβαση του ομίλου σε μια νέα φάση μεγαλύτερης λειτουργικής κερδοφορίας, με βασικό χαρακτηριστικό την αυξανόμενη συμμετοχή των υποδομών που παράγουν επαναλαμβανόμενες ταμειακές ροές.
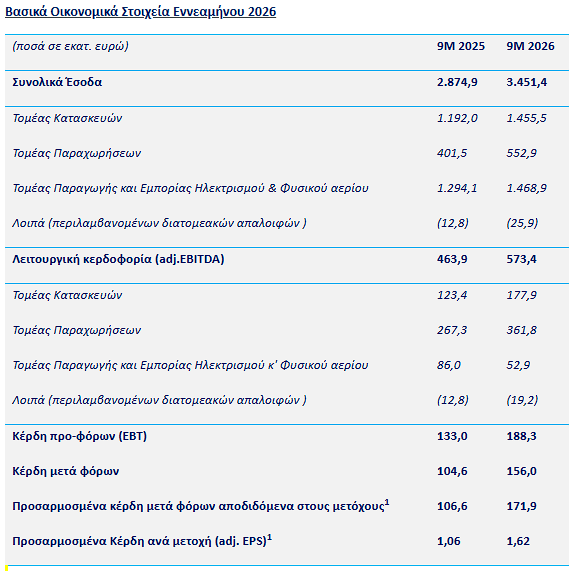
Ειδικότερα, τα ενοποιημένα έσοδα ανήλθαν σε 3,45 δισ. ευρώ, αυξημένα κατά 20,1%, έναντι 2,87 δισ. ευρώ την αντίστοιχη περίοδο του 2025. Ακόμη ισχυρότερη ήταν η επίδοση σε επίπεδο λειτουργικής κερδοφορίας, καθώς τα προσαρμοσμένα EBITDA διαμορφώθηκαν σε 573,4 εκατ. ευρώ, σημειώνοντας αύξηση 23,6% από 463,9 εκατ. ευρώ.
Η μεγαλύτερη μεταβολή καταγράφηκε στην τελική γραμμή των αποτελεσμάτων. Τα προσαρμοσμένα καθαρά κέρδη που αναλογούν στους μετόχους αυξήθηκαν κατά 61,3%, φτάνοντας τα 171,9 εκατ. ευρώ, από 106,6 εκατ. ευρώ στο εννεάμηνο του 2025. Πρόκειται για επίδοση με ιδιαίτερη σημασία, καθώς ήδη υπερβαίνει τα προσαρμοσμένα καθαρά κέρδη των 147,3 εκατ. ευρώ που είχε καταγράψει ο όμιλος στο σύνολο της προηγούμενης χρήσης.
Αντίστοιχα, τα προσαρμοσμένα κέρδη ανά μετοχή ανήλθαν σε 1,62 ευρώ, έναντι 1,06 ευρώ έναν χρόνο νωρίτερα. Τα κέρδη προ φόρων ενισχύθηκαν στα 188,3 εκατ. ευρώ από 133 εκατ. ευρώ, ενώ τα δημοσιευμένα κέρδη μετά φόρων διαμορφώθηκαν σε 156 εκατ. ευρώ, έναντι 104,6 εκατ. ευρώ.
Η ταχύτερη αύξηση του EBITDA σε σχέση με τον κύκλο εργασιών υποδηλώνει βελτίωση του λειτουργικού περιθωρίου κέρδους, το οποίο διαμορφώνεται περίπου στο 16,6%, έναντι 16,1% την αντίστοιχη περσινή περίοδο.
Επιτάχυνση στο τρίτο τρίμηνο – Υπερδιπλασιασμός της καθαρής κερδοφορίας
Ιδιαίτερο ενδιαφέρον παρουσιάζει η εικόνα του τρίτου τριμήνου, η οποία δείχνει ότι η αναπτυξιακή δυναμική του ομίλου ενισχύθηκε σημαντικά κατά το δεύτερο μισό του εννεαμήνου.
Συγκεκριμένα, τα έσοδα του τρίτου τριμήνου αυξήθηκαν κατά 47%, προσεγγίζοντας τα 1,35 δισ. ευρώ, ενώ τα προσαρμοσμένα EBITDA σημείωσαν άνοδο 48%, στα 217 εκατ. ευρώ.
Ακόμη πιο εντυπωσιακή ήταν η αύξηση των προσαρμοσμένων καθαρών κερδών, τα οποία υπερδιπλασιάστηκαν και έφτασαν τα 89 εκατ. ευρώ. Το ποσό αυτό αντιστοιχεί σε περισσότερο από το ήμισυ της συνολικής προσαρμοσμένης καθαρής κερδοφορίας του 9μηνου.
Η εξέλιξη αυτή καταδεικνύει ότι η συνεισφορά των μεγάλων επενδύσεων στις υποδομές αποκτά μεγαλύτερο βάρος στα αποτελέσματα, ενώ η κατασκευαστική δραστηριότητα εξακολουθεί να κινείται με υψηλούς ρυθμούς.
Παραχωρήσεις: Το 63% του EBITDA από τις υποδομές
Κεντρικός πυλώνας της κερδοφορίας αναδεικνύεται ο τομέας των παραχωρήσεων, ο οποίος συγκεντρώνει πλέον περίπου το 63% των συνολικών προσαρμοσμένων EBITDA του ομίλου.
Τα έσοδα από παραχωρήσεις αυξήθηκαν κατά 37,7%, στα 552,9 εκατ. ευρώ, από 401,5 εκατ. ευρώ την αντίστοιχη περσινή περίοδο. Τα προσαρμοσμένα EBITDA του τομέα ανήλθαν σε 361,8 εκατ. ευρώ, αυξημένα κατά 35,3%, επιβεβαιώνοντας τη σημασία των αυτοκινητοδρόμων για τη διαμόρφωση της συνολικής κερδοφορίας.
Η ενίσχυση αυτή συνδέεται με τη διεύρυνση του χαρτοφυλακίου, αλλά και με τη θετική πορεία της κυκλοφορίας στους βασικούς οδικούς άξονες.
Στην Αττική Οδό, οι διελεύσεις αυξήθηκαν κατά 2,5%, ενώ η λειτουργική κερδοφορία της συγκεκριμένης παραχώρησης ενισχύθηκε κατά 7,5% σε ετήσια βάση. Στην Εγνατία Οδό η κυκλοφορία αυξήθηκε κατά 1,3%, με τη συνεισφορά της στην κερδοφορία να ενισχύεται σημαντικά σε σχέση με τα πρώτα τρίμηνα, λόγω και της αυξημένης εποχικής κίνησης.
Ακόμη υψηλότεροι ήταν οι ρυθμοί αύξησης στην Ολυμπία Οδό, όπου η κυκλοφορία ενισχύθηκε κατά 8,8%, και στην Κεντρική Οδό, με άνοδο 5,6%. Αντίθετα, στη Νέα Οδό καταγράφηκε μικρή υποχώρηση της κίνησης κατά 1,3%.
Το στοιχείο που αποκτά ιδιαίτερη στρατηγική σημασία είναι ότι οι παραχωρήσεις προσφέρουν στον όμιλο μεγαλύτερη προβλεψιμότητα εσόδων σε βάθος χρόνου, διαφοροποιώντας το επιχειρηματικό του μοντέλο από εκείνο ενός αμιγώς κατασκευαστικού ομίλου.
Παράλληλα, η υψηλή λειτουργική κερδοφορία των συγκεκριμένων δραστηριοτήτων δημιουργεί τη βάση για τη χρηματοδότηση νέων επενδύσεων, σε μια περίοδο κατά την οποία η συμμετοχή ιδιωτικών κεφαλαίων στην ανάπτυξη μεγάλων υποδομών αποκτά αυξανόμενη σημασία.
Κατασκευές: Αύξηση 44,2% στο EBITDA και ανεκτέλεστο 8,5 δισ. ευρώ
Ισχυρή είναι και η εικόνα στον κατασκευαστικό τομέα, όπου η επιτάχυνση της υλοποίησης των έργων συνοδεύεται από σημαντική ενίσχυση της λειτουργικής κερδοφορίας.
Ο κύκλος εργασιών των κατασκευών διαμορφώθηκε σε 1,46 δισ. ευρώ, από 1,19 δισ. ευρώ στο εννεάμηνο του 2025, σημειώνοντας αύξηση περίπου 22,1%.
Την ίδια στιγμή, τα προσαρμοσμένα EBITDA αυξήθηκαν κατά 44,2%, στα 177,9 εκατ. ευρώ, έναντι 123,4 εκατ. ευρώ πέρυσι. Η υψηλότερη αύξηση των κερδών έναντι των εσόδων αποτυπώνει τη βελτίωση των περιθωρίων και την αποδοτικότερη εκτέλεση του χαρτοφυλακίου έργων.
Το προσαρμοσμένο περιθώριο EBITDA του κατασκευαστικού τομέα διαμορφώθηκε περίπου στο 12,2%, έναντι 10,4% την αντίστοιχη περίοδο του 2025.
Καθοριστικός παράγοντας για τη μελλοντική πορεία του τομέα παραμένει το ιδιαίτερα υψηλό ανεκτέλεστο υπόλοιπο έργων.
Στο τέλος Σεπτεμβρίου 2026, το υπογεγραμμένο ανεκτέλεστο ανήλθε σε 7,1 δισ. ευρώ, έναντι 6,6 δισ. ευρώ στο τέλος του 2025. Συνυπολογίζοντας επιπλέον έργα ύψους 1,4 δισ. ευρώ που βρίσκονται προς υπογραφή, το συνολικό χαρτοφυλάκιο φτάνει τα 8,5 δισ. ευρώ.
Ιδιαίτερη σημασία έχει η σύνθεσή του. Περίπου το 56% αφορά έργα ιδίων επενδύσεων του ομίλου και το 23% έργα ιδιωτικών επενδύσεων τρίτων, με αποτέλεσμα σχεδόν το 80% του ανεκτέλεστου να συνδέεται με ιδιωτικά επενδυτικά κεφάλαια.
Επιπλέον, το 88% των έργων βρίσκεται στην Ελλάδα.
Η διάρθρωση αυτή περιορίζει, σύμφωνα με την εικόνα που παρουσιάζει ο όμιλος, την έκθεση σε κινδύνους ανάθεσης και χρηματοδότησης, παρέχοντας υψηλότερη ορατότητα για τα επόμενα χρόνια. Παράλληλα, δημιουργεί συνέργειες μεταξύ κατασκευαστικής δραστηριότητας και ιδίων παραχωρήσεων, καθώς ο όμιλος συμμετέχει τόσο στην υλοποίηση όσο και στη μετέπειτα λειτουργία σημαντικών υποδομών.
Ενέργεια: Βελτίωση στο τρίτο τρίμηνο, παρά τη μείωση της κερδοφορίας στο 9μηνο
Πιο σύνθετη είναι η εικόνα στον τομέα παραγωγής και προμήθειας ηλεκτρικής ενέργειας και φυσικού αερίου.
Τα έσοδα του τομέα ανήλθαν σε 1,47 δισ. ευρώ, έναντι 1,29 δισ. ευρώ την αντίστοιχη περσινή περίοδο, παρουσιάζοντας αύξηση περίπου 13,5%.
Ωστόσο, τα προσαρμοσμένα EBITDA υποχώρησαν σε 52,9 εκατ. ευρώ, από 86 εκατ. ευρώ πέρυσι, μείωση περίπου 38,5%.
Η εξέλιξη αποτυπώνει τις πιέσεις που δέχθηκε η λειτουργική κερδοφορία του τομέα στο σύνολο του εννεαμήνου, παρά την αύξηση του κύκλου εργασιών.
Πάντως, η διοίκηση επισημαίνει ότι η κερδοφορία βελτιώθηκε σε σχέση με τα προηγούμενα τρίμηνα του έτους, ενώ, εφόσον ληφθεί υπόψη η συνεισφορά της νέας μονάδας ηλεκτροπαραγωγής στην Κομοτηνή, η υποκείμενη κερδοφορία του τομέα εμφανίζει ετήσια αύξηση.
Σε επίπεδο παραγωγής, η μονάδα του Ήρωνα αύξησε την ηλεκτροπαραγωγή κατά 12,6%, στις 1,36 TWh, ενώ η μονάδα της Κομοτηνής παρήγαγε 2,39 TWh.
Στην προμήθεια ηλεκτρικής ενέργειας και φυσικού αερίου, η ΗΡΩΝ διατήρησε το μερίδιο αγοράς της στο 10%, με τις συνολικές πωλήσεις ηλεκτρικής ενέργειας να διαμορφώνονται στις 3,56 TWh.
Η υποχώρηση των πωλήσεων σε σχέση με το προηγούμενο έτος αποδίδεται κυρίως στη μειωμένη κατανάλωση συγκεκριμένων βιομηχανικών πελατών.
Στο μεταξύ, οι συνθήκες στην ενεργειακή αγορά παραμένουν απαιτητικές, καθώς, σύμφωνα με τα στοιχεία που παραθέτει ο όμιλος, η μέση τιμή στη χονδρεμπορική αγορά ηλεκτρικής ενέργειας αυξήθηκε κατά 50%, σε συνέχεια της ανόδου των τιμών φυσικού αερίου.
Ρευστότητα 2,2 δισ. ευρώ και στροφή σε καθαρή ταμειακή θέση
Πέρα από την αύξηση της κερδοφορίας, ιδιαίτερο βάρος αποκτά η ενίσχυση της χρηματοοικονομικής θέσης της ΓΕΚ ΤΕΡΝΑ, η οποία επιτρέπει στον όμιλο να υποστηρίξει το επενδυτικό του πρόγραμμα και να εξετάσει νέες ευκαιρίες ανάπτυξης.
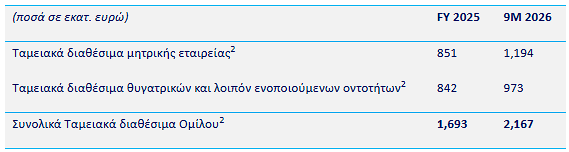
Στις 30 Σεπτεμβρίου 2026, τα συνολικά ελεύθερα ταμειακά διαθέσιμα του ομίλου ανέρχονταν σε περίπου 2,2 δισ. ευρώ, εκ των οποίων περίπου 1,2 δισ. ευρώ σε επίπεδο μητρικής εταιρείας.
Με την ενσωμάτωση, σε pro-forma βάση, των κεφαλαίων από την έκδοση του νέου ευρωομολόγου, που ολοκληρώθηκε στις 26 Οκτωβρίου 2026, η συνολική ρευστότητα προσεγγίζει τα 2,7 δισ. ευρώ.
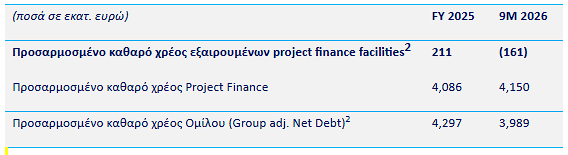
Παράλληλα, εξαιρουμένου του δανεισμού project finance, η προσαρμοσμένη καθαρή ταμειακή θέση διαμορφώθηκε σε 161 εκατ. ευρώ, έναντι προσαρμοσμένου καθαρού δανεισμού 211 εκατ. ευρώ στο τέλος Δεκεμβρίου 2025.
Πρόκειται για μεταβολή περίπου 372 εκατ. ευρώ, η οποία υποδηλώνει σημαντική ενίσχυση της χρηματοοικονομικής ευελιξίας.
Σε ενοποιημένη βάση, συμπεριλαμβανομένων των χρηματοδοτήσεων των έργων, το προσαρμοσμένο καθαρό χρέος διαμορφώθηκε σε 3,99 δισ. ευρώ, έναντι 4,30 δισ. ευρώ στο τέλος του 2025.
Το μεγαλύτερο μέρος του συγκεκριμένου χρέους αφορά μακροπρόθεσμες χρηματοδοτήσεις project finance, χωρίς αναγωγή στη μητρική εταιρεία, οι οποίες εξυπηρετούνται από τις ταμειακές ροές των αντίστοιχων έργων.
Η μέση διάρκεια αυτών των χρηματοδοτήσεων προσεγγίζει τα 20 έτη, ενώ πάνω από το 85% τους συνδέεται με τις παραχωρήσεις της Νέας Αττικής Οδού και της Νέας Εγνατίας Οδού.
Επιπλέον, το 91% του συνολικού δανεισμού φέρει σταθερό επιτόκιο ή έχει αντισταθμιστεί έναντι του επιτοκιακού κινδύνου, με το μεσοσταθμικό κόστος δανεισμού να διαμορφώνεται περίπου στο 3,8%.
Ευρωομόλογο 500 εκατ. ευρώ με προσφορές 2,3 δισ. ευρώ
Σημαντική εξέλιξη για τη χρηματοδοτική στρατηγική του ομίλου αποτέλεσε η πρώτη έκδοση ευρωομολόγου στο πλαίσιο του προγράμματος EMTN.
Η ΓΕΚ ΤΕΡΝΑ άντλησε 500 εκατ. ευρώ μέσω επταετούς ομολόγου, με κουπόνι 4,75%, το οποίο έλαβε πιστοληπτική αξιολόγηση επενδυτικής βαθμίδας από τους οίκους Moody’s και S&P, με βαθμολογίες Baa3 και BBB- αντίστοιχα.
Το ενδιαφέρον της διεθνούς επενδυτικής κοινότητας ήταν ιδιαίτερα ισχυρό, καθώς οι συνολικές προσφορές ανήλθαν σε περίπου 2,3 δισ. ευρώ, υπερκαλύπτοντας το ζητούμενο ποσό κατά 4,6 φορές.
Η επιτυχία της έκδοσης αποκτά ιδιαίτερη σημασία, καθώς διευρύνει τις πηγές χρηματοδότησης του ομίλου και ενισχύει την πρόσβασή του στις διεθνείς κεφαλαιαγορές.
Σε συνδυασμό με την πρόσφατη αύξηση μετοχικού κεφαλαίου, δημιουργεί πρόσθετα χρηματοδοτικά περιθώρια για την υλοποίηση νέων έργων και την ανάληψη μακροπρόθεσμων επενδυτικών δεσμεύσεων.
Επενδύσεις 407 εκατ. ευρώ – Στο επίκεντρο μεγάλα έργα υποδομών και η ΕΥΔΑΠ
Οι συνολικές επενδυτικές δαπάνες του ομίλου κατά το εννεάμηνο ανήλθαν σε περίπου 407 εκατ. ευρώ.
Τα κεφάλαια κατευθύνθηκαν, μεταξύ άλλων, σε έργα που βρίσκονται υπό υλοποίηση, όπως η Εγνατία Οδός, ο Βόρειος Οδικός Άξονας Κρήτης (ΒΟΑΚ), το ολοκληρωμένο τουριστικό συγκρότημα IRC και το έργο του Νέστου.
Στις επενδύσεις περιλαμβάνεται και η εξαγορά ποσοστού 12,8% του μετοχικού κεφαλαίου της ΕΥΔΑΠ, κίνηση που εντάσσεται στον ευρύτερο στρατηγικό σχεδιασμό του ομίλου.
Η συγκεκριμένη συμμετοχή διευρύνει την επενδυτική παρουσία της ΓΕΚ ΤΕΡΝΑ στον τομέα των υποδομών, προσθέτοντας έκθεση και στον κλάδο των υδάτινων πόρων.
Η δυνατότητα χρηματοδότησης τέτοιων επενδύσεων, σε συνδυασμό με το υψηλό ανεκτέλεστο των κατασκευών και τις μακροχρόνιες παραχωρήσεις, αποτελεί βασικό παράγοντα για τη διατήρηση της αναπτυξιακής δυναμικής τα επόμενα χρόνια.
Το επόμενο στοίχημα: Μετατροπή των επενδύσεων σε διατηρήσιμη κερδοφορία
Η συνολική εικόνα του εννεαμήνου δείχνει ότι η ΓΕΚ ΤΕΡΝΑ ενισχύει σταδιακά τα χαρακτηριστικά ενός ολοκληρωμένου ομίλου υποδομών, στον οποίο η κατασκευαστική δραστηριότητα λειτουργεί συμπληρωματικά προς ένα διευρυνόμενο χαρτοφυλάκιο μακροχρόνιων παραχωρήσεων.
Οι τελευταίες αποτελούν πλέον την κυριότερη πηγή λειτουργικής κερδοφορίας, ενώ το υψηλό ανεκτέλεστο προσφέρει ορατότητα για σημαντικό κατασκευαστικό αντικείμενο τα επόμενα χρόνια.
Την ίδια στιγμή, η αυξημένη ρευστότητα και η ενίσχυση της κεφαλαιακής βάσης δημιουργούν προϋποθέσεις για νέες επενδύσεις, σε μια αγορά όπου οι ανάγκες χρηματοδότησης και αναβάθμισης υποδομών παραμένουν μεγάλες.
Με προσαρμοσμένα καθαρά κέρδη που ήδη υπερβαίνουν την επίδοση ολόκληρου του 2025, η ΓΕΚ ΤΕΡΝΑ εισέρχεται στο τελευταίο τρίμηνο της χρονιάς έχοντας δημιουργήσει μια σημαντικά υψηλότερη βάση κερδοφορίας.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Υπερψηφίστηκε η πρόταση για εξεταστική επιτροπή για κόκκινα, δάνεια, funds, servicers και τράπεζες
- Quest: Τζίρος 1,13 δισ. και αύξηση κερδών στο 9μηνο – Τα σχέδια για Uni Systems και ACS
- ΓΕΚ ΤΕΡΝΑ: Άλμα 61,3% στα καθαρά κέρδη το 9μηνο – Στα 3,45 δισ. ευρώ ο τζίρος, «μηχανή» κερδοφορίας οι παραχωρήσεις
- Alpha Trust Ανδρομέδα: Στα 4,64 εκατ. ευρώ τα κέρδη 9μηνου – Απόδοση 12,54% για το χαρτοφυλάκιο
- DOTSOFT Α.Ε. - DOTSOFT Α.Ε. – Αύξηση μετοχικού κεφαλαίου μέσω κεφαλαιοποίησης κερδών, αύξηση ονομαστικής αξίας και έκδοση δωρεάν μετοχών
- Παγκόσμιος συναγερμός για κρίσιμο κενό ασφαλείας στη Java – Φόβοι για κυβερνοεπιθέσεις σε κρίσιμες υποδομές
- ALPHA TRUST - ΑΝΔΡΟΜΕΔΑ Α.Ε.Ε.Χ. - Ανακοίνωση αποτελεσμάτων γ’ τριμήνου 2026
- ΤΡΑΠΕΖΑ EUROBANK ΑΕ - Έκτακτη Γενική Συνέλευση των Μετόχων 09.12.2026
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις