Στο 1,2% η άνοδος του τζίρου, με την προσαρμοσμένη λειτουργική κερδοφορία να διατηρείται σε υψηλά επίπεδα - Αύξηση του καθαρού δανεισμού στα 12 εκατ. ευρώ
Αύξηση πωλήσεων, αλλά και οριακή υποχώρηση της λειτουργικής κερδοφορίας κατέγραψε ο Όμιλος Σαράντη κατά το εννεάμηνο του 2026, σε ένα περιβάλλον που εξακολουθεί να χαρακτηρίζεται από γεωπολιτική αβεβαιότητα, αυξημένες πιέσεις στο κόστος και προκλήσεις σε επιμέρους αγορές δραστηριοποίησής του.
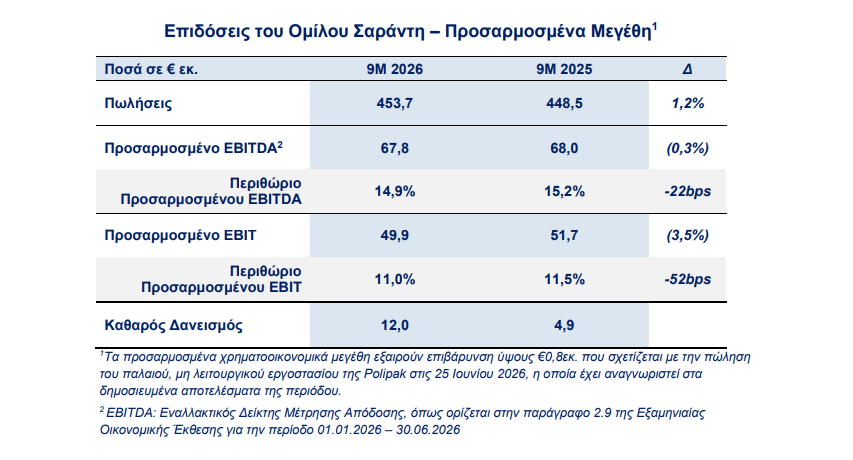
Σύμφωνα με τα οικονομικά αποτελέσματα που ανακοίνωσε ο Όμιλος, οι πωλήσεις διαμορφώθηκαν στα 453,7 εκατ. ευρώ, έναντι 448,5 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, παρουσιάζοντας αύξηση 1,2%. Η θετική πορεία του κύκλου εργασιών αποδίδεται κυρίως στην πειθαρχημένη διαχείριση του χαρτοφυλακίου προϊόντων, στην εστίαση σε κατηγορίες προτεραιότητας και στην ενίσχυση του μείγματος πωλήσεων.
Την ίδια στιγμή, το προσαρμοσμένο EBITDA διαμορφώθηκε στα 67,8 εκατ. ευρώ, έναντι 68 εκατ. ευρώ το εννεάμηνο του 2025, καταγράφοντας οριακή μείωση 0,3%. Το αντίστοιχο περιθώριο υποχώρησε στο 14,9%, από 15,2% ένα χρόνο νωρίτερα.
Μεγαλύτερη ήταν η υποχώρηση σε επίπεδο προσαρμοσμένου EBIT, το οποίο ανήλθε σε 49,9 εκατ. ευρώ, έναντι 51,7 εκατ. ευρώ την προηγούμενη χρονιά, σημειώνοντας μείωση 3,5%. Το περιθώριο EBIT διαμορφώθηκε στο 11%, από 11,5% το εννεάμηνο του 2025.
Σημειώνεται ότι τα προσαρμοσμένα αποτελέσματα εξαιρούν επιβάρυνση ύψους 0,8 εκατ. ευρώ, η οποία συνδέεται με την πώληση του παλαιού, μη λειτουργικού εργοστασίου της Polipak, στις 25 Ιουνίου 2026.
Στα 12 εκατ. ευρώ ο καθαρός δανεισμός – Ενίσχυση των χρηματοδοτικών γραμμών
Σε ό,τι αφορά τη χρηματοοικονομική θέση του Ομίλου, ο καθαρός δανεισμός διαμορφώθηκε στα 12 εκατ. ευρώ στις 30 Σεπτεμβρίου 2026, έναντι 4,9 εκατ. ευρώ στο τέλος Σεπτεμβρίου του 2025.
Παρά την αύξηση αυτή, η διοίκηση επισημαίνει ότι ο Όμιλος διατηρεί υγιή ισολογισμό και ισχυρή χρηματοοικονομική θέση, που του επιτρέπουν να στηρίξει τις αναπτυξιακές του προτεραιότητες.
Είναι χαρακτηριστικό ότι στις 30 Σεπτεμβρίου 2026 οι δεσμευμένες γραμμές χρηματοδότησης ανέρχονταν σε 120 εκατ. ευρώ, ενώ έως τις 10 Νοεμβρίου είχαν αυξηθεί στα 200 εκατ. ευρώ, δημιουργώντας πρόσθετα περιθώρια χρηματοδότησης μελλοντικών επενδυτικών και αναπτυξιακών κινήσεων.
Οι νέες προβλέψεις για το 2026
Με βάση τις επικαιροποιημένες εκτιμήσεις της διοίκησης, ο Όμιλος Σαράντη αναμένει ότι οι πωλήσεις για το σύνολο του 2026 θα διαμορφωθούν στα 610 εκατ. ευρώ, παρουσιάζοντας αύξηση 1,7% σε σύγκριση με το 2025.
Παράλληλα, το προσαρμοσμένο EBITDA προβλέπεται να ανέλθει στα 91 εκατ. ευρώ, αυξημένο κατά 2,2%, ενώ το προσαρμοσμένο EBIT εκτιμάται ότι θα διαμορφωθεί στα 67 εκατ. ευρώ, παραμένοντας σταθερό σε ετήσια βάση.
Οι προβλέψεις αυτές ενσωματώνουν τις συνεχιζόμενες γεωπολιτικές προκλήσεις και τις επιπτώσεις τους στο κόστος πρώτων υλών, ενέργειας και μεταφορών.
Ιδιαίτερη αναφορά γίνεται στις αγορές της Ρουμανίας και της Ουκρανίας, όπου οι λειτουργικές και πολιτικές πιέσεις εξακολουθούν να επηρεάζουν τις επιδόσεις του Ομίλου.
Επενδύσεις, Carroten και ψηφιακός μετασχηματισμός
Παρά το απαιτητικό περιβάλλον, η διοίκηση συνεχίζει να δίνει έμφαση στην ανάπτυξη των στρατηγικών σημάτων του Ομίλου και στη βελτίωση της λειτουργικής αποδοτικότητας.
Στο πλαίσιο αυτό, προχωρά η επέκταση του Carroten σε επιλεγμένες διεθνείς αγορές, ενώ συνεχίζεται η εφαρμογή του συστήματος SAP S/4HANA, που αποτελεί μέρος του ψηφιακού μετασχηματισμού της εταιρείας.
Παράλληλα, υλοποιούνται στοχευμένες επενδύσεις στην παραγωγή, στον αυτοματισμό και στις δυνατότητες ανακύκλωσης, με στόχο την ενίσχυση της ανταγωνιστικότητας και τη βελτιστοποίηση του λειτουργικού κόστους.
Γιάννης Μπούρας: Προτεραιότητα η κερδοφόρα ανάπτυξη
Σχολιάζοντας τα αποτελέσματα, ο διευθύνων σύμβουλος του Ομίλου Σαράντη, Γιάννης Μπούρας, υπογράμμισε ότι η εταιρεία συνέχισε να υλοποιεί τις στρατηγικές της προτεραιότητες κατά τους πρώτους εννέα μήνες του 2026, παρά τις δυσκολίες του οικονομικού περιβάλλοντος.
Όπως ανέφερε, η εστίαση στις κατηγορίες προτεραιότητας και στα ισχυρά εμπορικά σήματα του Ομίλου, σε συνδυασμό με τη στρατηγική διαχείριση του χαρτοφυλακίου, συνέβαλαν στην αύξηση των πωλήσεων και στη βελτίωση του μείγματος εσόδων.
Παράλληλα, η λειτουργική αποτελεσματικότητα και η πειθαρχημένη διαχείριση του κόστους επέτρεψαν τη διατήρηση υγιών επιπέδων κερδοφορίας, παρά τις διαταραχές στην εφοδιαστική αλυσίδα και τις επιπτώσεις της σύγκρουσης στη Μέση Ανατολή.
Αναφερόμενος στις προοπτικές, ο κ. Μπούρας τόνισε ότι οι βασικές προτεραιότητες παραμένουν η πειθαρχημένη υλοποίηση της στρατηγικής, η κερδοφόρα ανάπτυξη και η δημιουργία μακροπρόθεσμης αξίας.
Ο Όμιλος εκτιμά ότι η ισχυρή ρευστότητα, η χρηματοοικονομική του θέση και η συνέχιση των επενδύσεων δημιουργούν τις προϋποθέσεις για την αξιοποίηση νέων ευκαιριών, παρά τις αβεβαιότητες που εξακολουθούν να χαρακτηρίζουν τις διεθνείς αγορές.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Ομιλος Σαράντη: Αύξηση πωλήσεων στα 453,7 εκατ. ευρώ το εννεάμηνο
- Ξεκινά η υποβολή αιτήσεων στο myΘέρμανση για το επίδομα της περιόδου 2026-2027
- Aλεξάνδρα Βολτέα: Customer Experience Manager στην Τράπεζα Πειραιώς
- Ενώπιον του ανακριτή οι συλληφθέντες για τη μεγάλη απάτη στη Θεσσαλονίκη
- Υποχώρηση στις τιμές του χρυσού λόγω ρευστοποιήσεων
- Κολιός: Μονάδα για αύξηση παραγωγής γιαουρτιού, επένδυση έως και 85 εκατ. ευρώ
- Σταθερό το δολάριο μετά από ένα ταραγμένο εξαήμερο
- Ανοδος στις ασιατικές αγορές εν αναμονή των στοιχείων για τον πληθωρισμό στις ΗΠΑ
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις