Στο 21,23% το m;eso Συνολικό Ετήσιο Πραγματικό Επιτόκιο στις πιστωτικές κάρτες, μεγάλες αποκλίσεις ανά προϊόν και κανάλι χρηματοδότησης - Τι αποκαλύπτουν τα πρώτα στοιχεία για το γ΄ τρίμηνο του 2026
Μεγάλες αποκλίσεις στο πραγματικό κόστος δανεισμού των νοικοκυριών, με επιβαρύνσεις που σε ορισμένες κατηγορίες καταναλωτικής πίστης αγγίζουν το 30%, αποκαλύπτουν τα πρώτα στοιχεία για το μέσο Συνολικό Ετήσιο Πραγματικό Επιτόκιο (ΣΕΠΕ), που δημοσιοποίησε σήμερα, 19 Νοεμβρίου 2026, η Τράπεζα της Ελλάδος.
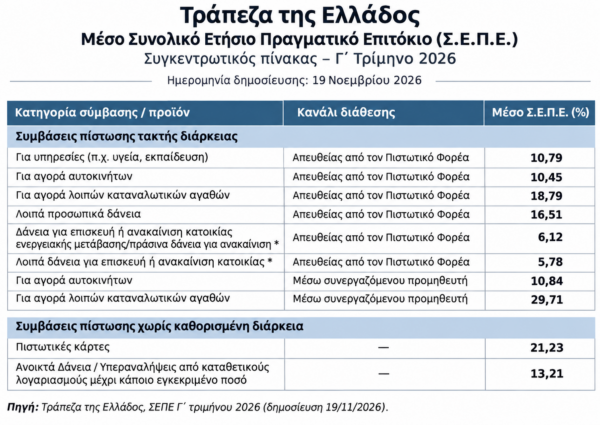
Η καταγραφή, που αφορά το γ΄ τρίμηνο του 2026, δείχνει ότι το μέσο ΣΕΠΕ κυμαίνεται από 5,78% στα λοιπά δάνεια επισκευής ή ανακαίνισης κατοικίας έως 29,71% στις πιστώσεις για αγορά καταναλωτικών αγαθών μέσω συνεργαζόμενων προμηθευτών, αναδεικνύοντας σημαντικές διαφοροποιήσεις ανάλογα με το προϊόν και το κανάλι χρηματοδότησης.
Το υψηλότερο μέσο ΣΕΠΕ, 29,71%, καταγράφεται στις πιστώσεις για αγορά λοιπών καταναλωτικών αγαθών μέσω συνεργαζόμενου προμηθευτή, έναντι 18,79% όταν η χρηματοδότηση παρέχεται απευθείας από τον πιστωτικό φορέα. Η διαφορά των 10,92 ποσοστιαίων μονάδων είναι εντυπωσιακή, χωρίς ωστόσο να σημαίνει ότι το ίδιο δάνειο κοστίζει υποχρεωτικά περισσότερο μέσω καταστήματος, καθώς μπορεί να διαφέρουν τα ποσά, οι διάρκειες και τα χαρακτηριστικά των δανειοληπτών.
Πιστωτικές κάρτες στο 21,23% – Προσωπικά δάνεια στο 16,51%
Υψηλό παραμένει το πραγματικό κόστος των πιστωτικών καρτών, με μέσο ΣΕΠΕ 21,23%, ιδιαίτερα σημαντικό για όσους μεταφέρουν ανεξόφλητα υπόλοιπα. Στα λοιπά προσωπικά δάνεια το αντίστοιχο ποσοστό διαμορφώνεται σε 16,51%, στα ανοικτά δάνεια και τις υπεραναλήψεις σε 13,21%, ενώ στις πιστώσεις για υπηρεσίες, όπως υγεία και εκπαίδευση, περιορίζεται σε 10,79%.
Αυτοκίνητα και ανακαινίσεις: Πού καταγράφονται οι χαμηλότερες επιβαρύνσεις
Μικρή είναι η απόκλιση στη χρηματοδότηση αγοράς αυτοκινήτου, με μέσο ΣΕΠΕ 10,45% για απευθείας χορήγηση από πιστωτικό φορέα και 10,84% μέσω συνεργαζόμενου προμηθευτή.
Τα χαμηλότερα ποσοστά εμφανίζονται στα δάνεια επισκευής ή ανακαίνισης κατοικίας, με 5,78% για τα λοιπά σχετικά δάνεια και 6,12% για δάνεια ενεργειακής μετάβασης και πράσινης ανακαίνισης. Οι διαφοροποιήσεις ενδέχεται να αντανακλούν διαφορετικούς όρους χρηματοδότησης, εξασφαλίσεις και χαρακτηριστικά πιστωτικού κινδύνου.
Τι δείχνει το ΣΕΠΕ και πώς διαβάζονται τα στοιχεία
Το ΣΕΠΕ αποτυπώνει το συνολικό ετήσιο πραγματικό κόστος μιας πίστωσης, συνυπολογίζοντας, πέρα από τους τόκους, τις επιβαρύνσεις που προβλέπει το εφαρμοστέο πλαίσιο. Αποτελεί έτσι πληρέστερο μέτρο σύγκρισης από το ονομαστικό επιτόκιο.
Τα δημοσιευμένα ποσοστά είναι μέσοι όροι συμβάσεων που συνήφθησαν στο γ΄ τρίμηνο του 2026 και όχι τρέχουσες προσφορές τραπεζών. Επίσης, οι αποκλίσεις μεταξύ κατηγοριών δεν αποδεικνύουν από μόνες τους υπερτιμολόγηση, καθώς επηρεάζονται από το ποσό, τη διάρκεια, τις εξασφαλίσεις και το προφίλ του δανειολήπτη.
Για τους καταναλωτές, το βασικό συμπέρασμα είναι ότι η μηνιαία δόση και το ονομαστικό επιτόκιο δεν αρκούν για την αξιολόγηση ενός δανείου. Η σύγκριση του ΣΕΠΕ, του συνολικού πληρωτέου ποσού και των συμβατικών όρων είναι καθοριστική, ιδιαίτερα σε μια αγορά με τόσο μεγάλες διαφοροποιήσεις στο κόστος χρηματοδότησης.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Ολλανδία: Κλήθηκε ο Ρώσος πρέσβης μετά το πλήγμα κοντά στην ολλανδική πρεσβεία στο Κίεβο
- Τηλεφώνημα Τραμπ στους Ευρωπαίους ηγέτες για την Ουκρανία: «Πρέπει να σταματήσει η σπατάλη χρημάτων»
- ΤτΕ: «Φωτιά» τα καταναλωτικά δάνεια – Έως 29,71% το πραγματικό κόστος δανεισμού
- Ριάντ: Οι Χούθι έπληξαν τον πύργο PIF, έδρα του κρατικού επενδυτικού ταμείου της Σαουδικής Αραβίας
- ΔΗΜΟΣΙΑ ΕΠΙΧΕΙΡΗΣΗ ΗΛΕΚΤΡΙΣΜΟΥ ΑΕ - Ανακοίνωση – Ρυθμιζόμενη πληροφορία
- ΕΚΤ: Ανθεκτικές οι 108 ευρωπαϊκές τράπεζες, αλλά «κόκκινος συναγερμός» για κυβερνοεπιθέσεις και πιστωτικούς κινδύνους
- ΗΠΑ: Εντός της εβδομάδας οι ανακοινώσεις για το τεχνικό μπλακάουτ που καθήλωσε χιλιάδες πτήσεις
- Οι 12 ελληνικές επιχειρήσεις και φορείς που «παίρνουν θέση» για την ανοικοδόμηση της Ουκρανίας
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις