Το πακέτο μέτρων των 54 δισ. ευρώ, ο ρόλος της Μαρίν Λεπέν και η σύγκριση με την Ελλάδα στο συνταξιοδοτικό
Αντιμέτωπη με έναν ιδιαίτερα δύσκολο συνδυασμό αυξανόμενου δημόσιου χρέους, επίμονων δημοσιονομικών ελλειμμάτων, χαμηλής οικονομικής ανάπτυξης και έντονης πολιτικής αβεβαιότητας βρίσκεται η Γαλλία, με τις προεδρικές εκλογές της άνοιξης του 2027 να περιπλέκουν ακόμη περισσότερο τις προσπάθειες εξυγίανσης των δημόσιων οικονομικών της.
Όπως επισημαίνει η Economic Analysis & Research της Eurobank, σε μελέτη με τίτλο «France: Presidential Elections Increase Difficulty of Fiscal Cleanup», την οποία υπογράφουν οι οικονομολόγοι Marcus Bensasson και Παρασκευή Πετροπούλου, η δημοσιονομική επιδείνωση της δεύτερης μεγαλύτερης οικονομίας της Ευρωζώνης δεν αποτελεί απλώς αποτέλεσμα της πρόσφατης οικονομικής επιβράδυνσης. Αντανακλά βαθύτερες, διαχρονικές αδυναμίες ενός οικονομικού μοντέλου που χαρακτηρίζεται από ιδιαίτερα υψηλές δημόσιες δαπάνες, περιορισμένο αναπτυξιακό δυναμικό και ήδη αυξημένη φορολογική επιβάρυνση.
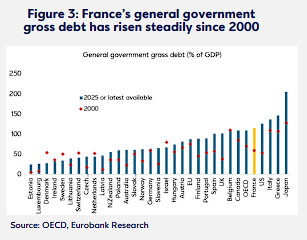
Η εικόνα αποτυπώνεται στις εκτιμήσεις για το δημόσιο χρέος, το οποίο προβλέπεται να αυξηθεί από το 115,7% του ΑΕΠ το 2025 στο 119,3% το 2026 και στο 121,7% το 2027, υπερδιπλάσιο του επιπέδου στο οποίο βρισκόταν το 2000.
Ακόμη και εάν εφαρμοστούν πλήρως τα μέτρα δημοσιονομικής προσαρμογής που σχεδιάζει η γαλλική κυβέρνηση, η δυναμική του χρέους δεν αναμένεται να σταθεροποιηθεί, γεγονός που αναδεικνύει το μέγεθος της πρόκλησης.
Πακέτο 54 δισ. ευρώ για τη μείωση του ελλείμματος
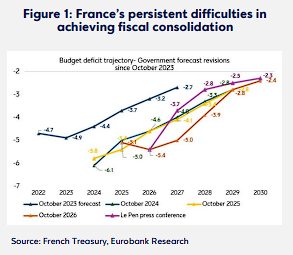
Σύμφωνα με την ανάλυση της Eurobank, το προσχέδιο προϋπολογισμού του 2027, που παρουσίασε η κυβέρνηση του πρωθυπουργού Σεμπαστιάν Λεκορνί, προβλέπει περιορισμό του δημοσιονομικού ελλείμματος στο 5% του ΑΕΠ το 2027, από 5,4% το 2026.
Ο στόχος αυτός είχε αρχικά τεθεί για το 2026, αλλά μετατέθηκε κατά ένα έτος, αντανακλώντας τις δυσκολίες δημοσιονομικής προσαρμογής. Είναι χαρακτηριστικό ότι τον Οκτώβριο του 2023 οι κυβερνητικές προβλέψεις τοποθετούσαν το έλλειμμα του 2027 μόλις στο 2,7% του ΑΕΠ.
Για την επίτευξη του νέου στόχου έχει σχεδιαστεί πακέτο δημοσιονομικής προσαρμογής περίπου 54 δισ. ευρώ, ή 1,7% του ΑΕΠ, εκ των οποίων τα 43 δισ. ευρώ αφορούν νέα μέτρα και τα υπόλοιπα 11 δισ. ευρώ παρεμβάσεις που έχουν ήδη υιοθετηθεί.
Από τα νέα μέτρα, περίπου 26 δισ. ευρώ προέρχονται από περιορισμό δαπανών και 17 δισ. ευρώ από πρόσθετα έσοδα. Στο επίκεντρο βρίσκονται το πάγωμα της μισθολογικής κλίμακας των δημοσίων υπαλλήλων, οι παρεμβάσεις σε κοινωνικές παροχές, οι περιορισμοί στην αναπροσαρμογή υψηλότερων συντάξεων, η συγκράτηση των δαπανών υγείας και ο περιορισμός των δαπανών της τοπικής αυτοδιοίκησης.
Στο σκέλος των εσόδων προβλέπονται στοχευμένες φορολογικές παρεμβάσεις, αλλαγές σε φορολογικές απαλλαγές και ενίσχυση της καταπολέμησης της φοροδιαφυγής.
Ωστόσο, η Eurobank επισημαίνει ότι τα 54 δισ. ευρώ υπολογίζονται σε σχέση με ένα σενάριο μη λήψης νέων μέτρων, στο οποίο το έλλειμμα θα μπορούσε να επιδεινωθεί στο 6,5% του ΑΕΠ το 2027.
Εκλογές, Λεπέν και πολιτική αβεβαιότητα
Καθοριστική παράμετρος για την υλοποίηση της δημοσιονομικής στρατηγικής αποτελεί το πολιτικό περιβάλλον.
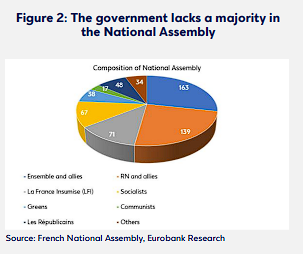
Οι προεδρικές εκλογές της 18ης Απριλίου και της 2ας Μαΐου 2027 διεξάγονται σε συνθήκες έντονου πολιτικού κατακερματισμού, με την κυβέρνηση να μη διαθέτει απόλυτη πλειοψηφία στην Εθνοσυνέλευση και να εξαρτάται από τη στάση των κομμάτων της αντιπολίτευσης.
Η μελέτη αναφέρει ότι οι δημοσκοπήσεις τοποθετούν τη Μαρίν Λεπέν στην πρώτη θέση των προτιμήσεων για τον πρώτο γύρο, με ποσοστά κοντά στο ένα τρίτο των εκλογέων, ενώ η ταυτότητα του πιθανού αντιπάλου της στον δεύτερο γύρο παραμένει αβέβαιη.
Το ενδεχόμενο αλλαγής πολιτικής ηγεσίας δημιουργεί πρόσθετη αβεβαιότητα για την κατεύθυνση της δημοσιονομικής πολιτικής.
Ο Εθνικός Συναγερμός της Λεπέν έχει παρουσιάσει εναλλακτικό οικονομικό πρόγραμμα, το οποίο προβλέπει ακόμη μεγαλύτερη μείωση του ελλείμματος, στο 3,7% του ΑΕΠ το 2027, σε συνδυασμό με σημαντικές μειώσεις φόρων και αυξήσεις ορισμένων δαπανών.
Η Eurobank εκτιμά, ωστόσο, ότι η εφαρμογή αυτού του προγράμματος θα αντιμετώπιζε σοβαρές δυσκολίες, εξαιτίας του περιορισμένου χρόνου μετά τις εκλογές, των απαιτούμενων διοικητικών αλλαγών, των ευρωπαϊκών περιορισμών και των αισιόδοξων υποθέσεων για την οικονομική ανάπτυξη.
Παράλληλα, οι Σοσιαλιστές προκρίνουν υψηλότερη φορολόγηση των εύπορων νοικοκυριών και των μεγάλων επιχειρήσεων, ενώ άλλες δυνάμεις της Αριστεράς υποστηρίζουν περισσότερο επεκτατικές δημοσιονομικές πολιτικές.
Η απουσία πολιτικής συναίνεσης δημιουργεί τον κίνδυνο το τελικό δημοσιονομικό πακέτο να αποδυναμωθεί μέσω συμβιβασμών ή να αναθεωρηθεί μετά τις προεδρικές εκλογές.
Οι αγορές ανησυχούν – Αυξάνεται το κόστος δανεισμού
Η πολιτική αβεβαιότητα έχει ήδη επιβαρύνει την εικόνα των γαλλικών κρατικών ομολόγων.
Όπως σημειώνει η Eurobank, η διαφορά αποδόσεων μεταξύ των δεκαετών ομολόγων της Γαλλίας και της Γερμανίας έχει διευρυνθεί σε επίπεδα που είχαν παρατηρηθεί κατά την κρίση δημόσιου χρέους της Ευρωζώνης τη δεκαετία του 2010.
Η άνοδος των αποδόσεων ενισχύει το κόστος εξυπηρέτησης του χρέους, με τις σχετικές δαπάνες να προβλέπεται ότι θα αυξηθούν από 79 δισ. ευρώ το 2026 σε 91 δισ. ευρώ το 2027.
Μάλιστα, ενώ ο προϋπολογισμός βασίζεται σε μέση απόδοση δεκαετών ομολόγων περίπου 4,3% για το 2027, οι πρόσφατες αποδόσεις άνω του 5% δημιουργούν πρόσθετους κινδύνους.
Σύμφωνα με τους υπολογισμούς της μελέτης, μια αύξηση του κόστους δανεισμού κατά 70 μονάδες βάσης, εφόσον εφαρμοζόταν στις προβλεπόμενες εκδόσεις μεσομακροπρόθεσμων ομολόγων ύψους 340 δισ. ευρώ, θα μπορούσε να συνεπάγεται πρόσθετο ετησιοποιημένο κόστος περίπου 2,4 δισ. ευρώ.
Η σχετικά μεγάλη μέση διάρκεια του γαλλικού χρέους, περίπου 8,4 έτη, περιορίζει τη βραχυπρόθεσμη επίπτωση. Ωστόσο, η παρατεταμένη διατήρηση υψηλών επιτοκίων θα μπορούσε να δυσχεράνει περαιτέρω τη δημοσιονομική προσαρμογή.
Η ανάλυση εξετάζει και τον δυνητικό ρόλο της Ευρωπαϊκής Κεντρικής Τράπεζας, υπογραμμίζοντας ότι η ενεργοποίηση του εργαλείου προστασίας της μετάδοσης της νομισματικής πολιτικής (TPI) υπόκειται σε προϋποθέσεις, μεταξύ των οποίων η δημοσιονομική βιωσιμότητα και η συμμόρφωση με το ευρωπαϊκό δημοσιονομικό πλαίσιο. Κατά συνέπεια, ενδεχόμενες πιέσεις στις αγορές δεν συνεπάγονται αυτόματη παρέμβαση της ΕΚΤ.
Ασθενική ανάπτυξη και διαρθρωτικά προβλήματα
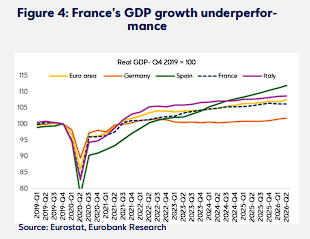
Η δημοσιονομική εξυγίανση δυσχεραίνεται και από την περιορισμένη αναπτυξιακή δυναμική της γαλλικής οικονομίας.
Ο ρυθμός αύξησης του ΑΕΠ επιβραδύνθηκε από 1,5% το 2024 σε 0,8% το 2025, ενώ η κυβέρνηση προβλέπει περαιτέρω υποχώρηση στο 0,5% το 2026 και ανάκαμψη στο 1% το 2027.
Το Διεθνές Νομισματικό Ταμείο εμφανίζεται πιο επιφυλακτικό, εκτιμώντας ανάπτυξη μόλις 0,4% για το 2026 και 0,7% για το 2027.
Πέρα από τις συγκυριακές πιέσεις, η Eurobank εντοπίζει σημαντικές διαρθρωτικές αδυναμίες στην παραγωγικότητα, στις επενδύσεις, στην αξιοποίηση του εργατικού δυναμικού και στη διάχυση της καινοτομίας.
Ενδεικτικό είναι ότι, ενώ η παραγωγικότητα της εργασίας στη Γαλλία υπερέβαινε το 130% του μέσου όρου της ΕΕ στις αρχές της δεκαετίας του 2000, το σχετικό ποσοστό είχε περιοριστεί στο 112,7% το 2025.
Η χαμηλή δυνητική ανάπτυξη, την οποία το ΔΝΤ τοποθετεί περίπου στο 1%, περιορίζει τη δυνατότητα αύξησης των φορολογικών εσόδων και καθιστά δυσκολότερη τη σταθεροποίηση του χρέους.
Δημόσιες δαπάνες στο 57,2% του ΑΕΠ – Η υψηλότερη φορολογική επιβάρυνση στην Ευρωζώνη
Το βασικότερο διαρθρωτικό πρόβλημα της Γαλλίας, σύμφωνα με την ανάλυση, είναι το υψηλό επίπεδο δημόσιων δαπανών.
Το 2025 διαμορφώθηκαν στο 57,2% του ΑΕΠ, το δεύτερο υψηλότερο ποσοστό στην Ευρωζώνη μετά τη Φινλανδία και αισθητά πάνω από τον μέσο όρο της Ευρωζώνης, που ανέρχεται στο 48,7%.
Ιδιαίτερα σημαντική είναι η συμβολή του κοινωνικού κράτους. Οι δαπάνες για κοινωνική προστασία και υγεία αντιπροσώπευαν το 32,6% του ΑΕΠ το 2024, έναντι 27,4% στην Ευρωζώνη.
Ταυτόχρονα, η Γαλλία έχει εξαντλήσει μεγάλο μέρος των περιθωρίων αύξησης των φορολογικών εσόδων.
Το 2025, η φορολογική επιβάρυνση ανήλθε στο 45,2% του ΑΕΠ, έναντι 40,6% στην Ευρωζώνη, καταλαμβάνοντας την υψηλότερη θέση μεταξύ των χωρών της νομισματικής ένωσης.
Η Eurobank επισημαίνει ότι η περαιτέρω αύξηση των φόρων ενέχει τον κίνδυνο επιβάρυνσης της ανταγωνιστικότητας, των επενδύσεων και της απασχόλησης.
Γι’ αυτό και η δημοσιονομική προσαρμογή δεν μπορεί να στηριχθεί αποκλειστικά σε νέα φορολογικά μέτρα, αλλά απαιτεί βελτίωση της αποτελεσματικότητας των δημόσιων δαπανών, περιορισμό των διοικητικών επικαλύψεων και μεταρρυθμίσεις που ενισχύουν την ανάπτυξη.
Άλλωστε, η χώρα έχει να καταγράψει συνολικό δημοσιονομικό πλεόνασμα από το 1974 και πρωτογενές πλεόνασμα από το 2001, στοιχείο που επιβεβαιώνει τον διαχρονικό χαρακτήρα των ανισορροπιών της.
Συνταξιοδοτικό: Το μεγάλο αγκάθι και η σύγκριση με την Ελλάδα
Ιδιαίτερη αναφορά γίνεται στο συνταξιοδοτικό σύστημα, το οποίο αποτελεί έναν από τους σημαντικότερους παράγοντες πίεσης στα δημόσια οικονομικά της Γαλλίας.
Σύμφωνα με το γαλλικό Συμβούλιο Συντάξεων (COR), οι συνολικές συνταξιοδοτικές δαπάνες αναμένεται να αυξηθούν από το 14,1% του ΑΕΠ το 2025 στο 15,3% το 2070, ενώ το χρηματοδοτικό έλλειμμα του συστήματος προβλέπεται να διευρυνθεί από 0,2% σε 2,4% του ΑΕΠ.
Η δημογραφική γήρανση ενισχύει τις πιέσεις. Ο αριθμός ασφαλισμένων ανά συνταξιούχο, που είχε μειωθεί στο 1,8 το 2025, εκτιμάται ότι θα υποχωρήσει περαιτέρω στο 1,3 έως το 2070.
Ταυτόχρονα, η πολιτική αντίσταση στις μεταρρυθμίσεις έχει οδηγήσει στην αναστολή έως το 2028 της σταδιακής αύξησης του νόμιμου ορίου συνταξιοδότησης από τα 62 στα 64 έτη, η οποία είχε θεσμοθετηθεί το 2023.
Η εξέλιξη αυτή καταδεικνύει, σύμφωνα με την Eurobank, πόσο δύσκολη είναι η εφαρμογή μεταρρυθμίσεων με μακροπρόθεσμα δημοσιονομικά οφέλη αλλά υψηλό πολιτικό κόστος.
Στον αντίποδα, η ελληνική εμπειρία προσφέρει ένα ενδιαφέρον παράδειγμα δημοσιονομικής προσαρμογής.
Παρά το γεγονός ότι η Ελλάδα αντιμετωπίζει δυσμενέστερες δημογραφικές προοπτικές, οι μεταρρυθμίσεις που πραγματοποιήθηκαν κατά την περίοδο της κρίσης χρέους συνέβαλαν στον περιορισμό της μελλοντικής επιβάρυνσης από το συνταξιοδοτικό σύστημα.
Σύμφωνα με τις προβολές της Ευρωπαϊκής Επιτροπής, οι συνταξιοδοτικές δαπάνες στην Ελλάδα αναμένεται να μειωθούν από το 13,4% του ΑΕΠ το 2024 στο 12% το 2070.
Η αύξηση των ορίων συνταξιοδότησης, ο περιορισμός των πρόωρων συνταξιοδοτήσεων, η ενοποίηση ασφαλιστικών φορέων και η στενότερη σύνδεση εισφορών και παροχών αποτέλεσαν βασικές παρεμβάσεις που συνέβαλαν στη συγκράτηση της μακροχρόνιας δαπάνης.
Οι αναλυτές διευκρινίζουν ότι οι σχετικές προβολές για Γαλλία και Ελλάδα προέρχονται από διαφορετικές μελέτες και στηρίζονται σε διαφορετικές παραδοχές, επομένως δεν είναι απολύτως συγκρίσιμες.
Παρ’ όλα αυτά, η ελληνική εμπειρία αναδεικνύει τη σημασία των διαρθρωτικών μεταρρυθμίσεων για τη μακροχρόνια βιωσιμότητα των δημόσιων οικονομικών.
Υπάρχει κίνδυνος νέας κρίσης χρέους στην Ευρωζώνη;
Παρά την επιδείνωση των δημοσιονομικών προοπτικών, η Eurobank δεν θεωρεί ότι η Γαλλία αντιμετωπίζει άμεσο κίνδυνο κρίσης δημόσιου χρέους αντίστοιχης με εκείνη που έπληξε την Ευρωζώνη τη δεκαετία του 2010.
Το μεγάλο μέγεθος της οικονομίας, η διαφοροποιημένη παραγωγική της βάση, η σημαντική φορολογική ικανότητα, η σχετικά μεγάλη μέση διάρκεια του χρέους και το ενισχυμένο ευρωπαϊκό πλαίσιο χρηματοπιστωτικής σταθερότητας λειτουργούν ως παράγοντες προστασίας.
Ωστόσο, οι κίνδυνοι σε μεσομακροπρόθεσμο ορίζοντα παραμένουν σημαντικοί.
Οι ακαθάριστες χρηματοδοτικές ανάγκες της Γαλλίας εκτιμάται ότι θα ανέλθουν σε 740 δισ. ευρώ, ή 23,6% του ΑΕΠ, το 2027, καθιστώντας τη χώρα ευάλωτη σε μεταβολές του επενδυτικού κλίματος.
Επιπλέον, η Γαλλία εξακολουθεί να βρίσκεται υπό τη Διαδικασία Υπερβολικού Ελλείμματος της Ευρωπαϊκής Ένωσης, με υποχρέωση περιορισμού του ελλείμματος κάτω από το 3% του ΑΕΠ έως το 2029.
Για να επιτευχθεί αυτός ο στόχος, θα απαιτηθεί σημαντική πρόσθετη προσαρμογή μετά το 2027.
Κατά την ανάλυση της Eurobank, η ουσιαστική πρόκληση για τη Γαλλία δεν περιορίζεται στη μείωση του ελλείμματος ενός συγκεκριμένου προϋπολογισμού, αλλά αφορά την ανάγκη συνολικής αναδιάρθρωσης του οικονομικού και κοινωνικού μοντέλου της χώρας.
Η συγκράτηση των δαπανών, η μεταρρύθμιση του συνταξιοδοτικού συστήματος, η αποτελεσματικότερη λειτουργία της δημόσιας διοίκησης και η ενίσχυση της παραγωγικότητας και των επενδύσεων αποτελούν βασικές προϋποθέσεις για την αποκατάσταση της δημοσιονομικής βιωσιμότητας.
Το κρίσιμο ερώτημα, επομένως, δεν είναι μόνο εάν η Γαλλία θα καταφέρει να περάσει τον προϋπολογισμό του 2027, αλλά εάν η επόμενη πολιτική ηγεσία θα μπορέσει να εξασφαλίσει την αναγκαία συναίνεση για μια αξιόπιστη και μακροχρόνια στρατηγική δημοσιονομικής εξυγίανσης.
Με δεδομένο το συστημικό βάρος της γαλλικής οικονομίας, η απάντηση στο ερώτημα αυτό θα έχει σημασία όχι μόνο για τη Γαλλία και τους επενδυτές των γαλλικών ομολόγων, αλλά και για τη χρηματοπιστωτική σταθερότητα της ευρύτερης Ευρωζώνης.
Δείτε μελέτη της Eurobank «France: Presidential Elections Increase Difficulty of Fiscal Cleanup»
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Η General Motors γυρίζει την πλάτη στη Wall Street: Ιστορική μετακόμιση στον Nasdaq
- Νέο πλαίσιο στις Επιτροπές Ελέγχου βάζει ο Ιατρικός Σύλλογος Αθηνών
- Πρόστιμα 659.647 ευρώ για παραβάσεις σε κρέας, ηλεκτρονικό εμπόριο και απομιμητικά προϊόντα
- Πώς θα κινηθούν Μετρό και Τραμ την 28η Οκτωβρίου
- Αίγυπτος, Μπαχρέιν και ΗΑΕ στο πλευρό της Ελλάδας: Αραβικό μέτωπο κατά της Τουρκίας για το τουρκολιβυκό μνημόνιο
- Ενας χρόνος προστασία από πλειστηριασμούς για τους πληγέντες του καλοκαιριού
- ΕΚΤ: Καταρρέει η ζήτηση για στεγαστικά, στο -27% το γ΄τρίμηνο – Στα data centers στρέφεται το ενδιαφέρον των τραπεζών
- ΤτΕ: Αύξηση 428 εκατ. ευρώ στις καταθέσεις νοικοκυριών τον Σεπτέμβριο – Στο 3,9% ο ετήσιος ρυθμός ανόδου
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις