Η χρηματιστηριακή ξεκινά την κάλυψη της μετοχής με σύσταση αγοράς και τιμή στόχο τα 15,25 ευρώ
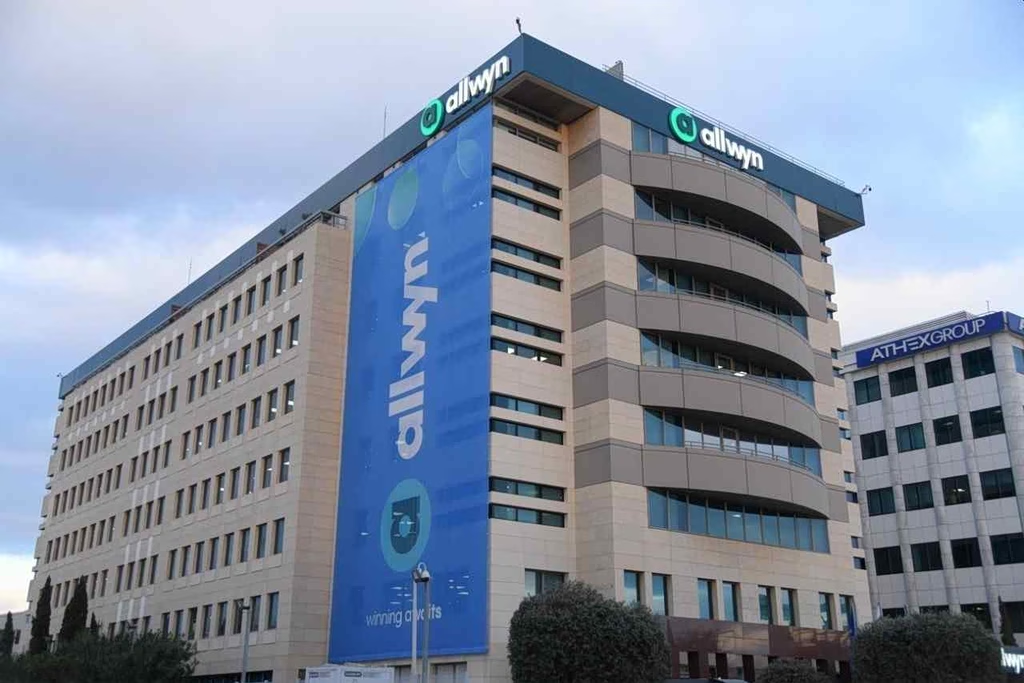
Σημαντικές ευκαιρίες τοποθέτησης στην Allwyn διακρίνει η Optima Bank, η οποία προχωρά σε σύσταση «buy» για τη μετοχή του ομίλου.
Σύμφωνα με την ανάλυση της χρηματιστηριακής, η πρόσφατη υποχώρηση της τιμής του τίτλου -μετά τη μετάβαση από το μοντέλο του ΟΠΑΠ στη νέα εταιρική δομή- διαμορφώνει πλέον ένα ιδιαίτερα ελκυστικό σημείο εισόδου για το επενδυτικό κοινό.
Ο οίκος επισημαίνει ότι η τρέχουσα χρηματιστηριακή αποτίμηση αδικεί τις πραγματικές προοπτικές της εταιρείας, καθώς η αγορά φαίνεται να υποτιμά τις ισχυρές αναπτυξιακές δυνατότητες που παρουσιάζει ο όμιλος στην παρούσα φάση.
Οπως επισημαίνει, η Allwyn έχει πλέον αφήσει πίσω της το παραδοσιακό επενδυτικό προφίλ του OΠΑΠ, το οποίο βασιζόταν σε σταθερές ταμειακές ροές και υψηλές μερισματικές αποδόσεις, και εξελίσσεται σε έναν διεθνή όμιλο τυχερών παιχνιδιών με παρουσία σε επτά ρυθμιζόμενες αγορές και πολλαπλούς μοχλούς ανάπτυξης.
Σύμφωνα με την Optima, η γεωγραφική και επιχειρηματική διαφοροποίηση μειώνει την εξάρτηση από μία μόνο αγορά και ενισχύει την ανθεκτικότητα του επιχειρηματικού μοντέλου.
Καταλύτη για την περαιτέρω ανάπτυξη αποτελεί η πρόσφατη εξαγορά της PrizePicks στις ΗΠΑ, η οποία προσφέρει έκθεση στον ταχέως αναπτυσσόμενο κλάδο των daily fantasy sports και διευρύνει σημαντικά το αποτύπωμα της εταιρείας στην αμερικανική αγορά.
Παρά το ισχυρό αναπτυξιακό αφήγημα, η μετοχή έχει υποχωρήσει περίπου 35% από την ανακοίνωση της νέας εταιρικής δομής. Η Optima αποδίδει την πτώση στην αραίωση των κερδών και των μερισμάτων ανά μετοχή για τους πρώην μετόχους του ΟΠΑΠ, στην αυξημένη μόχλευση, στις πιθανές αλλαγές φορολογικών καθεστώτων στις αγορές δραστηριοποίησης και στη μειωμένη ορατότητα για την περίοδο 2026-2030.
Ωστόσο, η χρηματιστηριακή θεωρεί ότι η αποτίμηση παραμένει ελκυστική, επισημαίνοντας τη μερισματική απόδοση της τάξης του 7,3%, καθώς και το πρόσφατα ανακοινωθέν πρόγραμμα επαναγοράς ιδίων μετοχών ύψους 150 εκατ. ευρώ.
Παράλληλα, ως δυνητικοί καταλύτες αναφέρονται η πιθανή αναβάθμιση της ελληνικής αγοράς σε ανεπτυγμένη από τους οίκους STOXX και FTSE φέτος και από τον MSCI το 2027, καθώς και η προγραμματισμένη μεταφορά της διαπραγμάτευσης της εταιρείας στην πλατφόρμα της Euronext.
Σε επίπεδο μεγεθών, η Optima προβλέπει αύξηση των καθαρών εσόδων από 4,1 δισ. ευρώ το 2026 σε 7,6 δισ. ευρώ το 2031, ενώ τα προσαρμοσμένα EBITDA εκτιμάται ότι θα ενισχυθούν από 1,6 δισ. σε 2,6 δισ. ευρώ. Τα καθαρά κέρδη αναμένεται να ακολουθήσουν ακόμη ταχύτερη πορεία, φθάνοντας το 1,1 δισ. ευρώ έως το 2031.
Με βάση τη μέθοδο προεξόφλησης ταμειακών ροών (DCF), η Optima προσδιορίζει την εύλογη αξία της Allwyn στα 15,25 ευρώ ανά μετοχή, βλέποντας σημαντικά περιθώρια ανόδου από τα τρέχοντα επίπεδα.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Όλα Καλένιους (CEO Mercedes): Ακριβότερα αυτοκίνητα θα «εξαγάγει» ο ευρωπαϊκός προστατευτισμός
- ΣΩΛΗΝΟΥΡΓΕΙΑ ΤΖΙΡΑΚΙΑΝ ΠΡΟΦΙΛ Α.Ε. - ΑΝΑΚΟΙΝΩΣΗ ΡΥΘΜΙΖΟΜΕΝΗΣ ΠΛΗΡΟΦΟΡΙΑΣ – ΓΝΩΣΤΟΠΟΙΗΣΗ ΣΥΝΑΛΛΑΓΩΝ
- Ευρωπαϊκές αγορές: Δυναμική επιστροφή των αγοραστών – Άλμα 1,5% για τον Euro Stoxx 50
- Γκράβα: Σοβαρά κενά ασφαλείας στις εγκαταστάσεις φυσικού αερίου – Αντιδράσεις για το πόρισμα του ΤΕΕ
- eBay: Απολύει 1.000 εργαζομένους – Δεύτερο κύμα περικοπών μέσα στο 2026
- Softweb: «Πράσινο φως» για αύξηση κεφαλαίου έως 1,56 εκατ. ευρώ – Στα 2,60 ευρώ η τιμή διάθεσης
- Google Cloud: Ερωτήματα από τις ευρωπαϊκές εποπτικές αρχές για το blackout που επηρέασε βρετανικές τράπεζες
- Πούτιν: Νέο παζάρι με Τραμπ για την Ουκρανία – «Ναι» στην επανέναρξη τριμερών – Στο παιχνίδι Ιράν και Κίνα
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις