Πώς λειτουργούσε, σύμφωνα με την ΕΛ.ΑΣ., ο μηχανισμός που φέρεται να οδήγησε σε απόκρυψη φορολογητέας ύλης άνω των 150 εκατ. ευρώ και ζημία για το Δημόσιο που ξεπερνά τα 35 εκατ. ευρώ
Ένας ειδικά σχεδιασμένος αλγόριθμος, μια πρόσθετη επιλογή στο σύστημα παραγγελιοληψίας με την ονομασία «κέρασμα» και ένας κεντρικός μηχανισμός που κατέγραφε ακόμη και τις συναλλαγές για τις οποίες δεν εκδίδονταν αποδείξεις.
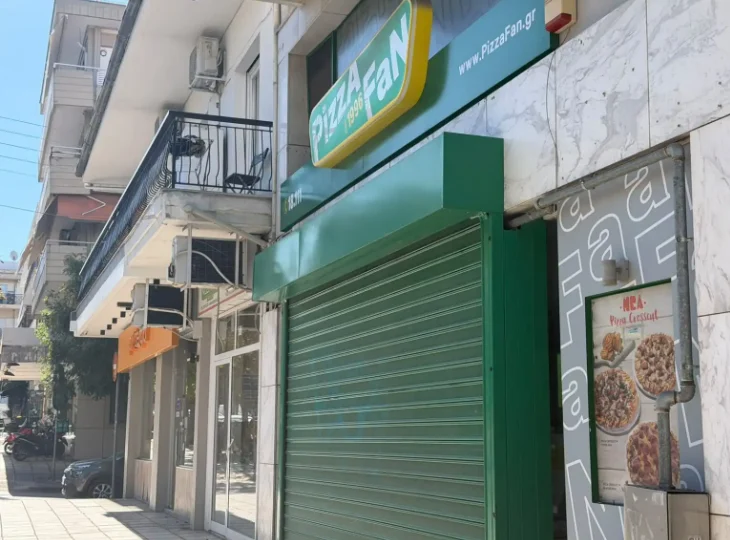
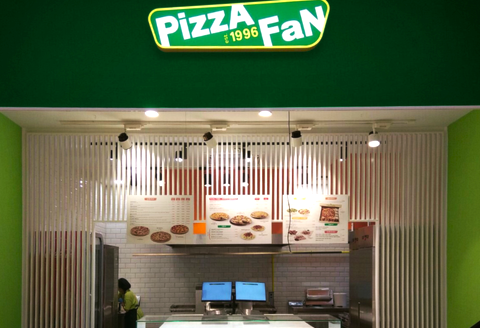
Αυτά ήταν, σύμφωνα με την έρευνα της Ελληνικής Αστυνομίας, τα βασικά στοιχεία του συστήματος που φέρεται να χρησιμοποιούνταν σε καταστήματα του δικτύου Pizza Fan, επιτρέποντας την απόκρυψη μέρους των πραγματικών εισπράξεων από τις φορολογικές αρχές.
Το ιδιαίτερο χαρακτηριστικό του μηχανισμού ήταν ότι οι παραγγελίες δεν εξαφανίζονταν από το πληροφοριακό σύστημα της επιχείρησης. Αντιθέτως, παρέμεναν καταγεγραμμένες, ώστε να υπάρχει πλήρης εικόνα των πραγματικών εσόδων, την ώρα που ένα μέρος του τζίρου δεν εμφανιζόταν στις φορολογικές συναλλαγές.
Σύμφωνα με το ενημερωτικό δελτίο της ΕΛ.ΑΣ., που εκδόθηκε στις 23 Οκτωβρίου 2026, ο μηχανισμός φέρεται να λειτουργούσε τουλάχιστον από το 2016, με τη χρήση ειδικού λογισμικού που επέτρεπε την παρέμβαση στη διαδικασία ολοκλήρωσης των παραγγελιών και έκδοσης των αποδείξεων λιανικής πώλησης.
Πώς ο αλγόριθμος ενεργοποιούσε την επιλογή «κέρασμα»
Η λειτουργία του συστήματος ξεκινούσε από τη στιγμή που ο πελάτης πραγματοποιούσε μια παραγγελία. Αυτή καταχωριζόταν κανονικά στο κεντρικό πληροφοριακό σύστημα του δικτύου και στη συνέχεια προωθούνταν στο κατάστημα που θα αναλάμβανε την εκτέλεσή της.
Όταν η παραγγελία ολοκληρωνόταν, ο εργαζόμενος είχε στη διάθεσή του τις συνήθεις επιλογές του συστήματος: έκδοση απόδειξης για πληρωμή με μετρητά, έκδοση απόδειξης για πληρωμή με κάρτα ή ακύρωση της παραγγελίας.
Ωστόσο, όπως περιγράφεται στην αστυνομική έρευνα, για συγκεκριμένες παραγγελίες που επιλέγονταν μέσω ειδικού αλγορίθμου εμφανιζόταν μια επιπλέον δυνατότητα, με την ονομασία «κέρασμα».
Η επιλογή αυτή επέτρεπε στον υπάλληλο να ολοκληρώσει την παραγγελία χωρίς να εκδοθεί το προβλεπόμενο φορολογικό παραστατικό.
Με άλλα λόγια, η παραγγελία μπορούσε να παραληφθεί, να εκτελεστεί και να παραδοθεί στον πελάτη, χωρίς η ολοκλήρωσή της να συνοδεύεται από την αντίστοιχη απόδειξη.
Το κρίσιμο στοιχείο ήταν ότι η δυνατότητα αυτή δεν εμφανιζόταν υποχρεωτικά σε κάθε συναλλαγή, αλλά μόνο σε εκείνες που επιλέγονταν από τον αλγόριθμο.
Η ΕΛ.ΑΣ. δεν διευκρινίζει ποια ακριβώς κριτήρια χρησιμοποιούσε το λογισμικό για να επιλέγει τις συγκεκριμένες παραγγελίες, ούτε εάν η επιλογή βασιζόταν στην αξία της συναλλαγής, στη μέθοδο πληρωμής, στο κατάστημα ή σε άλλες παραμέτρους.
Από την περιγραφή του μηχανισμού προκύπτει, πάντως, ότι η δυνατότητα μη έκδοσης απόδειξης ήταν ενσωματωμένη στη συνήθη διαδικασία παραγγελιοληψίας, χωρίς να απαιτείται η χρήση διαφορετικού συστήματος από τον εργαζόμενο.
Οι παραγγελίες δεν χάνονταν – Καταγράφονταν τα πραγματικά έσοδα
Ακόμη μεγαλύτερο ενδιαφέρον παρουσιάζει ο τρόπος με τον οποίο φέρεται να λειτουργούσε η κεντρική παρακολούθηση των συναλλαγών.
Σύμφωνα με την αστυνομική έρευνα, οι παραγγελίες που ολοκληρώνονταν χωρίς την έκδοση απόδειξης εξακολουθούσαν να εμφανίζονται στο κεντρικό σύστημα του δικτύου.
Αυτό σήμαινε ότι οι εμπλεκόμενοι μπορούσαν να γνωρίζουν τόσο τα πραγματικά έσοδα των καταστημάτων όσο και τα ποσά που δεν δηλώνονταν στις φορολογικές αρχές.
Ουσιαστικά, το πληροφοριακό σύστημα φέρεται να επέτρεπε την παράλληλη παρακολούθηση δύο οικονομικών μεγεθών: του πραγματικού κύκλου εργασιών και του μέρους εκείνου που αποκρυπτόταν μέσω της μη έκδοσης αποδείξεων.
Με αυτόν τον τρόπο, η φερόμενη φοροδιαφυγή δεν στηριζόταν απλώς στη μεμονωμένη απόφαση ενός καταστήματος να μην εκδώσει απόδειξη, αλλά σε μια οργανωμένη διαδικασία που μπορούσε να παρακολουθείται κεντρικά.
Η δυνατότητα αυτή είχε ιδιαίτερη σημασία για τη λειτουργία του δικτύου franchise, καθώς επέτρεπε, σύμφωνα με την ΕΛ.ΑΣ., τον υπολογισμό των αποκρυπτόμενων ποσών και την παρακολούθηση της οικονομικής απόδοσης των εμπλεκόμενων καταστημάτων.
Από το λογισμικό στη διακίνηση μετρητών
Η έρευνα των αρχών περιγράφει και τον τρόπο με τον οποίο τα χρήματα που φέρεται να αποκρύπτονταν από την εφορία συγκεντρώνονταν και διακινούνταν.
Σύμφωνα με την ΕΛ.ΑΣ., με μέριμνα των φερόμενων ως αρχηγικών μελών της οργάνωσης, τα παράνομα έσοδα μεταφέρονταν σε μετρητά, με τη λήψη μέτρων ασφαλείας, και παραδίδονταν στη διάρκεια μηνιαίων συναντήσεων.
Οι συναντήσεις αυτές πραγματοποιούνταν σε συγκεκριμένη αίθουσα εμπορικού κέντρου, όπου παράλληλα παρουσιαζόταν και αξιολογούνταν η οικονομική πορεία του δικτύου σε συνάρτηση με την παράνομη δραστηριότητα που διερευνάται.
Ιδιαίτερη σημασία αποδίδεται από τις αρχές και στον ρόλο της μηχανογράφησης. Στη δικογραφία περιγράφεται η συμμετοχή 51χρονου διευθυντή μηχανογράφησης και διαχειριστή του πληροφοριακού συστήματος παραγγελιοληψίας, ο οποίος, σύμφωνα με την αστυνομική ανακοίνωση, ήταν υπεύθυνος για τις τεχνικές λειτουργίες του μηχανισμού.
Παράλληλα, 57χρονος διευθυντής λειτουργίας φέρεται να είχε αναλάβει τον συντονισμό μεταξύ της διοίκησης και των καταστημάτων, τη μεταφορά οδηγιών, καθώς και την εποπτεία της χρήσης της επίμαχης λειτουργίας.
Η περιγραφή των συγκεκριμένων ρόλων δείχνει ότι, κατά την εκτίμηση των αστυνομικών αρχών, το λογισμικό αποτελούσε μέρος ενός ευρύτερου οργανωμένου μηχανισμού οικονομικής διαχείρισης και όχι μια μεμονωμένη τεχνική παρέμβαση.
Φορολογητέα ύλη άνω των 150 εκατ. ευρώ
Οι διαστάσεις της υπόθεσης αποτυπώνονται στα οικονομικά στοιχεία που ανακοίνωσε η Ελληνική Αστυνομία.
Για την περίοδο από το 2016 έως το 2026, η αποκρυβείσα φορολογητέα ύλη εκτιμάται ότι υπερβαίνει τα 150 εκατ. ευρώ, ενώ η ζημία του ελληνικού Δημοσίου από τη μη απόδοση φόρου εισοδήματος και ΦΠΑ υπολογίζεται σε περισσότερα από 35 εκατ. ευρώ.
Στο πλαίσιο της αστυνομικής επιχείρησης της 22ας Οκτωβρίου 2026, σε Αττική και Θεσσαλονίκη, συνελήφθησαν 23 άτομα, μεταξύ των οποίων και ο φερόμενος ως αρχηγός της οργάνωσης. Στη δικογραφία περιλαμβάνονται ακόμη 109 ταυτοποιημένα πρόσωπα.
Κατά τις έρευνες κατασχέθηκαν, μεταξύ άλλων, 1.288.732,60 ευρώ, 52 κεντρικές μονάδες ηλεκτρονικών υπολογιστών, ηλεκτρονικά αποθηκευτικά μέσα και φορολογικός μηχανισμός.
Παράλληλα, συντάχθηκαν 108 εκθέσεις ελέγχου για τα έτη 2023 έως 2026, οι οποίες διαβιβάστηκαν στην ΑΑΔΕ για τον προσδιορισμό των διαφυγόντων φόρων.
Η υπόθεση αναδεικνύει μια ιδιαίτερη διάσταση της φοροδιαφυγής στην εστίαση: τη δυνατότητα χρήσης των ίδιων των πληροφοριακών συστημάτων μιας επιχείρησης για την οργανωμένη απόκρυψη εσόδων.
Στην προκειμένη περίπτωση, το επίμαχο «κέρασμα» δεν περιγράφεται από τις αρχές ως μια απλή ακύρωση παραγγελίας ή μια έκπτωση προς τον πελάτη, αλλά ως ειδική λειτουργία που επέτρεπε την ολοκλήρωση πραγματικών συναλλαγών χωρίς την έκδοση απόδειξης.
Ένας μηχανισμός, δηλαδή, που φέρεται να διατηρούσε την πραγματική εικόνα του τζίρου στο εσωτερικό της επιχείρησης, αποκρύπτοντας παράλληλα μέρος της από τις φορολογικές αρχές.
Σημειώνεται ότι τα παραπάνω αποτελούν ευρήματα και εκτιμήσεις της αστυνομικής έρευνας, ενώ η ποινική ευθύνη των εμπλεκομένων δεν έχει κριθεί δικαστικά.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Ευρώπη Holdings: Στις 26 Οκτωβρίου η τελευταία ημέρα διαπραγμάτευσης στο Χρηματιστήριο
- Πρώτη δημόσια τοποθέτηση Pizza Fan: «Σύγχυση στον υπολογισμό του τζίρου» επικαλείται η εταιρεία για την υπόθεση φοροδιαφυγής
- CrediaBank: Ομόφωνο «πράσινο φως» από τους μετόχους για τη συγχώνευση με την Ευρώπη Holdings
- Ευρώπη Holdings: Στην ABINVEST I της Alpha Bank ακίνητο γραφείων έναντι 21,8 εκατ. ευρώ
- Περιφέρεια Αττικής: 17 εκατ. ευρώ για τη σύνδεση επιχειρήσεων και έρευνας – Έως 400.000 ευρώ ανά έργο
- ΠΡΟΝΤΕΑ Α.Ε.Ε.Α.Π. - ΑΝΑΚΟΙΝΩΣΗ ΓΙΑ ΑΓΟΡΕΣ ΙΔΙΩΝ ΜΕΤΟΧΩΝ
- ΕΥΡΩΠΗ HOLDINGS ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ - Τελευταία μέρα διαπραγμάτευσης μετοχών EVR, χρονοδιάγραμμα
- Χρηματιστήριο Αθηνών: Βαριά πτώση 2,22% και εβδομαδιαίες απώλειες 3,18% – Σφυροκόπημα στις τράπεζες
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις