Στα 242 εκατ. ευρώ διαμορφώθηκαν τα καθαρά κέρδη του Ομίλου, με τα EBITDA να φτάνουν τα 482 εκατ. ευρώ - Ισχυρή ανάπτυξη στην Ελλάδα και την Ανατολική Μεσόγειο
Ισχυρή αύξηση πωλήσεων και σημαντική ενίσχυση της καθαρής κερδοφορίας κατέγραψε ο Όμιλος ΤΙΤΑΝ κατά το εννεάμηνο του 2026, με τις επιδόσεις στην Ελλάδα, τη Νοτιοανατολική Ευρώπη και την Ανατολική Μεσόγειο να αντισταθμίζουν τις πιέσεις που δέχθηκαν οι δραστηριότητες στις ΗΠΑ.
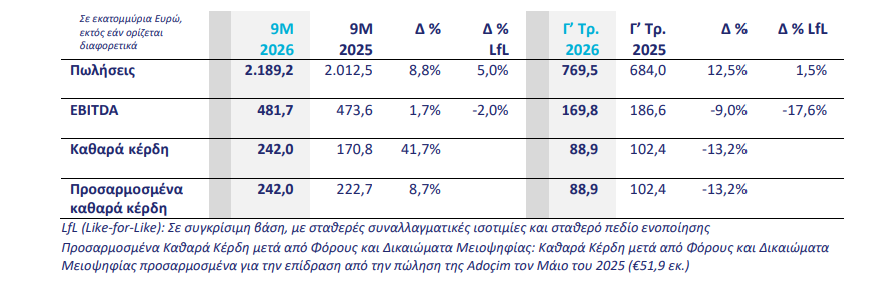
Σύμφωνα με τα οικονομικά αποτελέσματα που ανακοίνωσε ο Όμιλος την Πέμπτη 5 Νοεμβρίου, ο κύκλος εργασιών διαμορφώθηκε στα 2,189 δισ. ευρώ, αυξημένος κατά 8,8% σε σύγκριση με τα 2,013 δισ. ευρώ της αντίστοιχης περυσινής περιόδου. Σε συγκρίσιμη βάση, με σταθερές συναλλαγματικές ισοτιμίες και σταθερό πεδίο ενοποίησης, η αύξηση ανήλθε σε 5%.
Τα λειτουργικά κέρδη EBITDA ενισχύθηκαν κατά 1,7%, φτάνοντας τα 481,7 εκατ. ευρώ από 473,6 εκατ. ευρώ το εννεάμηνο του 2025, αν και σε συγκρίσιμη βάση υποχώρησαν κατά 2%. Αντίστοιχα, τα καθαρά κέρδη ανήλθαν σε 242 εκατ. ευρώ, σημειώνοντας άνοδο 41,7% έναντι των 170,8 εκατ. ευρώ της προηγούμενης χρονιάς. Εξαιρουμένης της επίδρασης από την πώληση της Adoçim το 2025, η αύξηση των προσαρμοσμένων καθαρών κερδών διαμορφώθηκε στο 8,7%.
Η εικόνα του τρίτου τριμήνου ήταν πιο σύνθετη, καθώς, παρά την αύξηση των πωλήσεων κατά 12,5%, στα 769,5 εκατ. ευρώ, τα EBITDA μειώθηκαν κατά 9%, στα 169,8 εκατ. ευρώ, ενώ τα καθαρά κέρδη υποχώρησαν κατά 13,2%, στα 88,9 εκατ. ευρώ.
Ισχυρή ανάπτυξη στην Ελλάδα – Άνοδος 31% στα EBITDA
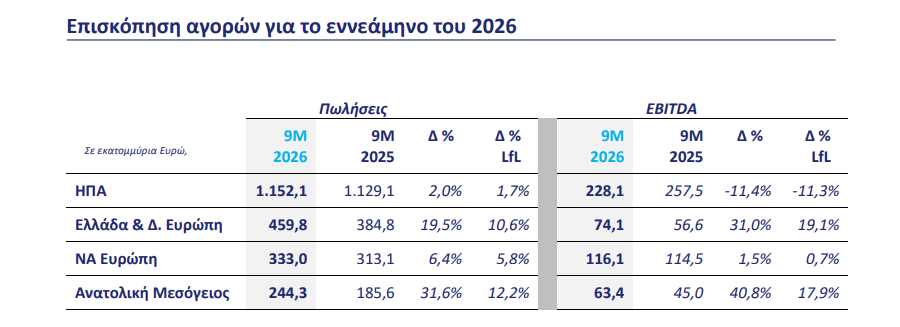
Ιδιαίτερα θετική ήταν η συνεισφορά της Ελλάδας και της Δυτικής Ευρώπης, όπου οι πωλήσεις αυξήθηκαν κατά 19,5%, φτάνοντας τα 459,8 εκατ. ευρώ, ενώ τα EBITDA ενισχύθηκαν κατά 31%, στα 74,1 εκατ. ευρώ.
Η ελληνική κατασκευαστική δραστηριότητα διατήρησε τη δυναμική της, με τη ζήτηση για τσιμέντο και αδρανή υλικά να ενισχύεται από μεγάλα έργα υποδομών και αναπτύξεις ακινήτων. Μεταξύ των έργων που στήριξαν την αγορά περιλαμβάνονται το The Ellinikon και η επέκταση του Διεθνούς Αερολιμένα Αθηνών.
Παρά την επιβράδυνση που καταγράφηκε κατά τους θερινούς μήνες και τις καθυστερήσεις στην έναρξη ορισμένων οικιστικών και τουριστικών έργων, η ζήτηση ανέκαμψε σημαντικά τον Σεπτέμβριο. Παράλληλα, οι προηγούμενες αυξήσεις τιμών συνέβαλαν στην ενίσχυση των εσόδων και στη μερική απορρόφηση του αυξημένου κόστους παραγωγής.
Αξιοσημείωτο είναι ότι ο Όμιλος τριπλασίασε από την αρχή του έτους το μερίδιο των προϊόντων προστιθέμενης αξίας στις πωλήσεις έτοιμου σκυροδέματος, ενισχύοντας την παρουσία του σε καινοτόμες κατασκευαστικές λύσεις.
Πιέσεις στις ΗΠΑ από το κόστος και την αγορά κατοικίας
Διαφορετική ήταν η εικόνα στην αμερικανική αγορά, η οποία εξακολουθεί να αποτελεί τη μεγαλύτερη γεωγραφική δραστηριότητα του Ομίλου.
Οι πωλήσεις στις ΗΠΑ αυξήθηκαν κατά 2%, στα 1,152 δισ. ευρώ, ωστόσο τα EBITDA μειώθηκαν κατά 11,4%, στα 228,1 εκατ. ευρώ, από 257,5 εκατ. ευρώ το αντίστοιχο περυσινό διάστημα.
Η κερδοφορία επηρεάστηκε από το υψηλότερο κόστος ενέργειας και πρώτων υλών, τη συγκρατημένη ζήτηση στην αγορά κατοικίας, ιδιαίτερα στη Φλόριντα, καθώς και από έκτακτα λειτουργικά προβλήματα.
Συγκεκριμένα, η παρατεταμένη διακοπή λειτουργίας του εργοστασίου Pennsuco και η μη προγραμματισμένη διακοπή στο Roanoke επιβάρυναν τα αποτελέσματα, με τις συνολικές επιπτώσεις από έκτακτους λειτουργικούς και συναφείς παράγοντες να εκτιμώνται σε περίπου 12 εκατ. ευρώ.
Ωστόσο, τα έργα υποδομών, οι εμπορικές κατασκευές και οι αυξανόμενες επενδύσεις σε κέντρα δεδομένων (data centers) συνέχισαν να στηρίζουν τη ζήτηση, ιδιαίτερα στις Μεσοατλαντικές Πολιτείες.
Άνοδος 41% στα EBITDA της Ανατολικής Μεσογείου
Σημαντική ώθηση στα αποτελέσματα έδωσαν οι δραστηριότητες στην Ανατολική Μεσόγειο, όπου οι πωλήσεις αυξήθηκαν κατά 31,6%, στα 244,3 εκατ. ευρώ, και τα EBITDA κατά 40,8%, στα 63,4 εκατ. ευρώ.
Στην Αίγυπτο, η ενίσχυση της εγχώριας ζήτησης, η βελτίωση των τιμών και η ανάπτυξη των εξαγωγών προς τις ΗΠΑ υποστήριξαν τις επιδόσεις. Στην Τουρκία, η ενσωμάτωση της Traçim και οι ευνοϊκές συνθήκες στην κατασκευαστική αγορά συνέβαλαν στην ενδυνάμωση της παρουσίας του Ομίλου.
Θετική παρέμεινε και η εικόνα στη Νοτιοανατολική Ευρώπη, με τις πωλήσεις να αυξάνονται κατά 6,4%, στα 333 εκατ. ευρώ, και τα EBITDA να διαμορφώνονται στα 116,1 εκατ. ευρώ, καταγράφοντας άνοδο 1,5%.
Εξαγορές 700 εκατ. ευρώ και επενδύσεις 248 εκατ. ευρώ
Κεντρικό ρόλο στην αναπτυξιακή στρατηγική του ΤΙΤΑΝ διαδραματίζουν οι τρεις πρόσφατες εξαγορές, συνολικού ύψους περίπου 700 εκατ. ευρώ από την αρχή του 2026.
Οι νέες δραστηριότητες συνεισέφεραν περισσότερα από 150 εκατ. ευρώ στις πωλήσεις και περίπου 28 εκατ. ευρώ στα EBITDA του εννεαμήνου. Η διοίκηση εκτιμά ότι η συνεισφορά τους θα αυξηθεί σε περίπου 45 εκατ. ευρώ για το σύνολο του 2026 και θα υπερβεί τα 100 εκατ. ευρώ έως το 2029.
Παράλληλα, οι επενδυτικές δαπάνες ανήλθαν σε 248 εκατ. ευρώ, στο πλαίσιο της στρατηγικής TITAN Forward 2029, με έμφαση στην αύξηση της παραγωγικής δυναμικότητας, την αξιοποίηση εναλλακτικών καυσίμων, την ψηφιοποίηση και τη βελτίωση της λειτουργικής αποδοτικότητας.
Μεταξύ των σημαντικότερων έργων περιλαμβάνονται η κατασκευή δεύτερης γραμμής παραγωγής στο εργοστάσιο της Traçim στην Τουρκία, η ανάπτυξη μονάδας παραγωγής θερμικά ενεργοποιημένης αργίλου στη Βιρτζίνια και η αξιολόγηση του έργου δέσμευσης διοξειδίου του άνθρακα iFESTOS στην Ελλάδα.
Το πρόγραμμα βελτιστοποίησης κόστους Prime απέφερε οφέλη περίπου 40 εκατ. ευρώ κατά το εννεάμηνο, συμβάλλοντας στη μερική αντιστάθμιση των αυξημένων λειτουργικών δαπανών.
Επιστροφή στην επενδυτική βαθμίδα από την S&P
Σημαντική εξέλιξη αποτέλεσε η αναβάθμιση της μακροπρόθεσμης πιστοληπτικής αξιολόγησης του ΤΙΤΑΝ από την S&P Global Ratings στην επενδυτική βαθμίδα «BBB-», από «BB+», με σταθερές προοπτικές.
Ο καθαρός δανεισμός διαμορφώθηκε στα 958 εκατ. ευρώ στα τέλη Σεπτεμβρίου, κυρίως λόγω των εξαγορών και της καταβολής μερίσματος, ενώ ο δείκτης δανεισμού διατηρήθηκε στο 1,56x.
Οι λειτουργικές ελεύθερες ταμειακές ροές ανήλθαν σε 297 εκατ. ευρώ, έναντι 307 εκατ. ευρώ το αντίστοιχο διάστημα του 2025.
Ο Όμιλος ολοκλήρωσε επίσης πρόσθετη έκδοση ομολογιών ύψους 150 εκατ. ευρώ, αυξάνοντας τη συνολική ονομαστική αξία της σχετικής σειράς στα 500 εκατ. ευρώ, με επιτόκιο 3,5% και λήξη τον Φεβρουάριο του 2031.
Cobuz: Επιταχύνουμε την υλοποίηση της στρατηγικής Forward 2029
Σχολιάζοντας τα αποτελέσματα, ο πρόεδρος της Εκτελεστικής Επιτροπής του Ομίλου, Marcel Cobuz, δήλωσε:
«Η αναπτυξιακή μας πορεία συνεχίστηκε κατά τους πρώτους εννέα μήνες του έτους, παρά τις πληθωριστικές πιέσεις και τα έκτακτα γεγονότα. Με τη στήριξη των επενδύσεων ανάπτυξης και την ενσωμάτωση των πρόσφατων εξαγορών, χτίζουμε έναν ισχυρότερο Όμιλο και επιταχύνουμε την υλοποίηση της στρατηγικής TITAN Forward 2029».
Από την πλευρά του, ο οικονομικός διευθυντής του Ομίλου, Γιάννης Ιωάννου, υπογράμμισε ότι οι ισχυρές επιδόσεις και η αναβάθμιση στην επενδυτική βαθμίδα επιβεβαιώνουν τη χρηματοοικονομική ισχύ του ΤΙΤΑΝ, εκφράζοντας την αισιοδοξία του για ακόμη μία χρονιά-ρεκόρ.
Οι προβλέψεις για το σύνολο του 2026
Για το σύνολο της χρήσης, η διοίκηση του ΤΙΤΑΝ προβλέπει αύξηση πωλήσεων σε υψηλό μονοψήφιο ποσοστό και ενίσχυση των EBITDA σε μεσαίο μονοψήφιο ποσοστό.
Οι συνολικές επενδύσεις αναμένεται να φτάσουν περίπου τα 300 εκατ. ευρώ, με τις εξαγορές, την εξοικονόμηση κόστους και τη ζήτηση για έργα υποδομών να αποτελούν τους βασικούς μοχλούς ανάπτυξης.
Παρά τις συνεχιζόμενες πιέσεις στο κόστος παραγωγής και τις προκλήσεις στην αμερικανική αγορά, ο Όμιλος διατηρεί θετικές προοπτικές, επιδιώκοντας να μετατρέψει την αύξηση του κύκλου εργασιών και τη διεύρυνση των δραστηριοτήτων του σε ισχυρότερη λειτουργική κερδοφορία τα επόμενα χρόνια.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Europa – Conference Lεague: Μάχες για το ευρωπαϊκό μέλλον ΟΦΗ και Παναθηναϊκού
- Alpha Bank: Κέρδη 1,4 δισ. και διανομές 4 δισ. έως το 2030 μέσω του “Alpha Accelerated”
- Πτώση 41% στις πωλήσεις του Switch 2 φέρνουν οι ανατιμήσεις λόγω ακριβών τσιπ
- Φυσικό αέριο: Υποχωρούν οι τιμές στην Ευρώπη με την προσδοκία τερματισμού του πολέμου στο Ιράν
- ΤΙΤΑΝ: Αλμα 42% στα καθαρά κέρδη του εννεαμήνου – Στα 2,19 δισ. ευρώ οι πωλήσεις
- “Ελευθέριος Βενιζέλος”: Ξεπέρασε τα 30,5 εκατ. επιβάτες στο δεκάμηνο με αύξηση 4,1%
- Ελληνικά καλλυντικά: Εξαγωγές πάνω από 610 εκατ. ευρώ και «φλερτ» με το Μεξικό και Λατινική Αμερική
- ΔΙΕΘΝΗΣ ΑΕΡΟΛΙΜΕΝΑΣ ΑΘΗΝΩΝ Α.Ε. - Μηνιαία Εξέλιξη Κίνησης_Οκτώβριος 2026
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις