Από κέρδη 116,2 εκατ. ευρώ το 2025 σε ζημιές το 2026 πέρασε ο όμιλος - Κατακόρυφη πτώση του EBITDA και αύξηση των λειτουργικών δαπανών στο Ελληνικό - Ανθεκτικά τα εμπορικά κέντρα, υποχώρηση στις μαρίνες και αύξηση του καθαρού δανεισμού στα 842 εκατ. ευρώ
Σε ζημιογόνο τροχιά πέρασε η Lamda Development στο εννεάμηνο του 2026, καθώς οι αυξημένες δαπάνες για την ανάπτυξη του Ελληνικού, η σημαντική υποχώρηση των εσόδων από πωλήσεις οικοπέδων και τα αρνητικά αποτελέσματα αποτιμήσεων στο μεγάλο έργο της Αθηναϊκής Ριβιέρας επιβάρυναν τις οικονομικές επιδόσεις του ομίλου.
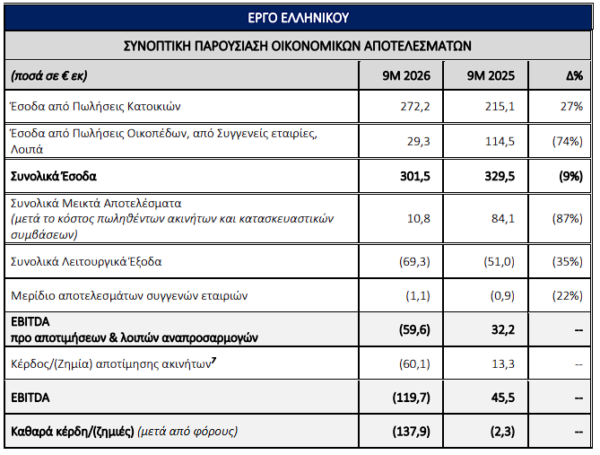
Σύμφωνα με τα αποτελέσματα που ανακοίνωσε η εταιρεία, οι ενοποιημένες καθαρές ζημιές διαμορφώθηκαν στα 60,2 εκατ. ευρώ, έναντι καθαρών κερδών 116,2 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, καταγράφοντας αρνητική μεταβολή 176,4 εκατ. ευρώ.
Παράλληλα, τα ενοποιημένα λειτουργικά κέρδη EBITDA υποχώρησαν δραστικά, στα 34,8 εκατ. ευρώ από 252,7 εκατ. ευρώ, σημειώνοντας πτώση περίπου 86%. Ακόμη πιο χαρακτηριστική είναι η εικόνα του EBITDA προ αποτιμήσεων και λοιπών αναπροσαρμογών, το οποίο περιορίστηκε στα 12 εκατ. ευρώ, έναντι 98,4 εκατ. ευρώ το εννεάμηνο του 2025.
Ο ενοποιημένος κύκλος εργασιών μειώθηκε κατά 5%, στα 420,3 εκατ. ευρώ από 443,7 εκατ. ευρώ, παρά την αύξηση των εσόδων από τις πωλήσεις κατοικιών στο Ελληνικό.
Σημαντικό ρόλο στην επιδείνωση των συνολικών αποτελεσμάτων διαδραμάτισε και η αισθητά χαμηλότερη θετική συνεισφορά των αποτιμήσεων, η οποία περιορίστηκε στα 23 εκατ. ευρώ από 150,9 εκατ. ευρώ την αντίστοιχη περυσινή περίοδο.
Ελληνικό: Καθαρές ζημιές 137,9 εκατ. ευρώ και αρνητικό EBITDA 119,7 εκατ. ευρώ
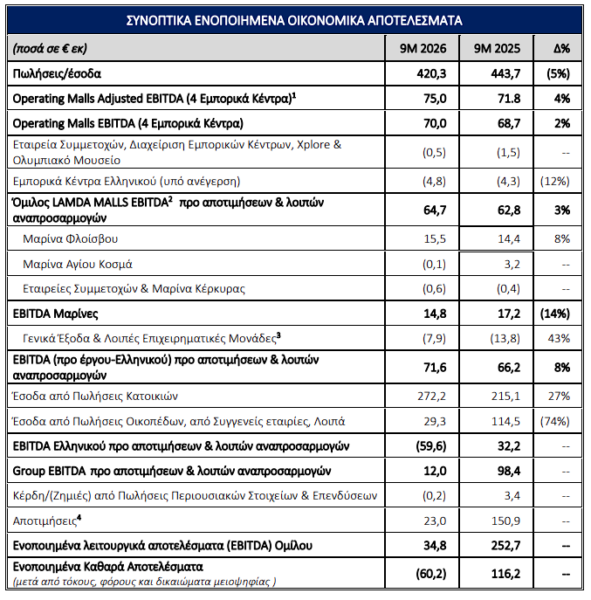
Το έργο του Ελληνικού αποτέλεσε τη βασική πηγή επιβάρυνσης των αποτελεσμάτων της Lamda Development, καταγράφοντας καθαρές ζημιές μετά από φόρους 137,9 εκατ. ευρώ, έναντι ζημιών μόλις 2,3 εκατ. ευρώ το εννεάμηνο του 2025.
Η επιδείνωση αποτυπώνεται και στα λειτουργικά αποτελέσματα, καθώς το EBITDA του έργου, συμπεριλαμβανομένων των αποτιμήσεων, διαμορφώθηκε σε αρνητικό επίπεδο 119,7 εκατ. ευρώ, έναντι θετικού EBITDA 45,5 εκατ. ευρώ ένα χρόνο νωρίτερα.
Προ αποτιμήσεων και λοιπών αναπροσαρμογών, το EBITDA του Ελληνικού διαμορφώθηκε σε ζημιές 59,6 εκατ. ευρώ, έναντι κερδών 32,2 εκατ. ευρώ στο εννεάμηνο του 2025.
Ιδιαίτερα έντονη ήταν η συμπίεση της μεικτής κερδοφορίας του έργου. Τα συνολικά μεικτά αποτελέσματα περιορίστηκαν σε μόλις 10,8 εκατ. ευρώ, από 84,1 εκατ. ευρώ, σημειώνοντας πτώση 87%.
Την ίδια στιγμή, τα λειτουργικά έξοδα αυξήθηκαν στα 69,3 εκατ. ευρώ, από 51 εκατ. ευρώ, δηλαδή κατά περίπου 36%, αντανακλώντας την ένταση των κατασκευαστικών εργασιών και των έργων υποδομής.
Επιπλέον, οι αποτιμήσεις ακινήτων, στις οποίες συμπεριλαμβάνονται προβλέψεις απομείωσης της αξίας αποθεμάτων, είχαν αρνητική επίδραση 60,1 εκατ. ευρώ, έναντι θετικής συνεισφοράς 13,3 εκατ. ευρώ το προηγούμενο έτος.
Η εταιρεία αποδίδει τις πιέσεις κυρίως στην αύξηση των δαπανών που συνοδεύουν την εντατικοποίηση των έργων υποδομών, αλλά και στον χρονισμό αναγνώρισης των εσόδων από πωλήσεις οικοπέδων.
Ειδικότερα, τα συνολικά έσοδα του Ελληνικού μειώθηκαν κατά 9%, στα 301,5 εκατ. ευρώ από 329,5 εκατ. ευρώ. Αν και τα έσοδα από πωλήσεις κατοικιών αυξήθηκαν κατά 27%, στα 272,2 εκατ. ευρώ, τα έσοδα από πωλήσεις οικοπέδων, συγγενείς εταιρείες και λοιπές δραστηριότητες περιορίστηκαν στα 29,3 εκατ. ευρώ από 114,5 εκατ. ευρώ, καταγράφοντας πτώση 74%.
Σύμφωνα με τη διοίκηση, κατά το εννεάμηνο αναγνωρίστηκαν έσοδα περίπου 15 εκατ. ευρώ από πωλήσεις ακινήτων, κυρίως χώρων γραφείων, έναντι 105 εκατ. ευρώ την αντίστοιχη περίοδο του 2025.
Παρά την επιδείνωση της κερδοφορίας, οι πωλήσεις κατοικιών διατήρησαν τη δυναμική τους. Στη γειτονιά Little Athens είχαν πωληθεί ή δεσμευθεί μέχρι το τέλος Σεπτεμβρίου 615 από τα 750 διαμερίσματα, ποσοστό 82%.
Οι συνολικές ταμειακές εισπράξεις από πωλήσεις και μισθώσεις ακινήτων από την έναρξη του έργου ξεπέρασαν τα 1,85 δισ. ευρώ, ενώ οι κεφαλαιουχικές δαπάνες για κτίρια και έργα υποδομών ανήλθαν σε 415 εκατ. ευρώ στο εννεάμηνο, ανεβάζοντας τη συνολική επένδυση από την έναρξη του έργου στα 1,405 δισ. ευρώ.
Εμπορικά κέντρα: Αύξηση λειτουργικών κερδών, αλλά πτώση 26% στο συνολικό EBITDA
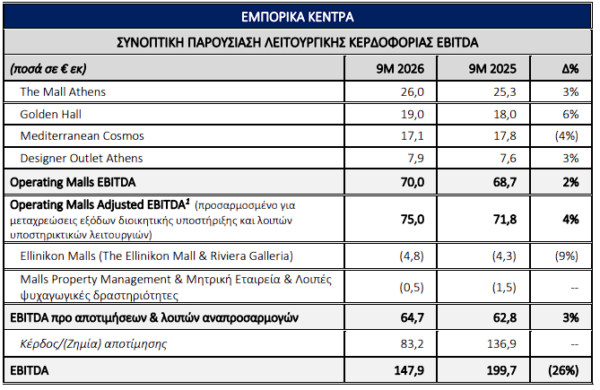
Στον αντίποδα των πιέσεων από το Ελληνικό, τα τέσσερα εμπορικά κέντρα που βρίσκονται σε λειτουργία διατήρησαν θετική πορεία, παρουσιάζοντας αύξηση των λειτουργικών κερδών.
Το Operating Malls EBITDA ανήλθε σε 70 εκατ. ευρώ, έναντι 68,7 εκατ. ευρώ το εννεάμηνο του 2025, σημειώνοντας αύξηση 2%. Το προσαρμοσμένο Operating Malls EBITDA ενισχύθηκε κατά 4%, στα 75 εκατ. ευρώ.
Ωστόσο, η εικόνα διαφοροποιείται όταν συνυπολογίζονται οι αποτιμήσεις. Το συνολικό EBITDA των εμπορικών κέντρων περιορίστηκε στα 147,9 εκατ. ευρώ από 199,7 εκατ. ευρώ, καταγράφοντας μείωση 26%.
Η εξέλιξη συνδέεται κυρίως με τα χαμηλότερα κέρδη αποτίμησης, τα οποία διαμορφώθηκαν στα 83,2 εκατ. ευρώ, έναντι 136,9 εκατ. ευρώ το αντίστοιχο εννεάμηνο του 2025.
Σε επίπεδο επιμέρους εμπορικών κέντρων, το The Mall Athens κατέγραψε EBITDA 26 εκατ. ευρώ, αυξημένο κατά 3%, ενώ το Golden Hall παρουσίασε άνοδο 6%, στα 19 εκατ. ευρώ.
Το Mediterranean Cosmos εμφάνισε κάμψη 4%, με EBITDA 17,1 εκατ. ευρώ, έναντι 17,8 εκατ. ευρώ, ενώ το Designer Outlet Athens ενίσχυσε τα λειτουργικά κέρδη του κατά 3%, στα 7,9 εκατ. ευρώ.
Η λειτουργική ανάπτυξη στηρίχθηκε στην αύξηση των βασικών μισθωμάτων κατά 5% και των εσόδων στάθμευσης κατά 13%, ενώ η επισκεψιμότητα αυξήθηκε κατά 7%. Ο συνολικός κύκλος εργασιών των καταστημάτων έφθασε σε ιστορικό υψηλό, στα 662 εκατ. ευρώ.
Αντίθετα, τα δύο υπό κατασκευή εμπορικά κέντρα του Ελληνικού, The Ellinikon Mall και Riviera Galleria, εμφάνισαν αρνητικό EBITDA 4,8 εκατ. ευρώ, έναντι ζημιών 4,3 εκατ. ευρώ ένα χρόνο νωρίτερα.
Η Riviera Galleria αναμένεται να ολοκληρωθεί το πρώτο τρίμηνο του 2027, ενώ στο The Ellinikon Mall οι κατασκευαστικές εργασίες ξεκίνησαν το δεύτερο τρίμηνο του 2026.
Μαρίνες: Πτώση EBITDA 14% λόγω Αγίου Κοσμά – Ανθεκτικός ο Φλοίσβος
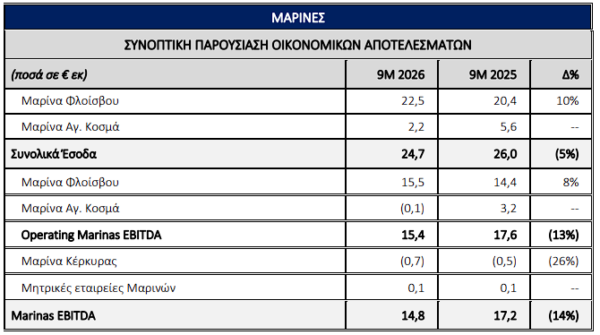
Μικτή εικόνα παρουσιάζει ο τομέας των μαρινών, καθώς η ισχυρή επίδοση της Μαρίνας Φλοίσβου δεν στάθηκε αρκετή για να αντισταθμίσει την υποχώρηση της δραστηριότητας στη Μαρίνα Αγίου Κοσμά.
Τα συνολικά έσοδα του τομέα μειώθηκαν κατά 5%, στα 24,7 εκατ. ευρώ από 26 εκατ. ευρώ, ενώ το EBITDA των μαρινών υποχώρησε κατά 14%, στα 14,8 εκατ. ευρώ από 17,2 εκατ. ευρώ.
Η Μαρίνα Φλοίσβου κατέγραψε νέα ιστορικά υψηλά, με τα έσοδα να αυξάνονται κατά 10%, στα 22,5 εκατ. ευρώ, και το EBITDA κατά 8%, στα 15,5 εκατ. ευρώ.
Αντίθετα, η Μαρίνα Αγίου Κοσμά πέρασε σε οριακά αρνητικό EBITDA 0,1 εκατ. ευρώ, από θετικό EBITDA 3,2 εκατ. ευρώ το προηγούμενο έτος. Τα έσοδά της περιορίστηκαν στα 2,2 εκατ. ευρώ, από 5,6 εκατ. ευρώ.
Η υποχώρηση αποδίδεται στις εργασίες ανακαίνισης και αναδιαμόρφωσης, οι οποίες έχουν οδηγήσει σε προσωρινή μείωση των διαθέσιμων θέσεων ελλιμενισμού περίπου στο ένα τρίτο της αρχικής δυναμικότητας.
Παράλληλα, η υπό ανάπτυξη Μαρίνα Κέρκυρας εμφάνισε αρνητικό EBITDA 0,7 εκατ. ευρώ, έναντι ζημιών 0,5 εκατ. ευρώ το εννεάμηνο του 2025.
Ρευστότητα και δανεισμός: Αύξηση του καθαρού χρέους κατά 183 εκατ. ευρώ
Παράλληλα με την επιστροφή σε ζημιογόνα αποτελέσματα, ο ισολογισμός της Lamda Development καταγράφει αύξηση του δανεισμού και υποχώρηση των ταμειακών διαθεσίμων.
Στο τέλος Σεπτεμβρίου 2026, τα συνολικά ταμειακά διαθέσιμα ανέρχονταν σε 726 εκατ. ευρώ, έναντι 804 εκατ. ευρώ στο τέλος του 2025, παρουσιάζοντας μείωση 78 εκατ. ευρώ.
Τα συνολικά δάνεια αυξήθηκαν στα 1,568 δισ. ευρώ από 1,463 δισ. ευρώ, με αποτέλεσμα ο καθαρός δανεισμός να διαμορφωθεί στα 842 εκατ. ευρώ, από 659 εκατ. ευρώ στο τέλος του προηγούμενου έτους. Πρόκειται για αύξηση 183 εκατ. ευρώ, ή περίπου 28%.
Παράλληλα, η καθαρή αξία ενεργητικού (NAV) του ομίλου υποχώρησε στα 1,483 δισ. ευρώ από 1,548 δισ. ευρώ, ενώ η NAV ανά μετοχή μειώθηκε στα 8,70 ευρώ από 9,06 ευρώ.
Στον αντίποδα, η συνολική αξία του επενδυτικού χαρτοφυλακίου κατέγραψε νέο ιστορικό υψηλό, προσεγγίζοντας τα 4 δισ. ευρώ, από 3,787 δισ. ευρώ στο τέλος του 2025.
Ειδικά για το Ελληνικό, τα ταμειακά διαθέσιμα διαμορφώθηκαν στα 455 εκατ. ευρώ, έναντι 567 εκατ. ευρώ στο τέλος του προηγούμενου έτους. Η εταιρεία διευκρινίζει ότι δεν πραγματοποιήθηκαν εκταμιεύσεις τραπεζικών δανείων για το έργο, παρά την ύπαρξη εγκεκριμένης πιστωτικής γραμμής ύψους 232 εκατ. ευρώ.
Οι επόμενες κινήσεις στο Ελληνικό και οι προσδοκίες για το 2027
Η διοίκηση της Lamda Development επισημαίνει ότι η κατασκευαστική δραστηριότητα στο Ελληνικό εισέρχεται σταδιακά στη φάση ολοκλήρωσης και παράδοσης των πρώτων έργων, γεγονός που αυξάνει τις λειτουργικές δαπάνες στην παρούσα φάση.
Στις άμεσες προτεραιότητες περιλαμβάνονται η παράδοση οικιστικών μονάδων στη γειτονιά Little Athens μέσα στο 2027, με βελτιωμένα περιθώρια κέρδους, καθώς και η ολοκλήρωση της παραλιακής ζώνης έως το καλοκαίρι.
Παράλληλα, η εταιρεία έχει υπογράψει από τον Ιούλιο του 2026 οριστικά συμβόλαια πώλησης δύο οικοπέδων στο Ελληνικό, συνολικού τιμήματος περίπου 41,5 εκατ. ευρώ, από τα οποία αναμένει να αναγνωρίσει λογιστικό κέρδος προ φόρων περίπου 31 εκατ. ευρώ.
Σε εκκρεμότητα παραμένει η συμφωνία με την ION, με τη Lamda να επισημαίνει ότι οι διαπραγματεύσεις συνεχίζονται και στόχος είναι να επιλυθούν τα ανοικτά εμπορικά ζητήματα έως το τέλος του 2026.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Eurobank: Καμπανάκι για την κατανάλωση – Πληθωρισμός 5,6% και εξαντλημένες αποταμιεύσεις απειλούν την ανάπτυξη
- CNBC: Οι Δημοκρατικοί ετοιμάζουν «πολιορκία» στον Τραμπ με όπλο το χρέος – Γιατί τρέμουν οι αγορές
- Lamda: Ζημιές 60,2 εκατ. ευρώ στο 9μηνο – Βαρίδι το Ελληνικό με απώλειες 138 εκατ. ευρώ
- ΠΕΤΡΟΣ ΠΕΤΡΟΠΟΥΛΟΣ Α.Ε.Β.Ε. - Προσωρινή Αντικατάσταση Υπευθύνου Μονάδας Εσωτερικού Ελέγχου
- Jumbo: Άλμα 13% στις πωλήσεις τον Οκτώβριο – Ανάπτυξη 6,7% στο δεκάμηνο του 2026
- Εθνική Τράπεζα: Κέρδη 1 δισ. ευρώ στο 9μηνο – Στα 230 εκατ. ευρώ το ενδιάμεσο μέρισμα
- JUMBO ΑΝΩΝΥΜΗ ΕΜΠΟΡΙΚΗ ΕΤΑΙΡΙΑ - Ενημέρωση για την πορεία των πωλήσεων κατά το 10μηνο του 2026
- Χρηματιστήριο Αθηνών: Ράλι 1,77% με εκτίναξη τζίρου μετά τις αμερικανικές εκλογές. Πτώση για Aktor λόγω Γκιλφόιλ
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις