Σαφείς οδηγίες προς τις επιχειρήσεις για την αυτοπαράδοση αγαθών και τη σωστή απόδοση ΦΠΑ - Πότε απαιτείται παραστατικό, ποιες εξαιρέσεις προβλέπονται
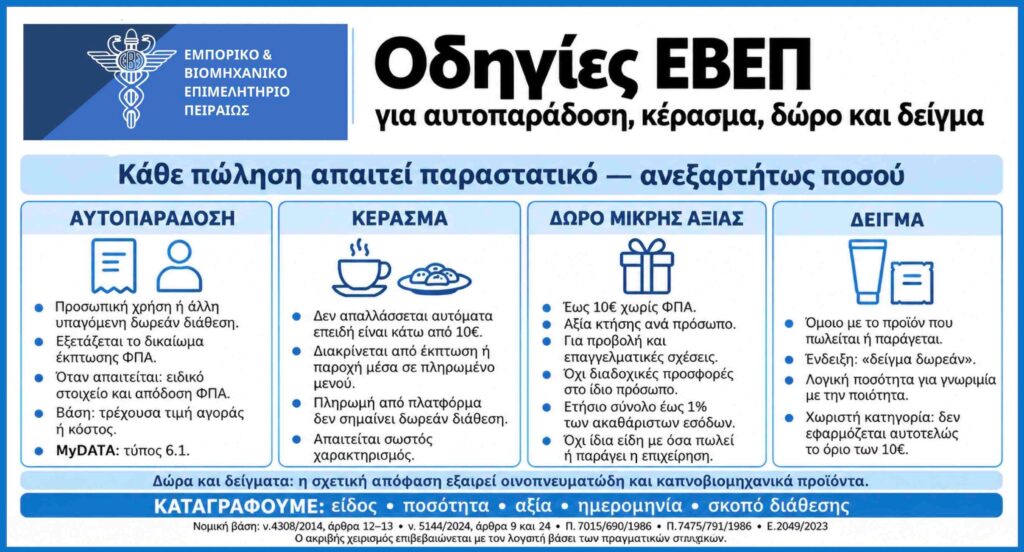
Την προσοχή των επιχειρήσεων στον σωστό φορολογικό χειρισμό των δωρεάν προσφορών, των κερασμάτων, των διαφημιστικών δώρων και των δειγμάτων εφιστά το Εμπορικό και Βιομηχανικό Επιμελητήριο Πειραιώς (ΕΒΕΠ), ξεκαθαρίζοντας ότι το όριο των 10 ευρώ δεν συνεπάγεται γενική απαλλαγή από την υποχρέωση έκδοσης φορολογικού παραστατικού.
Με αναλυτικές οδηγίες προς τους επαγγελματίες, το Επιμελητήριο επισημαίνει ότι ακόμη και η δωρεάν διάθεση αγαθών μικρής αξίας απαιτεί προσεκτικό φορολογικό χαρακτηρισμό και επαρκή τεκμηρίωση, καθώς διαφορετικοί κανόνες εφαρμόζονται στην πώληση, στην αυτοπαράδοση, στην ιδιοχρησιμοποίηση, στο κέρασμα και στην προσφορά διαφημιστικών δώρων ή δειγμάτων.
Καμία εξαίρεση από την απόδειξη για πωλήσεις έως 10 ευρώ
Σύμφωνα με το ΕΒΕΠ, κάθε πώληση αγαθών απαιτεί την έκδοση του προβλεπόμενου παραστατικού, ανεξάρτητα από την αξία της συναλλαγής. Αυτό ισχύει και για τις αγορές μέσω ηλεκτρονικών πλατφορμών, ακόμη και όταν η παράδοση πραγματοποιείται από διανομέα, μέσω θυρίδας ή από σημείο παραλαβής.
Η χρήση υπηρεσιών διανομής δεν μετατρέπει μια κανονική πώληση σε αυτοπαράδοση, ενώ η ευθύνη για την έκδοση της ηλεκτρονικής απόδειξης παραμένει στον πωλητή, ακόμη και όταν τρίτος εκδίδει νόμιμα παραστατικό για λογαριασμό του.
Ιδιαίτερη έμφαση δίνεται στο γεγονός ότι δεν προβλέπεται δυνατότητα αντικατάστασης της απόδειξης πώλησης με στοιχείο αυτοπαράδοσης για συναλλαγές έως 10 ευρώ.
Πότε προκύπτει υποχρέωση ΦΠΑ στην αυτοπαράδοση
Η αυτοπαράδοση αφορά συγκεκριμένες περιπτώσεις διάθεσης αγαθών χωρίς πώληση, όπως όταν ένας επιχειρηματίας χρησιμοποιεί προϊόντα της επιχείρησής του για προσωπικές ανάγκες.
Στις περιπτώσεις αυτές εξετάζεται εάν κατά την απόκτηση των αγαθών ή των υλικών τους υπήρχε δικαίωμα έκπτωσης ΦΠΑ. Εφόσον πληρούνται οι νόμιμες προϋποθέσεις, απαιτείται η έκδοση ειδικού στοιχείου αυτοπαράδοσης και η απόδοση του αναλογούντος φόρου.
Η φορολογητέα αξία προσδιορίζεται με βάση την τρέχουσα τιμή αγοράς ή, εάν αυτή δεν υπάρχει, το κόστος κατά τον χρόνο της διάθεσης και όχι υποχρεωτικά με βάση τη λιανική τιμή.
Στο σύστημα myDATA προβλέπονται οι τύποι παραστατικών 6.1 για το «Στοιχείο Αυτοπαράδοσης» και 6.2 για την «Ιδιοχρησιμοποίηση», ενώ το ΕΒΕΠ υπογραμμίζει ότι το στοιχείο αυτοπαράδοσης δεν αποτελεί κανονικό έσοδο πώλησης για τον υπολογισμό των ακαθάριστων εσόδων, στις περιπτώσεις που εξυπηρετεί την απόδοση ΦΠΑ.
Τι ισχύει για τα κεράσματα στην εστίαση
Ξεχωριστή αναφορά γίνεται στις επιχειρήσεις εστίασης, όπου η δωρεάν προσφορά καφέ, φαγητού ή ποτού αποτελεί συνηθισμένη εμπορική πρακτική.
Το ΕΒΕΠ διευκρινίζει ότι ένα κέρασμα δεν μπορεί να χαρακτηριστεί αυτομάτως ως δώρο μικρής αξίας, προκειμένου να αποφευχθεί η επιβάρυνση με ΦΠΑ.
Απαιτείται να εξετάζεται εάν πρόκειται για πραγματικά δωρεάν διάθεση, για εμπορική έκπτωση ή για παροχή που περιλαμβάνεται ήδη σε ένα πληρωμένο μενού.
Αντίστοιχα, στις παραγγελίες μέσω ηλεκτρονικών πλατφορμών, το γεγονός ότι ο καταναλωτής δεν πληρώνει για ένα προϊόν δεν σημαίνει απαραίτητα ότι αυτό προσφέρεται δωρεάν, εφόσον το κατάστημα αποζημιώνεται από την πλατφόρμα.
Οι προϋποθέσεις για τα διαφημιστικά δώρα έως 10 ευρώ
Ειδικό φορολογικό καθεστώς προβλέπεται για τα δώρα μικρής αξίας που διατίθενται στο πλαίσιο της προβολής μιας επιχείρησης και της ανάπτυξης επαγγελματικών σχέσεων.
Ωστόσο, για να ισχύσει η σχετική εξαίρεση, πρέπει να πληρούνται συγκεκριμένες προϋποθέσεις.
Η αξία κτήσης των αγαθών που προσφέρονται σε ένα πρόσωπο δεν πρέπει να υπερβαίνει τα 10 ευρώ χωρίς ΦΠΑ, ενώ δεν επιτρέπεται να πρόκειται για διαδοχικές προσφορές προς τον ίδιο αποδέκτη.
Παράλληλα, η συνολική ετήσια αξία των συγκεκριμένων δώρων δεν μπορεί να υπερβαίνει το 1% των ακαθάριστων εσόδων της επιχείρησης.
Επιπλέον, τα δώρα δεν πρέπει να είναι του ίδιου είδους με τα προϊόντα που εμπορεύεται ή παράγει η επιχείρηση. Πρόκειται, δηλαδή, για διαφορετική φορολογική αντιμετώπιση ενός διαφημιστικού αντικειμένου σε σχέση με ένα κανονικό εμπόρευμα που προσφέρεται δωρεάν.
Διαφορετικοί κανόνες για τα δωρεάν δείγματα
Διακριτή κατηγορία αποτελούν τα δωρεάν δείγματα προϊόντων, τα οποία δίνονται στους καταναλωτές ή στους επαγγελματίες για να γνωρίσουν και να αξιολογήσουν την ποιότητά τους.
Σε αντίθεση με τα διαφημιστικά δώρα, τα δείγματα αφορούν προϊόντα όμοια με εκείνα που παράγει ή διαθέτει προς πώληση η επιχείρηση.
Πρέπει να προσφέρονται σε λογικές ποσότητες, να εξυπηρετούν τον σκοπό της γνωριμίας με το προϊόν και να φέρουν την ένδειξη «δείγμα δωρεάν».
Το χρηματικό όριο των 10 ευρώ δεν εφαρμόζεται αυτοτελώς στα δείγματα, ενώ από τις συγκεκριμένες εξαιρέσεις αποκλείονται, σύμφωνα με τη σχετική απόφαση, τα οινοπνευματώδη και τα καπνοβιομηχανικά προϊόντα.
Τεκμηρίωση και συνεργασία με τον λογιστή για την αποφυγή προστίμων
Το ΕΒΕΠ καλεί τις επιχειρήσεις να τηρούν αναλυτικά στοιχεία για κάθε δωρεάν διάθεση αγαθών, καταγράφοντας το είδος, την ποσότητα, την αξία, την ημερομηνία και τον σκοπό της προσφοράς.
Παράλληλα, συνιστά τη συνεργασία με τον λογιστή για τον ορθό φορολογικό χαρακτηρισμό κάθε πράξης, την επιλογή του κατάλληλου παραστατικού και τη σωστή διαβίβαση των δεδομένων στο myDATA.
Βασικό μήνυμα της παρέμβασης του Επιμελητηρίου είναι ότι η ονομασία μιας συναλλαγής ως «δώρο» ή «κέρασμα» δεν αρκεί από μόνη της για να δικαιολογήσει φορολογική εξαίρεση.
Η ορθή καταγραφή και η τήρηση των προβλεπόμενων διαδικασιών αποτελούν, σύμφωνα με το ΕΒΕΠ, βασικές προϋποθέσεις για την προστασία των επιχειρήσεων από φορολογικές παραβάσεις και περιττά πρόστιμα.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Ανοίγει η πλατφόρμα για το πρόγραμμα Ανακαίνιση Κατοικίας με επιδοτήσεις έως 95%
- Φωτιά σε πλοίο κοντά στο Ομάν
- ΔΗΜΟΣΙΑ ΕΠΙΧΕΙΡΗΣΗ ΗΛΕΚΤΡΙΣΜΟΥ ΑΕ - Ανακοίνωση – Ρυθμιζόμενη πληροφορία
- Capital Maritime Finance: Παρέλαβε το containership «Aristofanis». Σε δεκαετή ναύλωση με τη CMA CGM
- Frigoglass: Νέα συνεργασία με την Coca-Cola Τρία Εψιλον – Επέκταση στην ελληνική αγορά από το 2027
- Financial Times: Ερωτήματα για το χρέος και τη διαφάνεια των οικονομικών στοιχείων της Metlen
- FRIGOGLASS Α.B.E.Ε. - ΓΕΝΙΚΕΣ ΑΝΑΚΟΙΝΩΣΕΙΣ
- Αύξηση των εταιρικών πτωχεύσεων παγκοσμίως προβλέπει η Allianz Trade
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις