Με εισαγωγές άνω των 1.000 τόνων σε μόλις οκτώ μήνες και την κεντρική τράπεζα να αυξάνει συνεχώς τα αποθέματά της, η Κίνα αναδεικνύεται σε καθοριστικό παράγοντα για τις διεθνείς τιμές του χρυσού
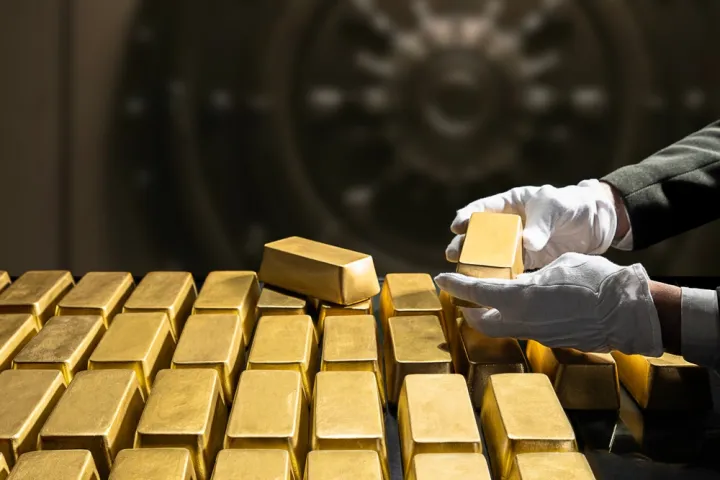
Σε μια πρωτοφανή κούρσα συσσώρευσης χρυσού έχει επιδοθεί η Κίνα, ενισχύοντας τη θέση της στην παγκόσμια αγορά του πολύτιμου μετάλλου και προσφέροντας σημαντικό στήριγμα στις διεθνείς τιμές, σε μια περίοδο αυξημένης μεταβλητότητας.
Πίσω από τις μαζικές αγορές βρίσκεται ένας συνδυασμός γεωπολιτικών επιδιώξεων, οικονομικών πιέσεων και αλλαγών στην επενδυτική συμπεριφορά των κινεζικών νοικοκυριών.
Σύμφωνα με τα στοιχεία των κινεζικών τελωνειακών αρχών, οι εισαγωγές χρυσού ξεπέρασαν τους 1.000 τόνους κατά το οκτάμηνο Ιανουαρίου – Αυγούστου 2026, με τη συνολική τους αξία να αγγίζει τα 158,8 δισ. δολάρια. Πρόκειται για επίδοση που υπερβαίνει ήδη το σύνολο του 2025, όταν η χώρα είχε εισαγάγει 886 τόνους, αξίας 96,5 δισ. δολαρίων.
Η αυξημένη ζήτηση δεν προέρχεται αποκλειστικά από την κεντρική τράπεζα της χώρας. Ιδιώτες επενδυτές, επιχειρήσεις και θεσμικά χαρτοφυλάκια στρέφονται επίσης στον χρυσό, αναζητώντας εναλλακτικές λύσεις απέναντι στην παρατεταμένη κρίση της αγοράς ακινήτων, τις χαμηλές αποδόσεις των τραπεζικών καταθέσεων και τις αδυναμίες των εγχώριων χρηματιστηριακών αγορών.
Η στρατηγική απεξάρτησης από το δολάριο
Η ενίσχυση των αποθεμάτων χρυσού αποτελεί βασικό στοιχείο της ευρύτερης στρατηγικής του Πεκίνου για σταδιακή μείωση της εξάρτησης από το αμερικανικό δολάριο και τους τίτλους του αμερικανικού Δημοσίου.
Η Λαϊκή Τράπεζα της Κίνας πρόσθεσε περίπου 23 τόνους χρυσού στα αποθέματά της τον Σεπτέμβριο, πραγματοποιώντας τη μεγαλύτερη μηνιαία αγορά των τελευταίων σχεδόν τριών ετών. Ήταν ο 23ος συνεχόμενος μήνας αύξησης των αποθεμάτων, τα οποία διαμορφώθηκαν κοντά στους 2.410 τόνους.
Η μεταβολή αυτή αποτυπώνεται και στη σύνθεση των συναλλαγματικών διαθεσίμων της χώρας. Σύμφωνα με το World Gold Council, το μερίδιο του χρυσού είχε φθάσει στο 9% τον Αύγουστο, από 8% τον Ιούλιο, καταδεικνύοντας τη σταδιακή ενίσχυση του ρόλου του στην κινεζική στρατηγική διαχείρισης αποθεμάτων.
Όπως επισημαίνει ο Κάρστεν Μένκε της Julius Baer, σε δηλώσεις του στο CNBC, οι γεωπολιτικοί κίνδυνοι διαδραματίζουν καθοριστικό ρόλο στην απόφαση του Πεκίνου να διαφοροποιήσει τις τοποθετήσεις του. Η αξιοποίηση του δολαρίου και των χρηματοπιστωτικών υποδομών της Δύσης ως μέσων οικονομικής πίεσης έχει ενισχύσει την επιθυμία αρκετών κεντρικών τραπεζών να περιορίσουν την έκθεσή τους σε περιουσιακά στοιχεία που μπορούν να επηρεαστούν από κυρώσεις.
Καθοριστικό ορόσημο αποτέλεσε το πάγωμα συναλλαγματικών διαθεσίμων της ρωσικής κεντρικής τράπεζας μετά την εισβολή στην Ουκρανία το 2022. Η εξέλιξη ανέδειξε τους κινδύνους που συνεπάγεται η διακράτηση σημαντικού μέρους των κρατικών αποθεμάτων σε ξένες δικαιοδοσίες.
Ο φυσικός χρυσός που φυλάσσεται εντός των εθνικών συνόρων προσφέρει μεγαλύτερη αυτονομία ως προς τη διαχείρισή του, καθώς δεν υπόκειται στον ίδιο κίνδυνο άμεσης δέσμευσης από ξένες κυβερνήσεις.
Την ίδια κατεύθυνση επιβεβαιώνει η σταδιακή υποχώρηση των κινεζικών επενδύσεων σε αμερικανικούς κρατικούς τίτλους. Σύμφωνα με τα στοιχεία του αμερικανικού υπουργείου Οικονομικών που επικαλείται το CNBC, οι τοποθετήσεις της Κίνας είχαν περιοριστεί τον Ιούλιο στα 618 δισ. δολάρια, στο χαμηλότερο επίπεδο των τελευταίων 18 ετών.
Από τα ακίνητα στις ράβδους χρυσού
Πέρα από τις γεωπολιτικές επιδιώξεις, η μεγάλη στροφή προς τον χρυσό συνδέεται με τις βαθύτερες αλλαγές στην κινεζική οικονομία.
Για δεκαετίες, τα ακίνητα αποτελούσαν την κυριότερη μορφή αποταμίευσης και δημιουργίας περιουσίας για εκατομμύρια κινεζικά νοικοκυριά. Ωστόσο, η παρατεταμένη κρίση στον κατασκευαστικό κλάδο, η υποχώρηση των τιμών και τα οικονομικά προβλήματα μεγάλων εταιρειών ανάπτυξης ακινήτων έχουν κλονίσει την εμπιστοσύνη των αποταμιευτών.
Την ίδια στιγμή, οι εναλλακτικές επενδυτικές επιλογές εμφανίζονται περιορισμένες. Σύμφωνα με τα στοιχεία που παρουσίασε το CNBC, ο δείκτης CSI 300 κατέγραφε απώλειες περίπου 8% από τις αρχές του 2026, την ώρα που ο αμερικανικός S&P 500 σημείωνε άνοδο 13%.
Στην αγορά ομολόγων, η απόδοση του μονοετούς κινεζικού κρατικού τίτλου κινούνταν κοντά στο 1,2%, έναντι περίπου 4,46% για τον αντίστοιχο αμερικανικό τίτλο.
Η διαφορά αυτή έχει ιδιαίτερη σημασία για τον χρυσό, ο οποίος δεν προσφέρει τόκους ή μερίσματα. Όσο χαμηλότερες είναι οι αποδόσεις των καταθέσεων και των ομολόγων, τόσο μικρότερο γίνεται το κόστος ευκαιρίας της κατοχής του.
Ο Όλε Χάνσεν, επικεφαλής στρατηγικής εμπορευμάτων της Saxo Bank, αποδίδει μέρος της αυξημένης κινεζικής ζήτησης ακριβώς σε αυτή την ιδιαιτερότητα. Σε ένα περιβάλλον περιορισμένων εγχώριων επενδυτικών αποδόσεων, ο χρυσός αποκτά ιδιαίτερη ελκυστικότητα ως μέσο διατήρησης της αξίας της περιουσίας.
Τα ETF χρυσού και η διαφορετική εικόνα στα κοσμήματα
Η αυξανόμενη επενδυτική ζήτηση αποτυπώνεται και στις εισροές προς τα κινεζικά διαπραγματεύσιμα αμοιβαία κεφάλαια χρυσού.
Σύμφωνα με το World Gold Council, τα ETF χρυσού στην Κίνα προσέλκυσαν εισροές που αντιστοιχούσαν σε περίπου 11 τόνους τον Αύγουστο, ανεβάζοντας τις συνολικές τοποθετήσεις τους στους 293 τόνους. Η αξία των υπό διαχείριση κεφαλαίων έφθασε τα 42 δισ. δολάρια, επιβεβαιώνοντας τη δυναμική της ζήτησης από επενδυτικά χαρτοφυλάκια.
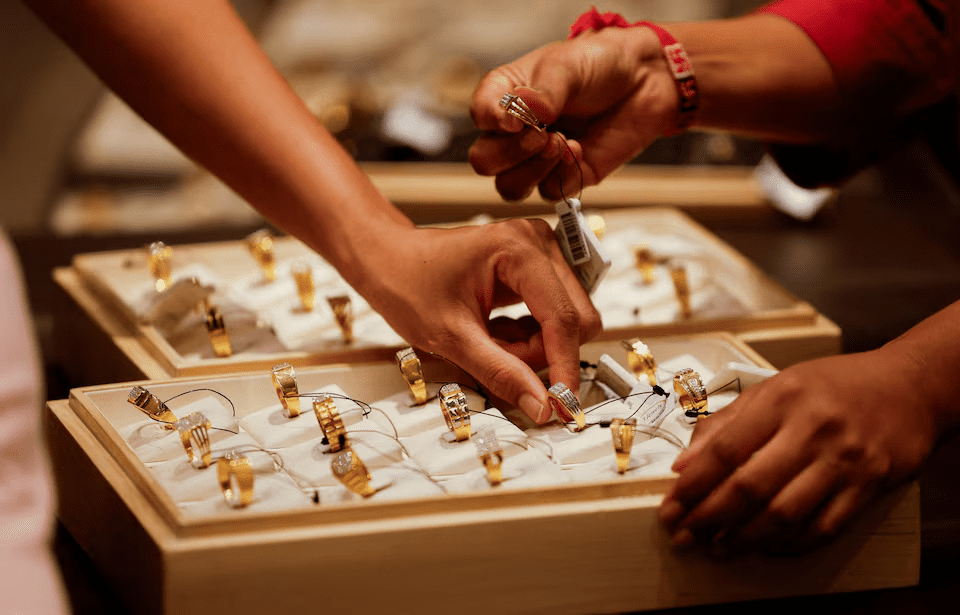
Ωστόσο, η εικόνα δεν είναι ομοιόμορφη σε ολόκληρη την αγορά. Οι αποσύρσεις φυσικού χρυσού από το Χρηματιστήριο Χρυσού της Σαγκάης υποχώρησαν κατά 22% τον Αύγουστο σε μηνιαία βάση, ενώ η ζήτηση για κοσμήματα παρέμεινε υποτονική.
Η εξέλιξη αυτή δείχνει ότι η αύξηση των αγορών οφείλεται κυρίως στο επενδυτικό ενδιαφέρον και στη συσσώρευση αποθεμάτων, παρά σε μια γενικευμένη ενίσχυση της καταναλωτικής ζήτησης.
Το κινεζικό ανάχωμα στην πτώση των διεθνών τιμών
Η ενίσχυση των κινεζικών αγορών αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία ο χρυσός βρίσκεται αντιμέτωπος με ισχυρές πιέσεις από την αμερικανική νομισματική πολιτική.
Έχοντας ξεπεράσει τα 5.500 δολάρια ανά ουγγιά τον Ιανουάριο του 2026, το πολύτιμο μέταλλο εισήλθε στη συνέχεια σε φάση έντονης διόρθωσης. Τον Σεπτέμβριο κατέγραψε απώλειες άνω του 8%, ενώ στις αρχές Οκτωβρίου η τιμή του κινούνταν κοντά στα 4.176 δολάρια ανά ουγγιά.
Η άνοδος των αποδόσεων των αμερικανικών κρατικών ομολόγων και οι προσδοκίες για διατήρηση αυστηρής νομισματικής πολιτικής από τη Fed περιορίζουν την ελκυστικότητα του χρυσού, καθώς αυξάνουν το κόστος διακράτησης ενός περιουσιακού στοιχείου που δεν αποφέρει εισόδημα.
Σε αυτή τη συγκυρία, η σταθερή παρουσία της Κίνας λειτουργεί ως σημαντικός παράγοντας στήριξης.
Όπως σημειώνει η Έβα Μάνθεϊ, αναλύτρια εμπορευμάτων της ING, οι αγορές χρυσού από την Κίνα έχουν εξελιχθεί σε διαρθρωτικό παράγοντα για την παγκόσμια αγορά.
Σε αντίθεση με τους ιδιώτες επενδυτές και τα βραχυπρόθεσμα χαρτοφυλάκια, οι κεντρικές τράπεζες ακολουθούν συνήθως στρατηγικές με πολυετή χρονικό ορίζοντα. Η συμπεριφορά τους δεν καθορίζεται αποκλειστικά από τις καθημερινές διακυμάνσεις των τιμών, γεγονός που τους επιτρέπει να συνεχίζουν τις αγορές ακόμη και κατά τη διάρκεια έντονων διορθώσεων.
Με τον τρόπο αυτό, η ζήτηση από το Πεκίνο μπορεί να απορροφήσει μέρος της προσφοράς που δημιουργούν οι ρευστοποιήσεις άλλων επενδυτών, χωρίς ωστόσο να αποκλείει περαιτέρω πτώση των τιμών.
Οι προβλέψεις για τα 5.500 δολάρια και οι κίνδυνοι
Παρά τις πρόσφατες πιέσεις, αρκετοί αναλυτές διατηρούν θετικές εκτιμήσεις για τη μεσοπρόθεσμη πορεία του χρυσού.
Ο Ακάς Ντόσι, επικεφαλής στρατηγικής χρυσού της State Street Investment Management, εκτιμά ότι η τιμή θα μπορούσε να κινηθεί μεταξύ 4.750 και 5.500 δολαρίων ανά ουγγιά έως το τέλος του πρώτου τριμήνου του 2027.
Η εκτίμηση στηρίζεται στη συνέχιση των αγορών από τις κεντρικές τράπεζες, στη γεωπολιτική αβεβαιότητα και στην επιθυμία των επενδυτών να διαφοροποιήσουν τα χαρτοφυλάκιά τους.
Παρ’ όλα αυτά, δεν λείπουν οι παράγοντες που θα μπορούσαν να ανακόψουν την ανοδική πορεία. Μια ουσιαστική ανάκαμψη της κινεζικής αγοράς ακινήτων ή μια ισχυρή επιστροφή κεφαλαίων στις εγχώριες μετοχές θα περιόριζε την ανάγκη των νοικοκυριών να αναζητούν επενδυτική ασφάλεια στον χρυσό.
Παράλληλα, μια περαιτέρω υποτίμηση του γουάν θα αύξανε το κόστος εισαγωγής του μετάλλου, ενώ ενδεχόμενη άνοδος των κινεζικών επιτοκίων θα ενίσχυε εκ νέου την ανταγωνιστικότητα των τραπεζικών καταθέσεων και των ομολόγων.
Σύμφωνα με τον Όλε Χάνσεν, μια ουσιαστική αποκλιμάκωση των γεωπολιτικών εντάσεων, σε συνδυασμό με την επιβράδυνση των προσπαθειών διαφοροποίησης των συναλλαγματικών αποθεμάτων από τις κεντρικές τράπεζες, θα μπορούσε να αποτελέσει σημαντικότερο εμπόδιο για τη συνέχιση της ισχυρής ζήτησης.
Πόσο ακόμη χρυσό μπορεί να αγοράσει η Κίνα;
Παρά τη θεαματική αύξηση των αγορών της, η Κίνα εξακολουθεί να διαθέτει σημαντικά μικρότερα αποθέματα χρυσού από τις Ηνωμένες Πολιτείες. Με περίπου 2.410 τόνους, οι κινεζικές τοποθετήσεις αντιστοιχούν σε λιγότερο από το ένα τρίτο των αμερικανικών αποθεμάτων, τα οποία ξεπερνούν τους 8.100 τόνους.
Η διαφορά αυτή, σε συνδυασμό με το σχετικά περιορισμένο μερίδιο του χρυσού στα συνολικά κινεζικά συναλλαγματικά διαθέσιμα, ενισχύει την εκτίμηση ότι το Πεκίνο έχει περιθώρια να συνεχίσει τη συσσώρευση τα επόμενα χρόνια.
Το ερώτημα πλέον δεν είναι μόνο πόσο χρυσό θα αγοράσει ακόμη η Κίνα, αλλά και σε ποιον βαθμό η στρατηγική της θα επηρεάσει τη λειτουργία της διεθνούς αγοράς.
Καθώς οι κεντρικές τράπεζες αναζητούν τρόπους περιορισμού της εξάρτησης από το δολάριο και οι ιδιώτες επενδυτές στρέφονται σε περιουσιακά στοιχεία που θεωρούν ασφαλέστερα, ο χρυσός αποκτά έναν ολοένα σημαντικότερο ρόλο στη διαμόρφωση των παγκόσμιων χρηματοοικονομικών ισορροπιών.
Και σε αυτή τη νέα πραγματικότητα, οι αποφάσεις του Πεκίνου ενδέχεται να αποδειχθούν καθοριστικές για την πορεία των τιμών του πολύτιμου μετάλλου.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Ρουμανία: Νέα κυβέρνηση μειοψηφίας μετά από έξι μήνες πολιτικού αδιεξόδου
- Θαυμασμός Γιανάι για Πιερρακάκη: «Ένας από τους πιο ευφυείς ηγέτες στον τομέα της οικονομίας»
- BriQ Properties: Άνοδος 17,8% στα καθαρά κέρδη εννεαμήνου – Στα 185,2 εκατ. ευρώ η καθαρή αξία ενεργητικού (NAV)
- Κίνα: «Πυρετός» χρυσού με αγορές-ρεκόρ – Το σχέδιο του Πεκίνου και οι προβλέψεις για 5.500 δολάρια
- BRIQ PROPERTIES Α.Ε.Ε.Α.Π. - ΒΑΣΙΚΑ ΟΙΚΟΝΟΜΙΚΑ ΜΕΓΕΘΗ ΕΝΝΕΑΜΗΝΟΥ 2026
- Σκηνές στο Σύνταγμα στήνουν οι φοιτητές – Ξεκινά διήμερο κινητοποιήσεων (video)
- Amazon: Μπαράζ 300.000 προσλήψεων για τις γιορτές, στη σκιά των απολύσεων – Τέλος στο «πάγωμα» της τριετίας
- TREK Development: Έργο 3,3 εκατ. ευρώ στο λιμάνι του Λαυρίου σε συνεργασία με τη MARINETEK
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις