Σταθερά σε ετήσια βάση τα ενοίκια πανελλαδικά, με αυξήσεις- φωτιά έως 30,5% στην Επανομή και 25,7% στην Καισαριανή - Τα στοιχεία του Spitogatos
Με ηπιότερους ρυθμούς συνεχίστηκε η αύξηση των μέσων ζητούμενων τιμών πώλησης κατοικιών στην Ελλάδα κατά το τρίτο τρίμηνο του 2026, σύμφωνα με τα στοιχεία του δείκτη SPI του Spitogatos.
Παρά την επιβράδυνση του ρυθμού ανόδου, οι τιμές διατηρήθηκαν σε ανοδική τροχιά, με σημαντικές διαφοροποιήσεις μεταξύ των περιοχών της χώρας.
Ειδικότερα, η μέση ζητούμενη τιμή (ΜΖΤ) πώλησης κατοικιών αυξήθηκε κατά 5,7% σε σύγκριση με το τρίτο τρίμηνο του 2025. Πρόκειται για αισθητά χαμηλότερο ρυθμό ανόδου σε σχέση με εκείνον που είχε καταγραφεί το τρίτο τρίμηνο του 2025, όταν η ετήσια αύξηση, σε σύγκριση με το αντίστοιχο τρίμηνο του 2024, είχε φτάσει το 10%.
Στην αγορά ενοικίασης, οι μέσες ζητούμενες τιμές παρέμειναν σταθερές σε πανελλαδικό επίπεδο κατά το τρίτο τρίμηνο του 2026, σε σύγκριση με το αντίστοιχο τρίμηνο του 2025. Αντίθετα, το τρίτο τρίμηνο του 2025 είχε σημειωθεί ετήσια αύξηση 7,2%, σε σχέση με το τρίτο τρίμηνο του 2024.
Στην Αττική, η μέση ζητούμενη τιμή πώλησης κατοικιών αυξήθηκε κατά 5% το τρίτο τρίμηνο του 2026 σε σχέση με το αντίστοιχο τρίμηνο του 2025, ενώ η ετήσια αύξηση που είχε καταγραφεί το τρίτο τρίμηνο του 2025 ήταν 8,8%. Στην ενοικίαση, η ετήσια άνοδος διαμορφώθηκε στο 5% το 2026, έναντι 4,8% το 2025.
Αντίστοιχη επιβράδυνση καταγράφηκε στη Θεσσαλονίκη, όπου οι μέσες ζητούμενες τιμές πώλησης αυξήθηκαν κατά 6,7% το τρίτο τρίμηνο του 2026 σε ετήσια βάση, έναντι ετήσιας αύξησης 11% που είχε καταγραφεί το τρίτο τρίμηνο του 2025. Στην ενοικίαση, ο ρυθμός ετήσιας αύξησης περιορίστηκε στο 5,3%, από 7,7% την αντίστοιχη περίοδο του προηγούμενου έτους.
Οι ακριβότερες και οι οικονομικότερες περιοχές της Ελλάδας
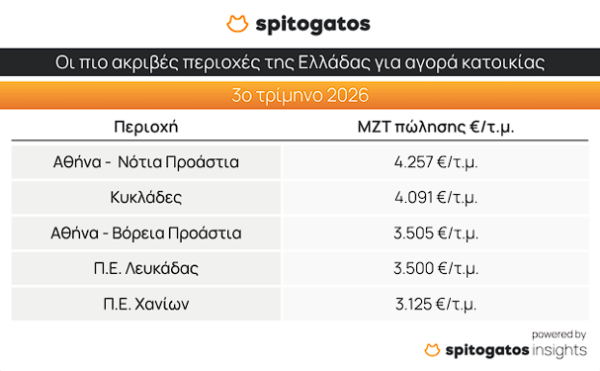
Τα Νότια Προάστια της Αθήνας και οι Κυκλάδες εξακολουθούν να κρατούν τα «σκήπτρα» των ακριβότερων περιοχών της χώρας για την αγορά κατοικίας.
Σύμφωνα με τα στοιχεία του Spitogatos, η μέση ζητούμενη τιμή πώλησης στα Νότια Προάστια διαμορφώθηκε στα 4.257 ευρώ ανά τετραγωνικό μέτρο το τρίτο τρίμηνο του 2026, ενώ στις Κυκλάδες έφτασε τα 4.091 ευρώ/τ.μ.
Στην τρίτη θέση βρίσκονται τα Βόρεια Προάστια της Αθήνας με 3.505 ευρώ/τ.μ., ενώ ακολουθούν η Περιφερειακή Ενότητα Λευκάδας με 3.500 ευρώ/τ.μ. και η Περιφερειακή Ενότητα Χανίων με 3.125 ευρώ/τ.μ.
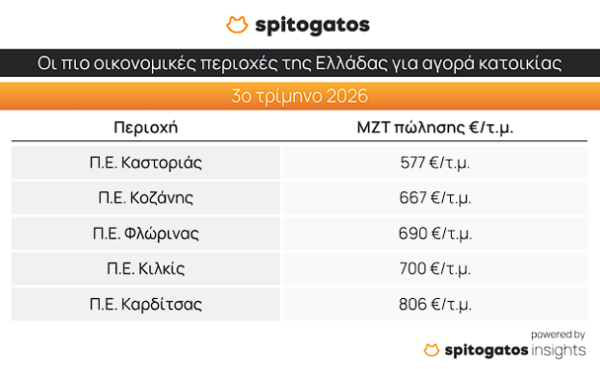
Στον αντίποδα, η Καστοριά παραμένει η οικονομικότερη περιοχή της χώρας για αγορά κατοικίας, με μέση ζητούμενη τιμή μόλις 577 ευρώ/τ.μ. Ακολουθούν η Κοζάνη με 667 ευρώ/τ.μ., η Φλώρινα με 690 ευρώ/τ.μ., το Κιλκίς με 700 ευρώ/τ.μ. και η Καρδίτσα με 806 ευρώ/τ.μ.
Αξίζει να σημειωθεί ότι η συγκεκριμένη πεντάδα των οικονομικότερων περιοχών παραμένει αμετάβλητη σε σύγκριση με το αντίστοιχο τρίμηνο του 2025.
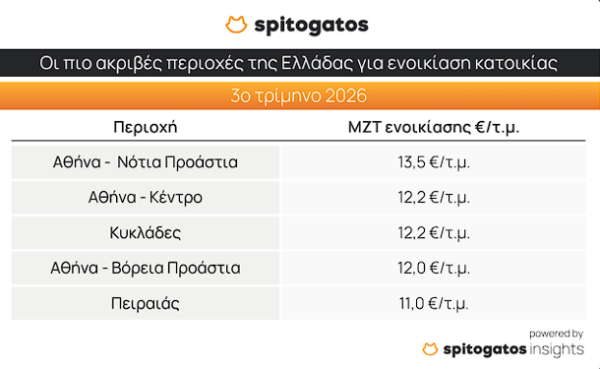
Ανάλογη εικόνα καταγράφεται και στην αγορά ενοικίασης, με τα Νότια Προάστια της Αθήνας να εμφανίζουν την υψηλότερη μέση ζητούμενη τιμή στη χώρα, στα 13,5 ευρώ/τ.μ.
Ακολουθούν το Κέντρο της Αθήνας και οι Κυκλάδες, με 12,2 ευρώ/τ.μ., τα Βόρεια Προάστια με 12 ευρώ/τ.μ. και ο Πειραιάς με 11 ευρώ/τ.μ.
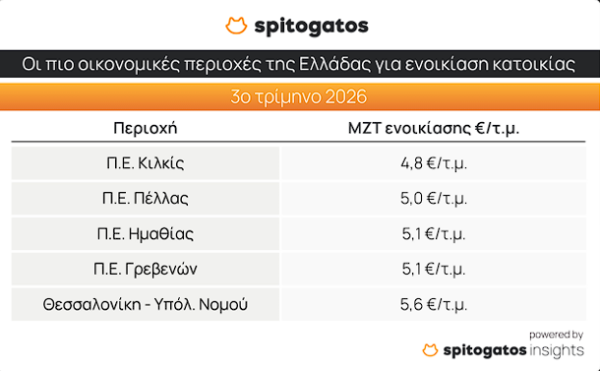
Στις οικονομικότερες περιοχές για ενοικίαση, την πρώτη θέση καταλαμβάνει η Περιφερειακή Ενότητα Κιλκίς, με 4,8 ευρώ/τ.μ. Ακολουθούν η Πέλλα με 5 ευρώ/τ.μ., η Ημαθία και τα Γρεβενά με 5,1 ευρώ/τ.μ., καθώς και το υπόλοιπο της Περιφερειακής Ενότητας Θεσσαλονίκης με 5,6 ευρώ/τ.μ.
Αττική: Στα 7.442 ευρώ/τ.μ. οι τιμές στη Βουλιαγμένη
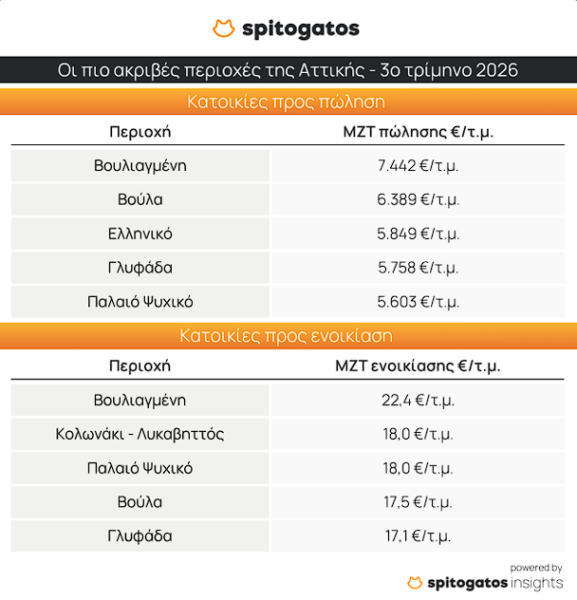
Μεγάλες διαφορές εξακολουθούν να καταγράφονται μεταξύ των περιοχών της Αττικής, με τα νότια προάστια να διατηρούν την πρωτοκαθεδρία τόσο στην αγορά όσο και στην ενοικίαση κατοικιών.
Η Βουλιαγμένη παραμένει η ακριβότερη περιοχή της Αττικής για αγορά κατοικίας, με μέση ζητούμενη τιμή 7.442 ευρώ/τ.μ. Ακολουθούν η Βούλα με 6.389 ευρώ/τ.μ., το Ελληνικό με 5.849 ευρώ/τ.μ., η Γλυφάδα με 5.758 ευρώ/τ.μ. και το Παλαιό Ψυχικό με 5.603 ευρώ/τ.μ.
Η Βουλιαγμένη διατηρεί την πρώτη θέση και στην αγορά ενοικίασης, με μέση ζητούμενη τιμή 22,4 ευρώ/τ.μ. Στη δεύτερη θέση βρίσκονται το Κολωνάκι – Λυκαβηττός και το Παλαιό Ψυχικό, με 18 ευρώ/τ.μ., ενώ ακολουθούν η Βούλα με 17,5 ευρώ/τ.μ. και η Γλυφάδα με 17,1 ευρώ/τ.μ.
Οι πέντε ακριβότερες περιοχές της Αττικής, τόσο για αγορά όσο και για ενοικίαση, παραμένουν ίδιες σε σύγκριση με το δεύτερο τρίμηνο του 2026.
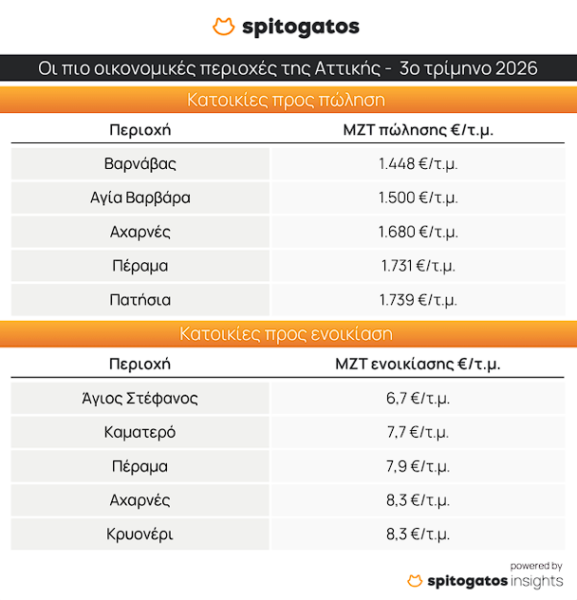
Στην άλλη πλευρά της αγοράς, ο Βαρνάβας εξακολουθεί να αποτελεί την οικονομικότερη περιοχή της Αττικής για αγορά κατοικίας, με μέση ζητούμενη τιμή 1.448 ευρώ/τ.μ.
Ακολουθούν η Αγία Βαρβάρα με 1.500 ευρώ/τ.μ., οι Αχαρνές με 1.680 ευρώ/τ.μ., το Πέραμα με 1.731 ευρώ/τ.μ. και τα Πατήσια με 1.739 ευρώ/τ.μ.
Όσον αφορά την ενοικίαση, ο Άγιος Στέφανος καταγράφει τη χαμηλότερη μέση ζητούμενη τιμή, στα 6,7 ευρώ/τ.μ. Έπονται το Καματερό με 7,7 ευρώ/τ.μ., το Πέραμα με 7,9 ευρώ/τ.μ. και οι Αχαρνές και το Κρυονέρι με 8,3 ευρώ/τ.μ.
Πού σημειώνονται οι μεγαλύτερες αυξήσεις στην Αττική
Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι περιοχές που κατέγραψαν τις μεγαλύτερες ετήσιες αυξήσεις στις ζητούμενες τιμές πώλησης και ενοικίασης.
Στην αγορά πώλησης, τη μεγαλύτερη άνοδο σημείωσε η Νέα Φιλαδέλφεια, με αύξηση 23,4% σε σύγκριση με το τρίτο τρίμηνο του 2025 και μέση ζητούμενη τιμή 2.193 ευρώ/τ.μ.
Ακολουθούν η Δροσιά με αύξηση 22,9% και τιμή 3.077 ευρώ/τ.μ., η Νέα Πεντέλη με 21,3% και 2.574 ευρώ/τ.μ., η Δάφνη με 19,6% και 3.571 ευρώ/τ.μ. και η Νέα Ιωνία με 16,7% και 3.012 ευρώ/τ.μ.
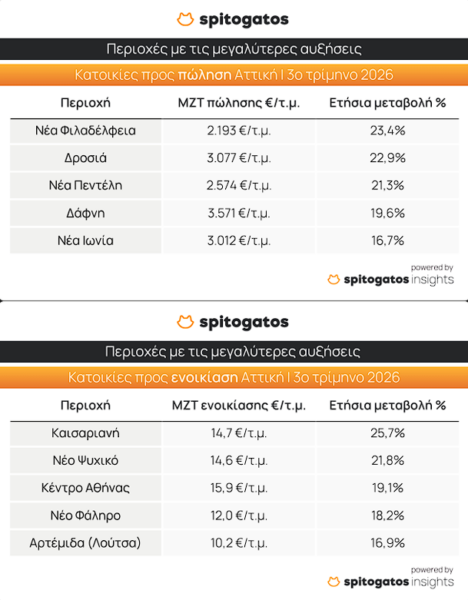
Στην αγορά ενοικίασης, τις μεγαλύτερες αυξήσεις καταγράφει η Καισαριανή, όπου η μέση ζητούμενη τιμή ενισχύθηκε κατά 25,7%, φτάνοντας τα 14,7 ευρώ/τ.μ.
Ακολουθούν το Νέο Ψυχικό με αύξηση 21,8% και 14,6 ευρώ/τ.μ., το Κέντρο της Αθήνας με 19,1% και 15,9 ευρώ/τ.μ., το Νέο Φάληρο με 18,2% και 12 ευρώ/τ.μ. και η Αρτέμιδα (Λούτσα) με 16,9% και 10,2 ευρώ/τ.μ.
Θεσσαλονίκη: Η Καλαμαριά παραμένει η ακριβότερη περιοχή για αγορά κατοικίας
Ανοδικά εξακολουθούν να κινούνται οι μέσες ζητούμενες τιμές κατοικιών στη Θεσσαλονίκη, τόσο στην πώληση όσο και στην ενοικίαση, με σημαντικές διαφοροποιήσεις μεταξύ του κέντρου και των περιφερειακών περιοχών.
Η Καλαμαριά παραμένει η ακριβότερη περιοχή για αγορά κατοικίας, με μέση ζητούμενη τιμή 3.243 ευρώ/τ.μ. Ακολουθούν το Κέντρο της Θεσσαλονίκης με 3.075 ευρώ/τ.μ., η Χαριλάου με 3.000 ευρώ/τ.μ., η Πυλαία με 2.962 ευρώ/τ.μ. και η Τούμπα με 2.870 ευρώ/τ.μ.
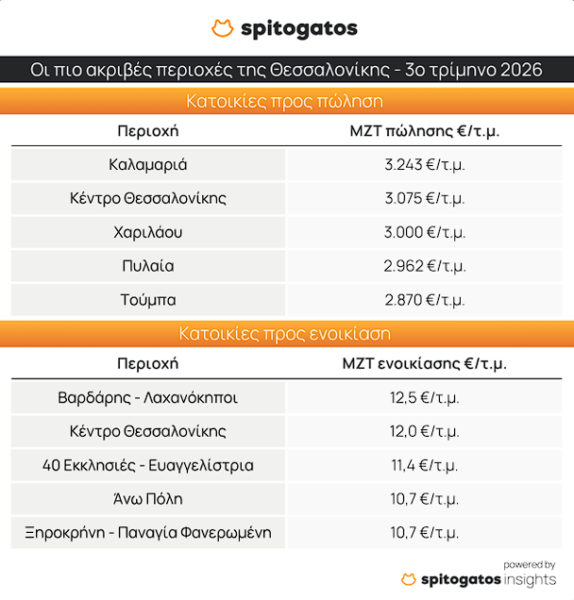
Στην ενοικίαση, την υψηλότερη τιμή καταγράφει η περιοχή Βαρδάρης – Λαχανόκηποι, με 12,5 ευρώ/τ.μ. Ακολουθεί το Κέντρο της Θεσσαλονίκης με 12 ευρώ/τ.μ., ενώ στην πρώτη πεντάδα βρίσκονται επίσης οι 40 Εκκλησιές – Ευαγγελίστρια με 11,4 ευρώ/τ.μ., η Άνω Πόλη και η Ξηροκρήνη – Παναγία Φανερωμένη με 10,7 ευρώ/τ.μ.
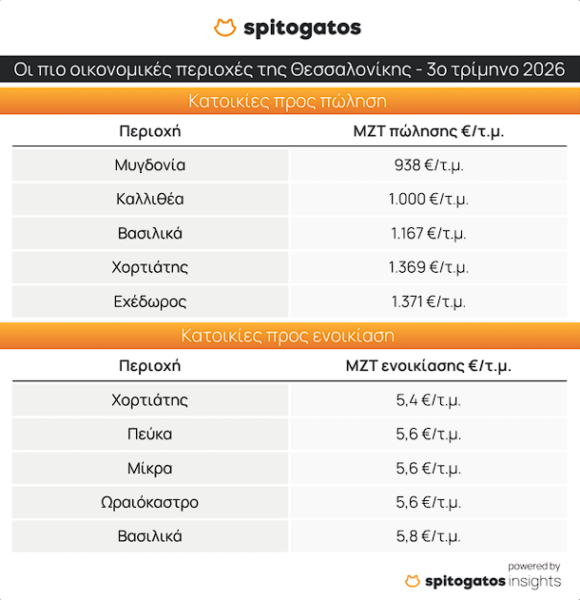
Στον αντίποδα, η Μυγδονία αποτελεί την οικονομικότερη περιοχή της Θεσσαλονίκης για αγορά κατοικίας, με μέση ζητούμενη τιμή 938 ευρώ/τ.μ.
Ακολουθούν η Καλλιθέα με 1.000 ευρώ/τ.μ., τα Βασιλικά με 1.167 ευρώ/τ.μ., ο Χορτιάτης με 1.369 ευρώ/τ.μ. και ο Εχέδωρος με 1.371 ευρώ/τ.μ.
Στις κατοικίες προς ενοικίαση, οι χαμηλότερες ζητούμενες τιμές εντοπίζονται κυρίως στα προάστια. Ο Χορτιάτης βρίσκεται στην πρώτη θέση των οικονομικότερων περιοχών, με 5,4 ευρώ/τ.μ., ενώ ακολουθούν τα Πεύκα, η Μίκρα και το Ωραιόκαστρο με 5,6 ευρώ/τ.μ. και τα Βασιλικά με 5,8 ευρώ/τ.μ.
Άλμα 27,2% στις τιμές πώλησης στο Ωραιόκαστρο
Οι μεγαλύτερες ετήσιες ανατιμήσεις στην αγορά πώλησης κατοικιών της Θεσσαλονίκης καταγράφονται στο Ωραιόκαστρο, όπου η μέση ζητούμενη τιμή αυξήθηκε κατά 27,2%.
Ακολουθούν η Ξηροκρήνη – Παναγία Φανερωμένη με αύξηση 26,6% και η περιοχή Σφαγεία – Ιχθυόσκαλα με 24,8%.
Ακόμη μεγαλύτερες είναι οι αυξήσεις που καταγράφονται σε ορισμένες περιοχές στην αγορά ενοικίασης.
Η Επανομή βρίσκεται στην πρώτη θέση, με ετήσια άνοδο 30,5% στη μέση ζητούμενη τιμή, ενώ ακολουθούν η Μενεμένη με 22,6% και η περιοχή Βαρδάρης – Λαχανόκηποι με 20,4%.
Στεγαστικά δάνεια: Αυξάνεται το ποσοστό χρηματοδότησης της αξίας των ακινήτων
Την ίδια στιγμή, η άνοδος των τιμών των κατοικιών συνοδεύεται από αύξηση του ποσοστού της αξίας των ακινήτων που καλύπτεται μέσω στεγαστικού δανεισμού.
Σύμφωνα με τα στοιχεία της IMS-FC, στρατηγικού συνεργάτη του Spitogatos και μεσίτη πιστώσεων στεγαστικών δανείων, ο μέσος δείκτης Loan to Value (LTV) κινήθηκε ανοδικά σε όλες τις κατηγορίες ποσού δανείου κατά το τρίτο τρίμηνο του 2026.
Ο δείκτης αποτυπώνει το ποσοστό της αξίας ενός ακινήτου που καλύπτεται από το στεγαστικό δάνειο. Η αύξησή του συνδέεται, σύμφωνα με την IMS-FC, με τις υψηλότερες τιμές των κατοικιών, καθώς οι αγοραστές καλούνται να διαθέσουν μεγαλύτερα ποσά ίδιας συμμετοχής και, κατά συνέπεια, επιδιώκουν υψηλότερη τραπεζική χρηματοδότηση.
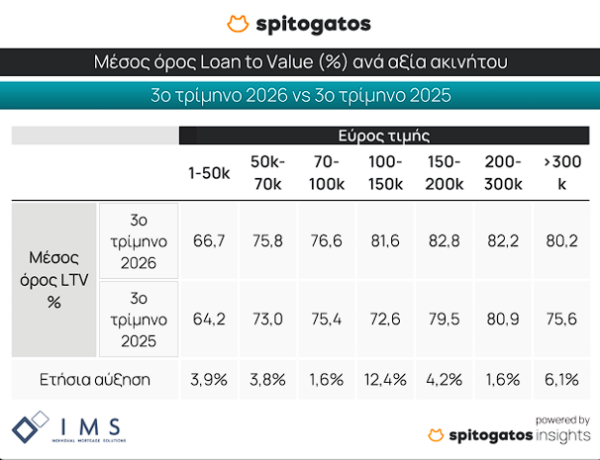
Παράλληλα, η καλύτερη ενημέρωση των δανειοληπτών σχετικά με τα διαθέσιμα τραπεζικά προγράμματα φαίνεται ότι ενισχύει τη συγκεκριμένη τάση, καθώς, ανάλογα με το πιστοληπτικό προφίλ, η χρηματοδότηση μπορεί να φτάσει έως και το 90% της εκτιμηθείσας αξίας ενός ακινήτου.
Η μεγαλύτερη αύξηση του δείκτη LTV καταγράφηκε στην κατηγορία στεγαστικών δανείων από 100.000 έως 150.000 ευρώ. Σε αυτή την κατηγορία, ο μέσος δείκτης διαμορφώθηκε στο 81,6%, από 72,6% το τρίτο τρίμηνο του 2025, σημειώνοντας άνοδο 9 ποσοστιαίων μονάδων.
Για δάνεια άνω των 100.000 ευρώ, ο μέσος δείκτης LTV διαμορφώνεται πλέον μεταξύ 80,2% και 82,8%, ανάλογα με το ύψος του δανείου. Αντίθετα, στα μικρότερα δάνεια, έως 50.000 ευρώ, ο δείκτης ανήλθε στο 66,7%, έναντι 64,2% έναν χρόνο νωρίτερα.
Υψηλά ποσοστά έγκρισης στεγαστικών δανείων
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και τα στοιχεία σχετικά με την έγκριση των αιτούμενων ποσών στεγαστικών δανείων.
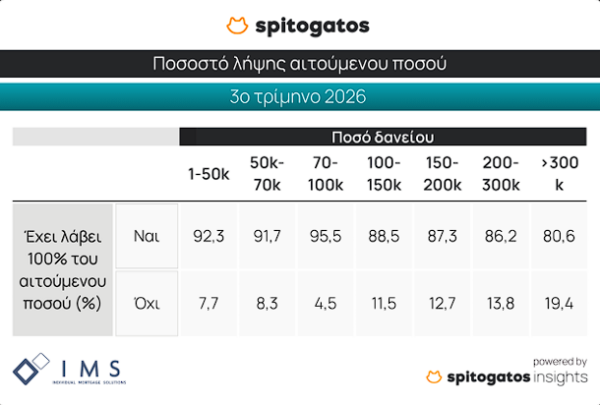
Σύμφωνα με την IMS-FC, η μεγάλη πλειονότητα των αιτήσεων εγκρίνεται για το σύνολο του ποσού που ζητά αρχικά ο δανειολήπτης.
Το υψηλότερο ποσοστό εντοπίζεται στα δάνεια από 70.000 έως 100.000 ευρώ, όπου το 95,5% των αιτήσεων εγκρίνεται για ολόκληρο το αιτούμενο ποσό. Στα δάνεια έως 50.000 ευρώ, το αντίστοιχο ποσοστό διαμορφώνεται στο 92,3%.
Ακόμη και στις υψηλότερες κατηγορίες δανείων, τα ποσοστά παραμένουν σημαντικά, καθώς κυμαίνονται μεταξύ 80,6% και 88,5%.
Σύμφωνα με την εταιρεία, σημαντικό ρόλο διαδραματίζει η διαδικασία προετοιμασίας και αξιολόγησης των αιτημάτων μέσω εξειδικευμένων μεσιτών πιστώσεων, οι οποίοι κατευθύνουν κάθε αίτηση προς την τράπεζα που ανταποκρίνεται καλύτερα στο οικονομικό προφίλ του ενδιαφερομένου.
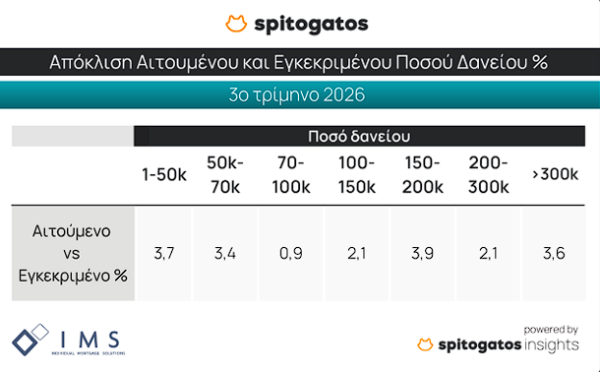
Μικρή παραμένει και η απόκλιση μεταξύ του ποσού που ζητείται και εκείνου που τελικά εγκρίνεται. Στα δάνεια από 70.000 έως 100.000 ευρώ, η μέση διαφορά περιορίζεται στο 0,9%, ενώ σε καμία κατηγορία δεν υπερβαίνει το 3,9%.
Στροφή στα στεγαστικά δάνεια με αρχική περίοδο σταθερού επιτοκίου
Σαφή προτίμηση στα στεγαστικά προγράμματα που προβλέπουν αρχική περίοδο σταθερού επιτοκίου και στη συνέχεια μετατρέπονται σε κυμαινόμενο καταγράφουν οι δανειολήπτες.
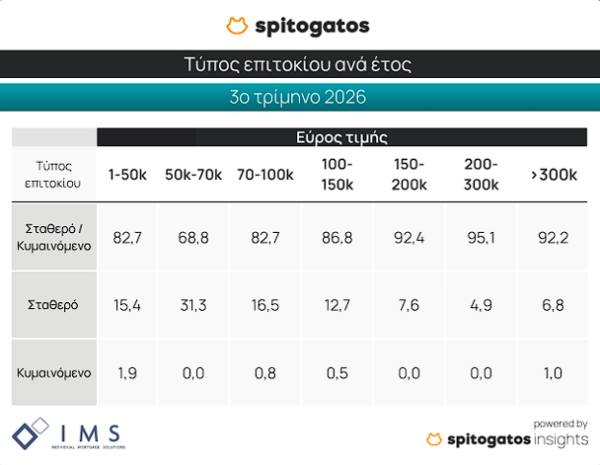
Σύμφωνα με τα στοιχεία της IMS-FC, τα συγκεκριμένα προγράμματα αντιπροσωπεύουν από 68,8% έως 95,1% των δανείων, ανάλογα με την κατηγορία ποσού.
Ειδικότερα, στα δάνεια από 200.000 έως 300.000 ευρώ το ποσοστό φτάνει το 95,1%, ενώ στα δάνεια από 150.000 έως 200.000 ευρώ διαμορφώνεται στο 92,4%.
Αντίθετα, τα στεγαστικά δάνεια με αποκλειστικά κυμαινόμενο επιτόκιο καταλαμβάνουν πλέον πολύ μικρό μερίδιο, το οποίο δεν υπερβαίνει το 1,9% σε καμία κατηγορία.
Η εικόνα που προκύπτει από τα στοιχεία του Spitogatos και της IMS-FC είναι αυτή μιας αγοράς κατοικίας στην οποία οι ζητούμενες τιμές συνεχίζουν να αυξάνονται, αλλά με χαμηλότερους ρυθμούς από το προηγούμενο έτος, την ώρα που οι αγοραστές επιδιώκουν να καλύψουν μεγαλύτερο μέρος του κόστους απόκτησης ακινήτου μέσω τραπεζικού δανεισμού.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Ισχυρός σεισμός 7 Ρίχτερ συγκλόνισε το Θιβέτ στην Κίνα
- Ελλάδα και Αίγυπτος σε συνομιλίες για επέκταση της ΑΟΖ ανατολικά προς την Κύπρο
- Στο Ιπποκράτειο λόγω επεισοδίου προκάρδιου άλγους ο αναπληρωτής Υπουργός Γ. Κώτσηρας
- Dotsoft: Ανοίγει ο δρόμος για την Κύρια Αγορά του Χρηματιστηρίου – Αύξηση κεφαλαίου κατά 4 εκατ. ευρώ
- Η Mubadala ανοίγει νέο πεδίο επενδύσεων στην Ελλάδα με Εθνικό Αναπτυξιακό Ταμείο και ΕΑΤΕ
- Shell και ExxonMobil βγάζουν προς πώληση την Infineum με αποτίμηση 8 δισ. δολαρίων
- ΔΗΜΟΣΙΑ ΕΠΙΧΕΙΡΗΣΗ ΗΛΕΚΤΡΙΣΜΟΥ ΑΕ - Ανακοίνωση – Ρυθμιζόμενη πληροφορία
- Καναδάς – Τουρκία: Στρατηγική συμμαχία Κάρνεϊ και Ερντογάν στη σκιά της σύγκρουσης με τον Τραμπ
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις