Αύξηση 13% στα εξυπηρετούμενα δάνεια, άνοδος 10% στα έσοδα από προμήθειες και δείκτης κεφαλαιακής επάρκειας CET1 στο 17,5% - Ανεβάζει τον πήχη για το 2026 και ενισχύει τις διανομές στους μετόχους
Ισχυρή κερδοφορία, επιτάχυνση των εσόδων από τόκους και σημαντική αύξηση της πιστωτικής επέκτασης κατέγραψε η Εθνική Τράπεζα στο εννεάμηνο του 2026, με τα προσαρμοσμένα κέρδη μετά από φόρους σε επίπεδο Ομίλου να διαμορφώνονται στα 996 εκατ. ευρώ, αυξημένα κατά 2% σε ετήσια βάση, έναντι 979 εκατ. ευρώ την αντίστοιχη περίοδο του 2025.
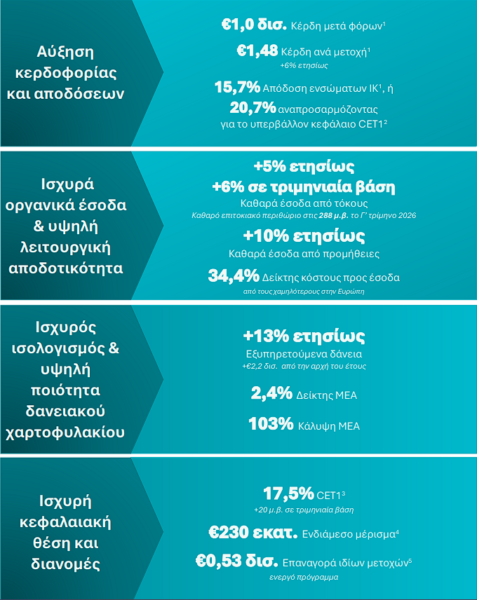
Σύμφωνα με την ανακοίνωση της τράπεζας, η επίδοση αυτή συνοδεύεται από απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) 15,7%, υψηλότερη από τον στόχο του 15% για το σύνολο του έτους, ενώ η απόδοση ανέρχεται σε 20,7% μετά την προσαρμογή για το υπερβάλλον κεφάλαιο CET1.
Τα κέρδη ανά μετοχή διαμορφώθηκαν σε 1,48 ευρώ, καταγράφοντας αύξηση 6% σε ετήσια βάση και υπερβαίνοντας ήδη τον στόχο της διοίκησης για το 2026, ο οποίος προβλέπει κέρδη ανά μετοχή άνω των 1,40 ευρώ.
Σε επίπεδο τρίτου τριμήνου, τα προσαρμοσμένα κέρδη μετά από φόρους ανήλθαν σε 335 εκατ. ευρώ, έναντι 317 εκατ. ευρώ το δεύτερο τρίμηνο, σημειώνοντας αύξηση 6%. Τα αναλογούντα κέρδη μετά από φόρους, μετά και την επίδραση μη επαναλαμβανόμενων στοιχείων, ανήλθαν σε 888 εκατ. ευρώ στο εννεάμηνο.
Επιτάχυνση των εσόδων από τόκους – Διψήφια αύξηση στις προμήθειες
Τα καθαρά έσοδα από τόκους ανήλθαν σε 1,683 δισ. ευρώ στο εννεάμηνο του 2026, αυξημένα κατά 5% σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους.
Ιδιαίτερα θετική ήταν η εικόνα του τρίτου τριμήνου, κατά το οποίο τα καθαρά επιτοκιακά έσοδα διαμορφώθηκαν σε 587 εκατ. ευρώ, από 555 εκατ. ευρώ το δεύτερο τρίμηνο, σημειώνοντας αύξηση 6%.
Η εξέλιξη αποδίδεται στην άνοδο των επιτοκίων αναφοράς, στη συνεχιζόμενη ανατιμολόγηση του ενεργητικού και στην ισχυρή πιστωτική επέκταση. Το καθαρό επιτοκιακό περιθώριο ενισχύθηκε κατά 15 μονάδες βάσης σε τριμηνιαία βάση, φθάνοντας τις 288 μονάδες βάσης.
Παράλληλα, τα καθαρά έσοδα από προμήθειες αυξήθηκαν κατά 10% σε ετήσια βάση, στα 371 εκατ. ευρώ, έναντι 336 εκατ. ευρώ το εννεάμηνο του 2025, υπερβαίνοντας τον ετήσιο στόχο της τράπεζας.
Σημαντική συμβολή είχαν οι πωλήσεις επενδυτικών προϊόντων και η ανάπτυξη των εργασιών διαχείρισης κεφαλαίων. Ειδικότερα, τα αμοιβαία κεφάλαια της Εθνικής κατέγραψαν αύξηση άνω του 40% σε ετήσια βάση, ενώ το μερίδιο αγοράς της τράπεζας ενισχύθηκε κατά περίπου 100 μονάδες βάσης από την αρχή του έτους.
Συνολικά, τα οργανικά έσοδα του Ομίλου διαμορφώθηκαν σε 2,054 δισ. ευρώ, αυξημένα κατά 6%, ενώ τα καθαρά λειτουργικά έσοδα ανήλθαν σε 2,151 δισ. ευρώ.
Δάνεια: Αύξηση 13% και εκταμιεύσεις κοντά στα 8 δισ. ευρώ
Ισχυρή παρέμεινε η δυναμική των χορηγήσεων, με τα εξυπηρετούμενα δάνεια να καταγράφουν ετήσια αύξηση 13% και να διαμορφώνονται σε 39,2 δισ. ευρώ στο τέλος Σεπτεμβρίου 2026.
Από την αρχή του έτους, η καθαρή αύξηση των εξυπηρετούμενων δανείων ανήλθε σε 2,2 δισ. ευρώ, με βασικούς μοχλούς τη χρηματοδότηση μεγάλων επιχειρήσεων και τις δομημένες χρηματοδοτήσεις στους τομείς της ενέργειας, των υποδομών και της ναυτιλίας.
Οι συνολικές εκταμιεύσεις δανείων άγγιξαν τα 8 δισ. ευρώ στο εννεάμηνο, σημειώνοντας αύξηση 28% σε ετήσια βάση, παρά την εποχική επιβράδυνση της πιστωτικής δραστηριότητας κατά το τρίτο τρίμηνο και τις πρόωρες αποπληρωμές επιχειρηματικών δανείων.
Η διοίκηση εκτιμά ότι το ισχυρό χαρτοφυλάκιο εγκεκριμένων αλλά μη εκταμιευμένων επιχειρηματικών δανείων θα στηρίξει την περαιτέρω επιτάχυνση των χορηγήσεων στο τελευταίο τρίμηνο του έτους, δημιουργώντας προϋποθέσεις επίτευξης ή και υπέρβασης του στόχου για πιστωτική επέκταση άνω των 3 δισ. ευρώ το 2026.
Στα 62,3 δισ. ευρώ οι καταθέσεις – Χαμηλό κόστος χρηματοδότησης
Οι καταθέσεις του Ομίλου ανήλθαν σε 62,3 δισ. ευρώ, σημειώνοντας αύξηση 7% σε ετήσια βάση.
Οι καταθέσεις όψεως και ταμιευτηρίου ενισχύθηκαν κατά 3,9 δισ. ευρώ σε σχέση με το αντίστοιχο διάστημα του 2025, αντανακλώντας κυρίως την αύξηση των καταθέσεων ιδιωτών συναλλακτικού χαρακτήρα.
Παράλληλα, η Εθνική διατήρησε το κόστος χρηματοδότησής της κάτω από τις 70 μονάδες βάσης, επίπεδο που, σύμφωνα με την ανακοίνωσή της, είναι το χαμηλότερο στην εγχώρια τραπεζική αγορά.
Ο δείκτης δανείων προς καταθέσεις διαμορφώθηκε στο 67%, ενώ ο δείκτης κάλυψης ρευστότητας (LCR) ανήλθε σε 231%, επιβεβαιώνοντας την ισχυρή ρευστότητα της τράπεζας.
Στο 34,4% ο δείκτης κόστους προς έσοδα – Ανθεκτική ποιότητα ενεργητικού
Οι λειτουργικές δαπάνες αυξήθηκαν κατά 8% σε ετήσια βάση, φθάνοντας τα 741 εκατ. ευρώ, εξέλιξη που συνδέεται με τις επενδύσεις σε ανθρώπινο δυναμικό, τεχνολογία και ψηφιακές υποδομές.
Παρά την αύξηση των δαπανών, ο δείκτης κόστους προς οργανικά έσοδα διατηρήθηκε στο 34,4%, παραμένοντας, σύμφωνα με την τράπεζα, μεταξύ των χαμηλότερων στην Ευρώπη.
Την ίδια στιγμή, η ποιότητα του δανειακού χαρτοφυλακίου παρέμεινε ισχυρή. Ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (ΜΕΑ) διαμορφώθηκε στο 2,4%, με την κάλυψη από προβλέψεις στο 103%.
Το κόστος πιστωτικού κινδύνου διαμορφώθηκε στις 38 μονάδες βάσης, εντός του ετήσιου στόχου για επίπεδα κάτω των 40 μονάδων βάσης, ενώ οι προβλέψεις για επισφαλείς απαιτήσεις ανήλθαν σε 117 εκατ. ευρώ.
Κεφαλαιακή επάρκεια 17,5% – Μέρισμα 230 εκατ. ευρώ και επαναγορά μετοχών
Ιδιαίτερα ισχυρή παραμένει η κεφαλαιακή θέση της Εθνικής, με τον δείκτη CET1 να διαμορφώνεται στο 17,5%, αυξημένο κατά 20 μονάδες βάσης σε σχέση με το προηγούμενο τρίμηνο, μετά την πρόβλεψη για διανομές προς τους μετόχους.
Ο συνολικός δείκτης κεφαλαιακής επάρκειας ανήλθε στο 21,2%, ενώ το υπερβάλλον κεφάλαιο έναντι του εσωτερικού στόχου CET1, που βρίσκεται κοντά στο 13%, αντιστοιχεί σε περίπου 2 δισ. ευρώ.
Στο μέτωπο των μετοχικών ανταμοιβών, η τράπεζα ανακοίνωσε ενδιάμεσο μέρισμα ύψους 230 εκατ. ευρώ, ή περίπου 0,26 ευρώ ανά μετοχή, αυξημένο κατά 18% σε σχέση με το 2025, με ημερομηνία καταβολής την 20ή Νοεμβρίου 2026.
Παράλληλα, βρίσκεται σε εξέλιξη πρόγραμμα επαναγοράς ιδίων μετοχών ύψους 530 εκατ. ευρώ, το οποίο, κατά την ημερομηνία ανακοίνωσης των αποτελεσμάτων, είχε υλοποιηθεί σε ποσοστό περίπου 40%.
Η πρόβλεψη για διανομή κερδών στο εννεάμηνο ανέρχεται σε 60%, ενώ το τελικό ύψος των διανομών για τη χρήση 2026 θα καθοριστεί στο τέλος του έτους και θα τελεί υπό την αίρεση της απαιτούμενης έγκρισης από την Ετήσια Γενική Συνέλευση του 2027.
Επενδύσεις άνω του 1,3 δισ. ευρώ στην τεχνολογία
Σημαντικό πυλώνα της στρατηγικής της Εθνικής αποτελεί ο ψηφιακός μετασχηματισμός, με τις επενδύσεις στην τεχνολογία να υπερβαίνουν τα 1,3 δισ. ευρώ από το 2020.
Η τράπεζα έχει ολοκληρώσει τη μετάβαση στο νέο Σύστημα Βασικών Τραπεζικών Εργασιών, ενώ επεκτείνει τη χρήση εφαρμογών τεχνητής νοημοσύνης στις εσωτερικές λειτουργίες και στην εξυπηρέτηση πελατών.
Στο πλαίσιο αυτό, έχει ενσωματώσει τον ψηφιακό βοηθό «Σοφία» στα ψηφιακά κανάλια και αναπτύσσει τη χρήση φωνητικού βοηθού στο κέντρο εξυπηρέτησης πελατών.
Η ψηφιακή πλατφόρμα της Εθνικής αριθμεί πλέον 4,7 εκατ. εγγεγραμμένους χρήστες και 3,3 εκατ. ενεργούς χρήστες, ενισχύοντας τις δυνατότητες ανάπτυξης των τραπεζικών εργασιών και περιορισμού του λειτουργικού κόστους.
Θετικές προοπτικές για το 2027 – Πιθανή υπέρβαση στόχων
Με βάση τις επιδόσεις του εννεαμήνου, η διοίκηση εμφανίζεται αισιόδοξη για την πορεία της κερδοφορίας τόσο στο τελευταίο τρίμηνο του 2026 όσο και κατά το 2027.
Η επιτάχυνση των καθαρών εσόδων από τόκους, η πιστωτική επέκταση και η διατήρηση της λειτουργικής αποδοτικότητας ενισχύουν την εκτίμηση ότι η τράπεζα μπορεί να υπερβεί τους αναθεωρημένους στόχους της για βασικούς χρηματοοικονομικούς δείκτες.
Στο επίκεντρο παραμένει η αξιοποίηση της ισχυρής κεφαλαιακής θέσης, τόσο για την οργανική ανάπτυξη όσο και για ενδεχόμενες ευκαιρίες μη οργανικής επέκτασης, με παράλληλη συνέχιση των υψηλών διανομών προς τους μετόχους.
Παύλος Μυλωνάς: «Οι ισχυρές επιδόσεις ενισχύουν την πεποίθησή μας ότι θα υπερβούμε τους στόχους για το 2026»
Σχολιάζοντας τα αποτελέσματα, ο διευθύνων σύμβουλος της Εθνικής Τράπεζας, Παύλος Μυλωνάς, δήλωσε:
«Η ελληνική οικονομία συνέχισε να επιδεικνύει αξιοσημείωτη ανθεκτικότητα, διατηρώντας την αναπτυξιακή υπεραπόδοση έναντι της Ευρωζώνης, παρά την παρατεταμένη γεωπολιτική αβεβαιότητα. Η οικονομική δραστηριότητα εξακολουθεί να στηρίζεται στην διατηρήσιμη δυναμική των επενδύσεων, την ανθεκτικότητα της εγχώριας ζήτησης, καθώς και τον ισχυρό τουριστικό τομέα. Παράλληλα, τα εύρωστα δημοσιονομικά θεμελιώδη, η βελτιωμένη χρηματοοικονομική θέση του ιδιωτικού τομέα και οι ευνοϊκές συνθήκες χρηματοδότησης –συμπεριλαμβανομένων των ιστορικά υψηλών εισροών άμεσων ξένων επενδύσεων και της αυξημένης δραστηριότητας άντλησης κεφαλαίων από τις κεφαλαιαγορές– θέτουν ισχυρά θεμέλια για τη διατήρηση της ανοδικής τροχιάς της οικονομικής δραστηριότητας.
Σε αυτό το περιβάλλον, η Εθνική Τράπεζα κατέγραψε ισχυρά οικονομικά αποτελέσματα το Εννεάμηνο 2026, καταδεικνύοντας την ισχύ του επιχειρηματικού μας μοντέλου και την πειθαρχημένη υλοποίηση των στρατηγικών μας προτεραιοτήτων. Τα κέρδη μετά από φόρους ανήλθαν σε €1,0 δισ., με την απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) να διαμορφώνεται σε 15,7%, αντανακλώντας την επιταχυνόμενη ανάκαμψη των καθαρών εσόδων από τόκους εν μέσω ενός ευνοϊκότερου περιβάλλοντος επιτοκίων αναφοράς, καθώς και τη διψήφια αύξηση των καθαρών εσόδων από προμήθειες. Παράλληλα, η ποιότητα του δανειακού μας χαρτοφυλακίου συνέχισε να επιδεικνύει ανθεκτικότητα, με τις ροές μη εξυπηρετούμενων ανοιγμάτων να διατηρούνται σταθερές και το κόστος πιστωτικού κινδύνου να παραμένει σε χαμηλά επίπεδα, παρά το αβέβαιο εξωτερικό περιβάλλον. Οι ισχυρές αυτές επιδόσεις ενισχύουν την πεποίθησή μας ότι θα υπερβούμε τους αναθεωρημένους στόχους που έχουμε θέσει για το 2026 σε σημαντικούς χρηματοοικονομικούς δείκτες, συμπεριλαμβανομένων των καθαρών εσόδων από τόκους, του δείκτη κόστους προς έσοδα, των κερδών ανά μετοχή και της απόδοσης ενσώματων ιδίων κεφαλαίων, με τη θετική δυναμική των οργανικών εσόδων να δημιουργεί ευνοϊκές προοπτικές και για το 2027.
Ο ισολογισμός μας εξακολουθεί να συνιστά βασικό συγκριτικό μας πλεονέκτημα, συνδυάζοντας υψηλά κεφαλαιακά αποθέματα, ισχυρή ρευστότητα και μια σταθερή καταθετική βάση. Η ισχυρή οργανική δημιουργία κεφαλαίου καλύπτει επαρκώς την επέκταση του χαρτοφυλακίου εξυπηρετούμενων δανείων που αναμένεται να ξεπεράσει τα €3 δισ. για το 2026, καθώς και διανομές προς τους μετόχους μας που συγκαταλέγονται στις υψηλότερες του κλάδου, διατηρώντας παράλληλα τη σημαντική στρατηγική μας ευελιξία. Παραμένουμε προσηλωμένοι στην πειθαρχημένη και στοχευμένη αξιοποίηση των κεφαλαίων μας, δίνοντας προτεραιότητα στην κερδοφόρα οργανική ανάπτυξη, αλλά και στην αξιοποίηση ευκαιριών που δημιουργούν προστιθέμενη αξία, αναβαθμίζοντας το επίπεδο των υπηρεσιών μας και διαφοροποιώντας τις πηγές εσόδων μας. Τέλος, η διανομή ενδιάμεσου μερίσματος ύψους €230 εκατ., ήτοι ~€0,26 ανά μετοχή, αυξημένο κατά +18% σε σχέση με το 2025, επιβεβαιώνει τη δέσμευσή μας για συνεχή ενίσχυση των διανομών προς τους μετόχους μας.
Οι εμπροσθοβαρείς επενδύσεις μας στην τεχνολογία και το ανθρώπινο δυναμικό εξασφαλίζουν μεγαλύτερη προσαρμοστικότητα, επεκτασιμότητα και μακροπρόθεσμη κερδοφορία. Η επιτυχής ολοκλήρωση της μετάβασης στο νέο Σύστημα Βασικών Τραπεζικών Εργασιών, μία από τις πλέον σύγχρονες τραπεζικές πλατφόρμες στην Ευρώπη με προδιαγραφές περιβάλλοντος cloud, σε συνδυασμό με τη διευρυνόμενη αξιοποίηση των εφαρμογών Τεχνητής Νοημοσύνης (ΑΙ) σε ολόκληρο τον οργανισμό μας, ενισχύει περαιτέρω την ικανότητά μας να καινοτομούμε, να βελτιώνουμε την εμπειρία των πελατών μας και να αξιοποιούμε νέες ευκαιρίες ανάπτυξης. Σε συνδυασμό με τις ευνοϊκές προοπτικές διαρθρωτικής ανάπτυξης της Ελλάδας και την ισχυρή ανταγωνιστική μας θέση, οι δυνατότητες αυτές ενισχύουν την εμπιστοσύνη μας στην επίτευξη ή και υπέρβαση των στρατηγικών μας στόχων, επιτυγχάνοντας ελκυστικές και διατηρήσιμες αποδόσεις και δημιουργώντας μακροπρόθεσμη αξία για τους μετόχους, τους πελάτες και τους εργαζομένους μας.»
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- CNBC: Οι Δημοκρατικοί ετοιμάζουν «πολιορκία» στον Τραμπ με όπλο το χρέος – Γιατί τρέμουν οι αγορές
- Lamda: Ζημιές 60,2 εκατ. ευρώ στο 9μηνο – Βαρίδι το Ελληνικό με απώλειες 138 εκατ. ευρώ
- ΠΕΤΡΟΣ ΠΕΤΡΟΠΟΥΛΟΣ Α.Ε.Β.Ε. - Προσωρινή Αντικατάσταση Υπευθύνου Μονάδας Εσωτερικού Ελέγχου
- Jumbo: Άλμα 13% στις πωλήσεις τον Οκτώβριο – Ανάπτυξη 6,7% στο δεκάμηνο του 2026
- Εθνική Τράπεζα: Κέρδη 1 δισ. ευρώ στο 9μηνο – Στα 230 εκατ. ευρώ το ενδιάμεσο μέρισμα
- JUMBO ΑΝΩΝΥΜΗ ΕΜΠΟΡΙΚΗ ΕΤΑΙΡΙΑ - Ενημέρωση για την πορεία των πωλήσεων κατά το 10μηνο του 2026
- Χρηματιστήριο Αθηνών: Ράλι 1,77% με εκτίναξη τζίρου μετά τις αμερικανικές εκλογές. Πτώση για Aktor λόγω Γκιλφόιλ
- LAMDA DEVELOPMENT Α.Ε. - Οικονομική κατάσταση LAMDA DEVELOPMENT Α.Ε. (2026,Εννιαμηνιαία,Ενοποιημένη)
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις