Υποχώρηση πωλήσεων στα μοσχεύματα καταρράκτη και εξασθένηση των προοπτικών κερδοφορίας φέρνουν κλυδωνισμούς στη μετοχή
Σημαντικές απώλειες της τάξεως του 6% κατέγραψε η μετοχή της ελβετικής εταιρείας οφθαλμικής φροντίδας Alcon, καθώς οι αποδυναμωμένες προοπτικές της αγοράς σκίασαν τις προηγούμενες αναβαθμίσεις κερδοφορίας. Αναλυτές επισημαίνουν τις απογοητευτικές πωλήσεις στα εμφυτεύσιμα προϊόντα, όπως οι ενδοφθάλμιοι φακοί που χρησιμοποιούνται στη θεραπεία του καταρράκτη.
Ο νέος χειρουργικός εξοπλισμός και οι οφθαλμολογικές θεραπείες είχαν βοηθήσει την Alcon να αυξήσει τις προβλέψεις για τα κέρδη της δύο φορές φέτος. Ωστόσο, η νωθρότητα που παρατηρείται στην αμερικανική αγορά καταρράκτη και ο συνεχής ανταγωνισμός δοκιμάζουν πλέον την αντοχή αυτών των προϊόντων να διατηρήσουν τη δυναμική τους.
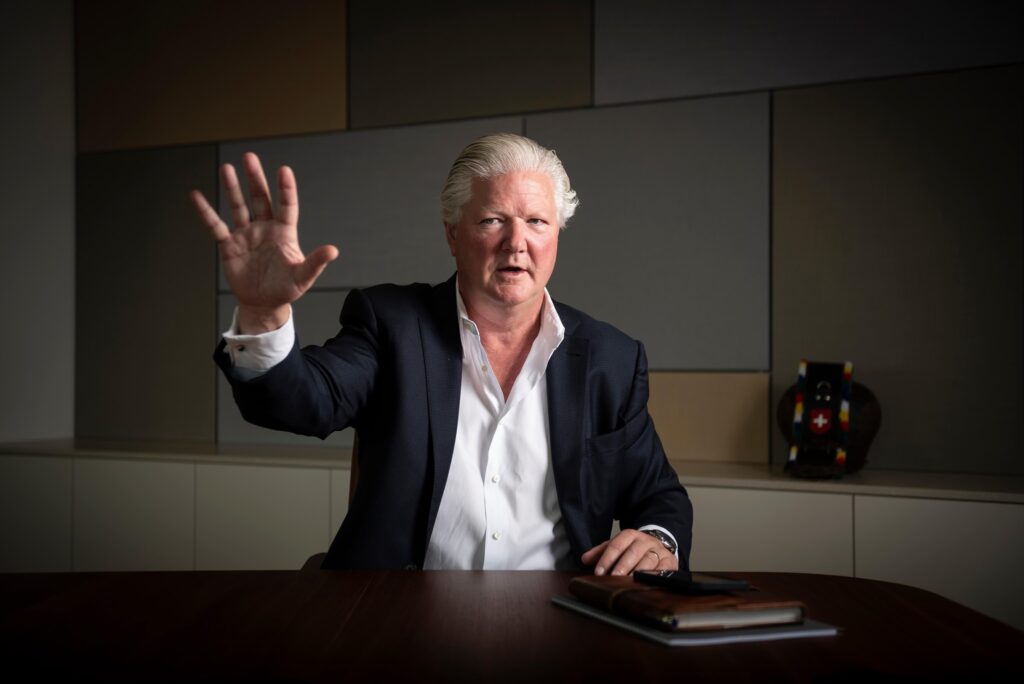
Ο διευθύνων σύμβουλος της Alcon, Ντέιβιντ Έντικoτ, δήλωσε τον Αύγουστο ότι ο όγκος των επεμβάσεων καταρράκτη στις ΗΠΑ συγκρατείται από τη συνταξιοδότηση παλαιότερων χειρουργών, καθώς οι νεότεροι αντικαταστάτες εκτελούν λιγότερες χειρουργικές πράξεις, παρά τη συνεχιζόμενη ζήτηση από την πλευρά των ασθενών.
Η Alcon αναμένει πλέον ότι οι αγορές στις οποίες δραστηριοποιείται θα αναπτυχθούν κατά περίπου 3% το 2026, έναντι της προηγούμενης πρόβλεψης για αύξηση μεταξύ 3% και 4%. Παράλληλα, περιέκοψε το ανώτατο όριο της ετήσιας πρόβλεψης για την αύξηση των κερδών της κατά 1 ποσοστιαία μονάδα, διαμορφώνοντάς το μεταξύ 12% και 14%.
«Στο σύνολό τους, αναγνωρίζουμε ότι τα αποτελέσματα του τρίτου τριμήνου είναι αμφίβολο να καταστήσουν σαφή τη μελλοντική πορεία ανάπτυξης της εταιρείας», ανέφερε η Citi σε σημείωμα προς τους επενδυτές.
Οι πωλήσεις του τρίτου τριμήνου αυξήθηκαν κατά 5% στα 2,72 δισεκατομμύρια δολάρια, υπολειπόμενες οριακά των προσδοκιών της αγοράς, καθώς οι πωλήσεις εμφυτεύσιμων προϊόντων υποχώρησαν κατά 2%.
Η ισχύς της κερδοφορίας της Alcon τέθηκε επίσης υπό αμφισβήτηση. Αναλυτές της JPMorgan υπολόγισαν ότι τα λειτουργικά της κέρδη θα είχαν υπολειφθεί των προσδοκιών κατά περίπου 9%, εάν δεν υπήρχε μια επιστροφή δασμών ύψους 58 εκατομμυρίων δολαρίων, αντί της οριακής υπερκάλυψης των στόχων που ανακοινώθηκε.
Η μετοχή όδευε προς τη χειρότερη συνεδρίασή της των τελευταίων έξι μηνών.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- Ευρώπη με άδειες δεξαμενές: Ο εφιάλτης ενός παγωμένου χειμώνα και ο κίνδυνος ενεργειακού σοκ
- Βουτιά 6% για την ελβετική Alcon εν μέσω πιέσεων στην αγορά
- Μάτι: Νέα αναβολή στη δίκη για τους 12 εγκαυματίες – Στις 10 Φεβρουαρίου 2027 η εκδίκαση
- ΕΚΤ: Η κρίση χρέους άφησε βαθύ αποτύπωμα στην ανισότητα πλούτου στην Ελλάδα – Οι πληγές που δεν έκλεισαν
- Συμφωνία για τους μισθούς στο δημόσιο στην Ιρλανδία
- Allwyn: Εθελουσία έξοδο με αποζημιώσεις έως 48 μισθούς και επιπλέον παροχές
- Ουκρανικό: Γρήγορο φινάλε στη δεύτερη ημέρα των συνομιλιών στο Αμπου Ντάμπι
- Ξένες επενδύσεις: Από χώρες εκτός ΕΕ προέρχεται πάνω από το 50% των κεφαλαίων στην Ελλάδα
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις