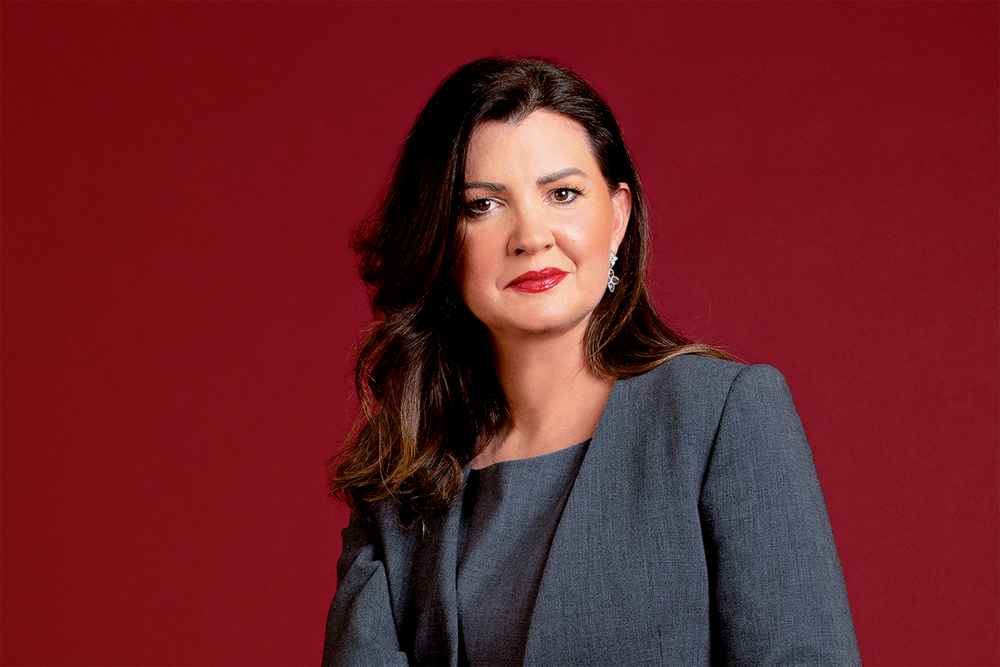
Σε αναβάθμιση της τιμής στόχου για τη μετοχή της Aegean 9στη φωτογραφία ο Ευτύχιος Βασιλάκης) προχώρησε η Eurobank Equities δίνοντας σύσταση “buy”, στη βάση της εντυπωσιακής αύξησης εσόδων που παρουσίασε και των θετικών προοπτικών για την καλοκαιρινή περίοδο.
_x000D_
Συγκεκριμένα, βλέπει πλέον την τιμή της Aegean στα 13,9 ευρώ από τα 9 ευρώ που είχε στο τελευταίο της report, με προοπτική απόδοσης 24,2% από το τελευταίο κλείσιμο χτες στα 11,2 ευρώ (συνολικά 26,5% συμπεριλαμβανομένης της επιστροφής κεφαλαίου).
_x000D_
Ειδικότερα, όπως επισημαίνει σε έκθεσή της η χρηματιστηριακή, η Aegean εμφάνισε θετικά EBIDTA στο πρώτο τρίμηνο – που παραδοσιακά συνδέεται με ζημίες – και εντυπωσιακή αύξηση των εσόδων της άνω του 30%, χάρη κυρίως στην ισχυρή τιμολογιακή πολιτική της (ετήσια αύξηση ναύλων κατά 11% και +30% από το 2019) και των στιβαρών όγκων της (αυξημένη κίνηση κατά 11% από το Q1 του 2019).
_x000D_
Βάσει δε του ισχυρού τριμήνου και των θετικών ενδείξεων για τη θερινή περίοδο, η Eurobank Equities αύξησε τις προβλέψεις της για τα έσοδα της Aegean το 2023 κατά 5% (στα €1,6 δισ. με +22% σε ετήσια βάση) κυρίως ως αποτέλεσμα των καλύτερων ναύλων.
_x000D_
Σύμφωνα με τις νέες εκτιμήσεις της χρηματιστηριακής (+18% από τις προηγούμενες), τα EBITDA της Aegean θα κινηθούν στα 355 εκατ. ευρώ παρουσιάζοντας αύξηση κατά 29% ετησίως.
_x000D_
Επιπλέον, λαμβάνοντας ώθηση από τον ανανεωμένο στόλο και την υποχώρηση των τιμών των καυσίμων αεροσκαφών, η χρηματιστηριακή εκτιμά ότι η Aegean μπορεί να διατηρήσει αύξηση εσόδων 6-7% παρουσιάζοντας έτσι αύξηση EBITDA λίγο πάνω του 10%.
_x000D_
Η Eurobank Equities σημειώνει ότι ο τίτλος της εταιρείας έχει πραγματοποιήσει άλμα κατά περισσότερο του 40% από τα προ πανδημίας επίπεδα, αλλά παρά το ράλι η αποτίμησή της παραμένει ελκυστική στο 5,2 των ετήσιων EV/EBITDAR καθώς τα κέρδη της έχουν επίσης αυξηθεί ανάλογα.
_x000D_
Και με τη μετοχή να διαπραγματεύεται με discount 20% έναντι των καλύτερων ομοτίμων της στην κατηγορία, έχοντας έναν εξαιρετικά ισχυρό ισολογισμό και ούσα σε καλή θέση για να συνεχίσει τις πληρωμές μερισμάτων (εκτίμηση για 0,26 ευρώ από τα κέρδη του 2023), η χρηματιστηριακή υποστηρίζει ότι το προφίλ κινδύνου – ανταμοιβής παραμένει εντυπωσιακό.
_x000D_
_x000D_
_x000D_
_x000D_
_x000D_
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ:
- ΤΡΑΠΕΖΑ ΠΕΙΡΑΙΩΣ ΑΝΩΝΥΜΟΣ ΕΤΑΙΡΕΙΑ - ΑΝΑΚΟΙΝΩΣΗ
- ΕΜΠΟΡΙΚΗ ΕΙΣΑΓΩΓΙΚΗ ΑΥΤΟΚΙΝΗΤΩΝ ΔΙΤΡΟΧΩΝ ΚΑΙ ΜΗΧΑΝΩΝ ΘΑΛΑΣΣΗΣ ΑΝΩΝΥΜΗ ΕΜΠΟΡΙΚΗ ΕΤΑΙΡΙΑ - ΔΕΛΤΙΑ ΤΥΠΟΥ ΑΠΟΤΕΛΕΣΜΑΤΩΝ – ΠΑΡΟΥΣΙΑΣΕΙΣ
- Τουρκία κατά ΕΕ: «Προκατειλημμένη και άδικη» η έκθεση για τα ανθρώπινα δικαιώματα, τη Δικαιοσύνη και το Κυπριακό
- Οι κάλπες στις ΗΠΑ έβαλαν φωτιά στις ευρωαγορές – Ράλι έως 3,3% με πρωταγωνιστές τις τράπεζες
- Meta: Ρεκόρ ζήτησης 53 δισ. ευρώ για την πρώτη έκδοση ομολόγων στην ευρωπαϊκή αγορά
- LAMDA DEVELOPMENT Α.Ε. - Παρουσίαση Οικονομικών Αποτελεσμάτων 9Μ 2026
- Πετρέλαιο: «Βουτιά» 9% στα 94,29 δολάρια το Brent – Οι αγορές τιμολογούν αποκλιμάκωση στο Ιράν
- Τζέι Ντι Βανς: «Ο πόλεμος στο Ιράν είναι ο λόγος που χάσαμε τις ενδιάμεσες εκλογές»
προτεινόμενη πηγή στην Google

Ακολουθήστε το financialreport.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις